Å skaffe kunder som finansiell rådgiver gjennom regnskapsførere handler om å gi kundene deres en frivillig vei til å be om informasjon, ikke om å gjøre regnskapsføreren til en kilde for navn eller formuesopplysninger. Personen velger selv om hen vil ta kontakt, hva som deles og om dialogen skal fortsette.
Et forsvarlig samarbeid starter med tydelige roller, dokumenterbare kvalifikasjoner og en prosess som bygger på samtykke. Det gir ingen garanti for henvisninger eller økonomiske resultater. Start med grunnlaget for B2B-kundeanskaffelse, og lag deretter en konkret arbeidsflyt som ivaretar personvernet.
Viktig å ta med seg
- Prioriter regnskapsførere med kundegrupper og geografisk dekning som passer tjenestene du faktisk kan levere.
- La kunden bestemme om hen vil kontakte rådgiveren; ikke be om navn, skattemeldinger eller opplysninger om formue.
- Kontroller kvalifikasjoner, ansvar, interessekonflikter og regler for godtgjørelse før du foreslår et samarbeid.
- Bruk offentlig firmainformasjon for å finne mulige kontakter, og spør hvordan de håndterer kunders egne spørsmål om eksterne fagpersoner.
Hvilke regnskapsførere bør du kontakte?
Seksjon: Hvilke regnskapsførere bør du kontakte?Se etter lokale regnskapsmiljøer med en tydelig rutine når en kunde ber om kontakt med en ekstern fagperson. En god samarbeidspartner kan forklare hvordan kunden selv kan kontakte rådgiveren uten at navn eller private opplysninger deles.
- Regnskapsførere for bedriftseiere: Kunder kan spørre om generasjonsskifte eller samspillet mellom privatøkonomi og virksomhet. Ikke be regnskapsføreren finne slike kunder; spør hvordan en kunde som ønsker det, kan ta kontakt med deg på eget initiativ.
- Regnskapsmiljøer for husholdninger og selvstendig næringsdrivende: Den som fører regnskap eller hjelper med skatt, kan få spørsmål utenfor det regnskapsfaglige oppdraget. La skattearbeidet bli hos regnskapsføreren, og beskriv bare planleggingstjenester du har kvalifikasjoner til å utføre. Ikke utveksle skattemeldinger eller kundehistorikk.
- Bokførings- og lønnskontorer: De kjenner driften i virksomheter, men regnskapsmateriale og ansattopplysninger er ikke prospektdata. Spør om de har en rutine for kundestyrte ressurser, og hold lønns- og personaldata utenfor prospekteringssystemet.
- Regnskapsgrupper med flere kontorer: En sentral funksjon kan godkjenne eksterne ressurser mens kundespørsmål håndteres lokalt. Finn ut hvem som godkjenner materiell, og om lokale kontorer kan dele en nøytral kontakt. En oppføring på en liste er ingen garanti for henvisning eller anbefaling.
Et godt samarbeid skiller tydelig mellom tjenestene og lar kunden velge om hen vil ta kontakt.
Avklar rutinen før du lagrer kontakter
Seksjon: Avklar rutinen før du lagrer kontakterHold den første samtalen på virksomhetsnivå, ikke om bestemte kunder. Før noen personer omtales, bør dere avklare samtykke, faglig uavhengighet og vern av private opplysninger.
- Utfyllende, men adskilte tjenester: Forklar hvilke planleggingstjenester du kan levere, og hvilket skatte- eller regnskapsarbeid som tilhører regnskapsføreren. Beskriv bare tjenester som dekkes av dokumenterbare kvalifikasjoner.
- Kunden velger selv: Spør hva regnskapsføreren kan dele når kunden ber om en ekstern ressurs. Tilby et nøytralt kontaktkort eller en side kunden selv kan bruke. Ikke be om navn, saldo, skattemelding eller lister over mulige interesserte.
- Kontrollerbare kvalifikasjoner: Gjør klart oppdatert dokumentasjon på kvalifikasjoner, relevante registreringer og hvem som utfører tjenestene. Ikke antyd en godkjenning eller kompetanse du ikke kan dokumentere.
- Privat inntak og interessekonflikter: En mulig kunde bør kontakte deg direkte. Forklar identitetskontroll, vurdering av interessekonflikter, nødvendig innsamling av opplysninger og sikker lagring. Ikke be regnskapsføreren sile kunder eller sende dokumenter.
- Godtgjørelse og yrkesregler: Ikke gå ut fra at henvisningsbetaling, gjensidige avtaler eller felles markedsføring er tillatt. Be ansvarlige personer kontrollere yrkesetikk, personvern, godtgjørelse og markedsføring som gjelder for begge virksomhetene.
Om demoopplysningene
Demooperatøren er det fiktive selskapet Finansiell rådgiver Oslo. Oslo Regnskapsfører 1, Oslo Regnskapsfører 2, Oslo Regnskapsfører 3, Nora Hansen, Henrik Berg og svarene i innboksen er oppdiktede eksempler. De er ikke Anomalead-kunder, virkelige regnskapsførere eller faktiske resultater.
Skaffe kunder som finansiell rådgiver begynner med kundens valg
Seksjon: Skaffe kunder som finansiell rådgiver begynner med kundens valgÅ skaffe kunder som finansiell rådgiver bør starte med en kontaktvei kunden selv velger. Finn regnskapsførere i områdene du kan betjene, og undersøk rutinene deres for eksterne fagpersoner. Offentlige opplysninger viser ikke hvem som ønsker råd eller om en introduksjon passer.
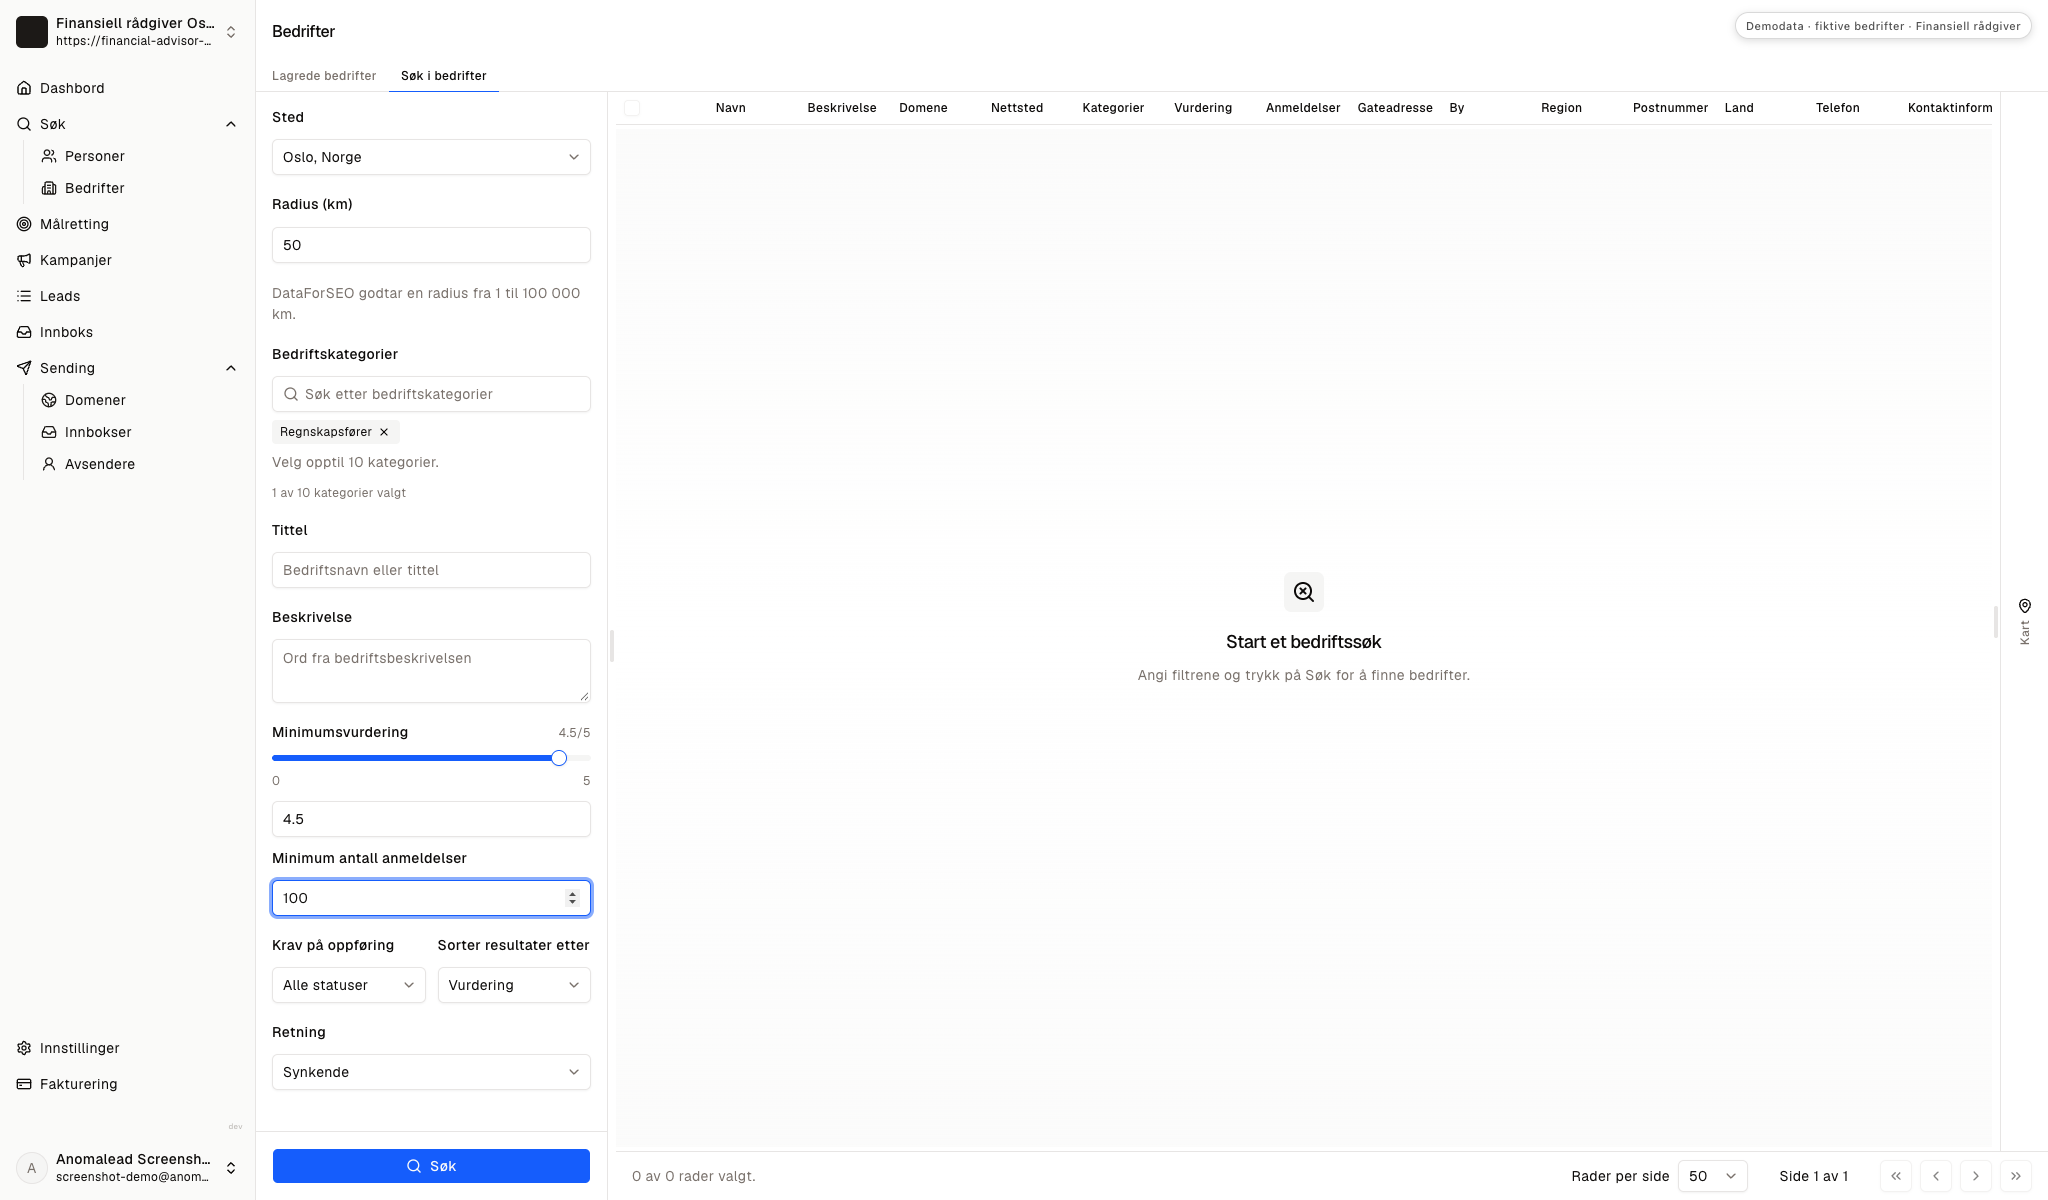
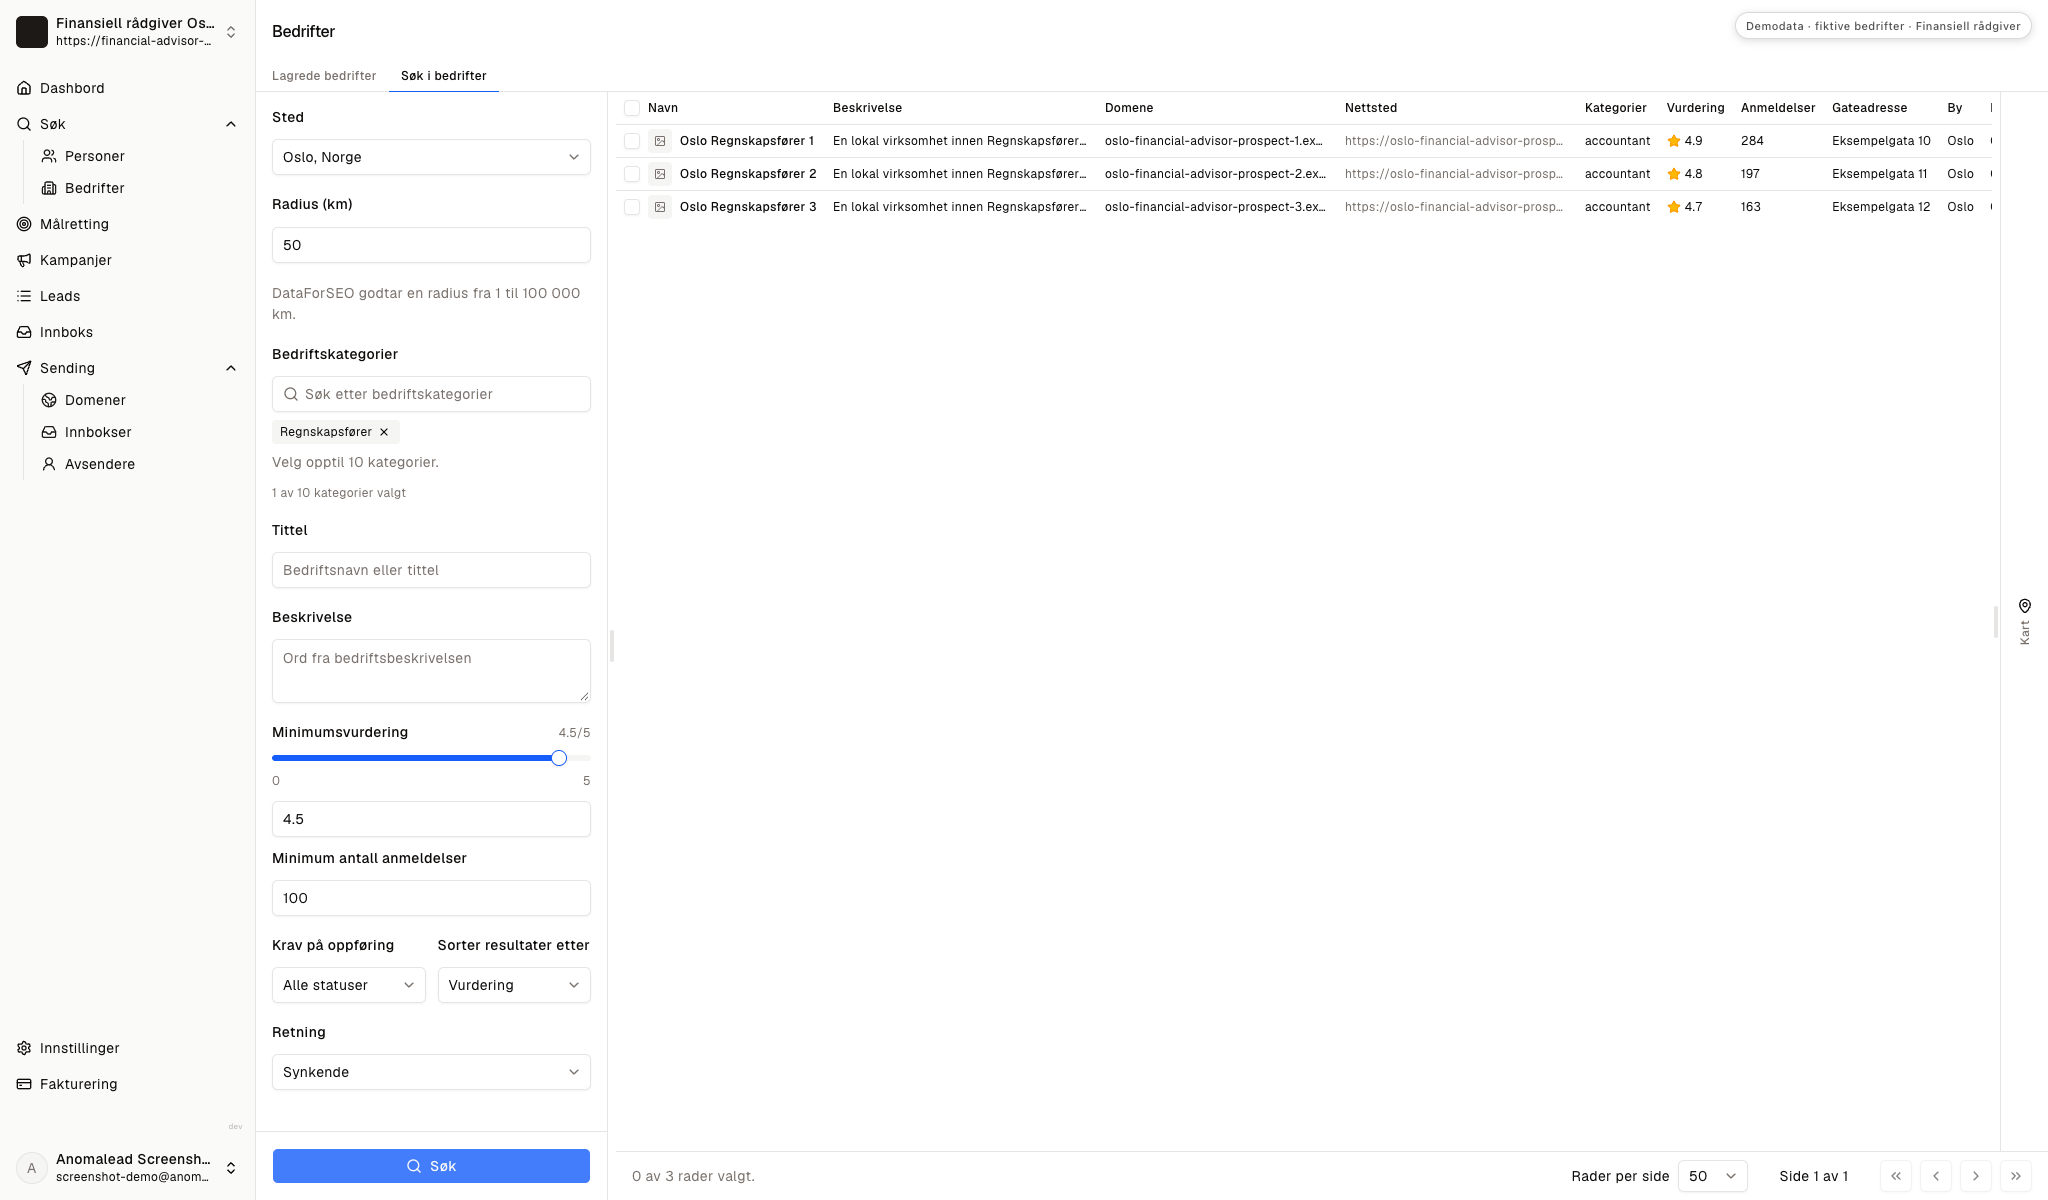
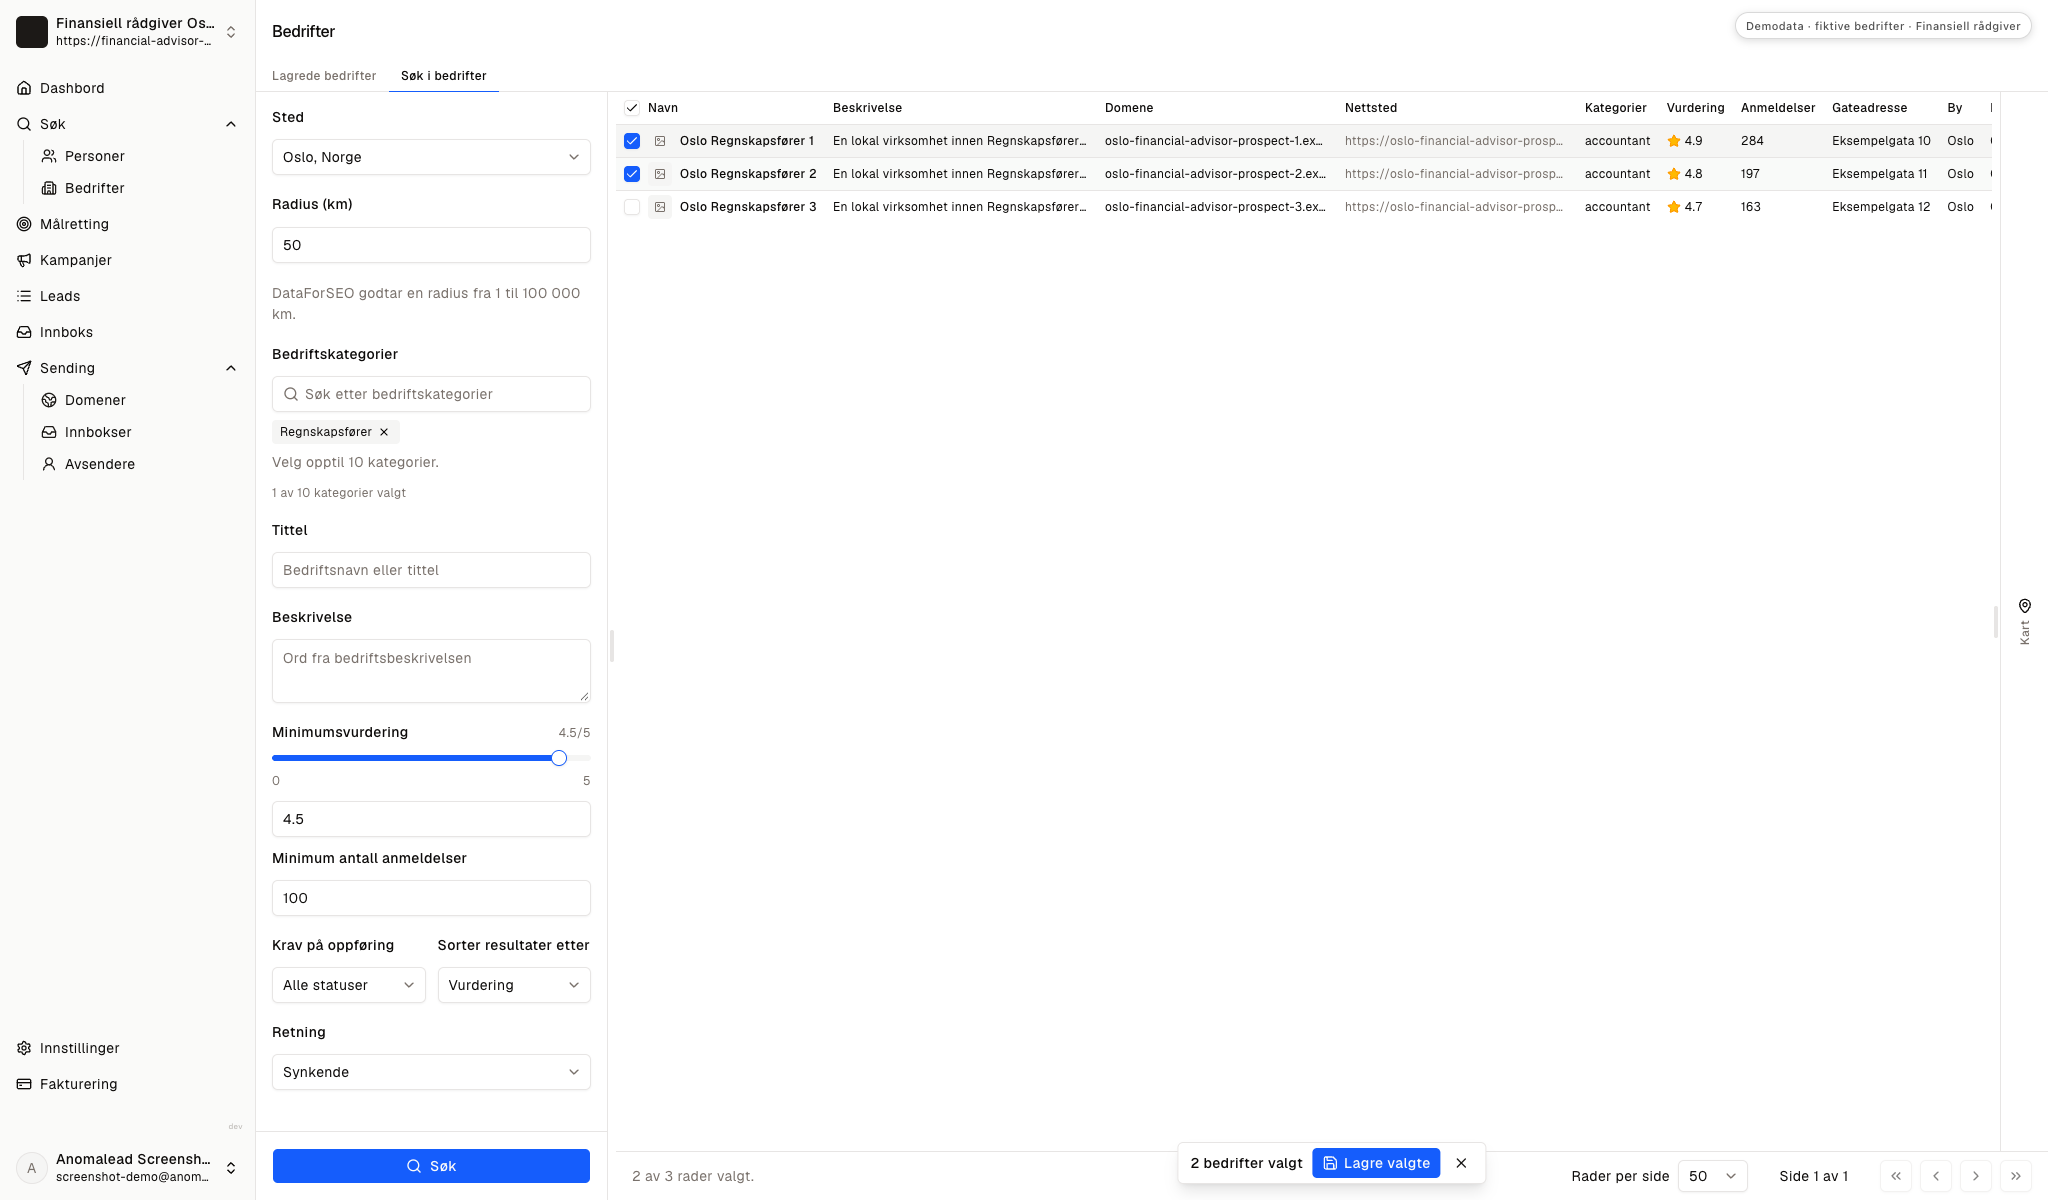
Gjennomgangen viser søk, generiske firmatreff, valgte selskaper, kontakter, kampanje, e-postløp og innboks. Den viser ingen kundedata, samtykker, planer eller resultater. Bruk en lokal prosess for prospektering og skill offentlige fakta fra antakelser.
Avgrens søket til området du betjener
Seksjon: Avgrens søket til området du betjenerVelg sted og kategori når du undersøker regnskapsmiljøer. Filtrene sorterer bedrifter, ikke mulige kunders behov.
Se på firmaer uten å anta kundebehov
Seksjon: Se på firmaer uten å anta kundebehovBruk synlige bedriftsopplysninger som startpunkt. En oppføring viser ikke interesse, samtykke eller grunnlag for kontakt.
Lagre firmaer for videre vurdering
Seksjon: Lagre firmaer for videre vurderingVelg et regnskapskontor bare når offentlig informasjon gjør det relevant å spørre om rutinen for eksterne ressurser.
Finn den som vurderer eksterne fagressurser
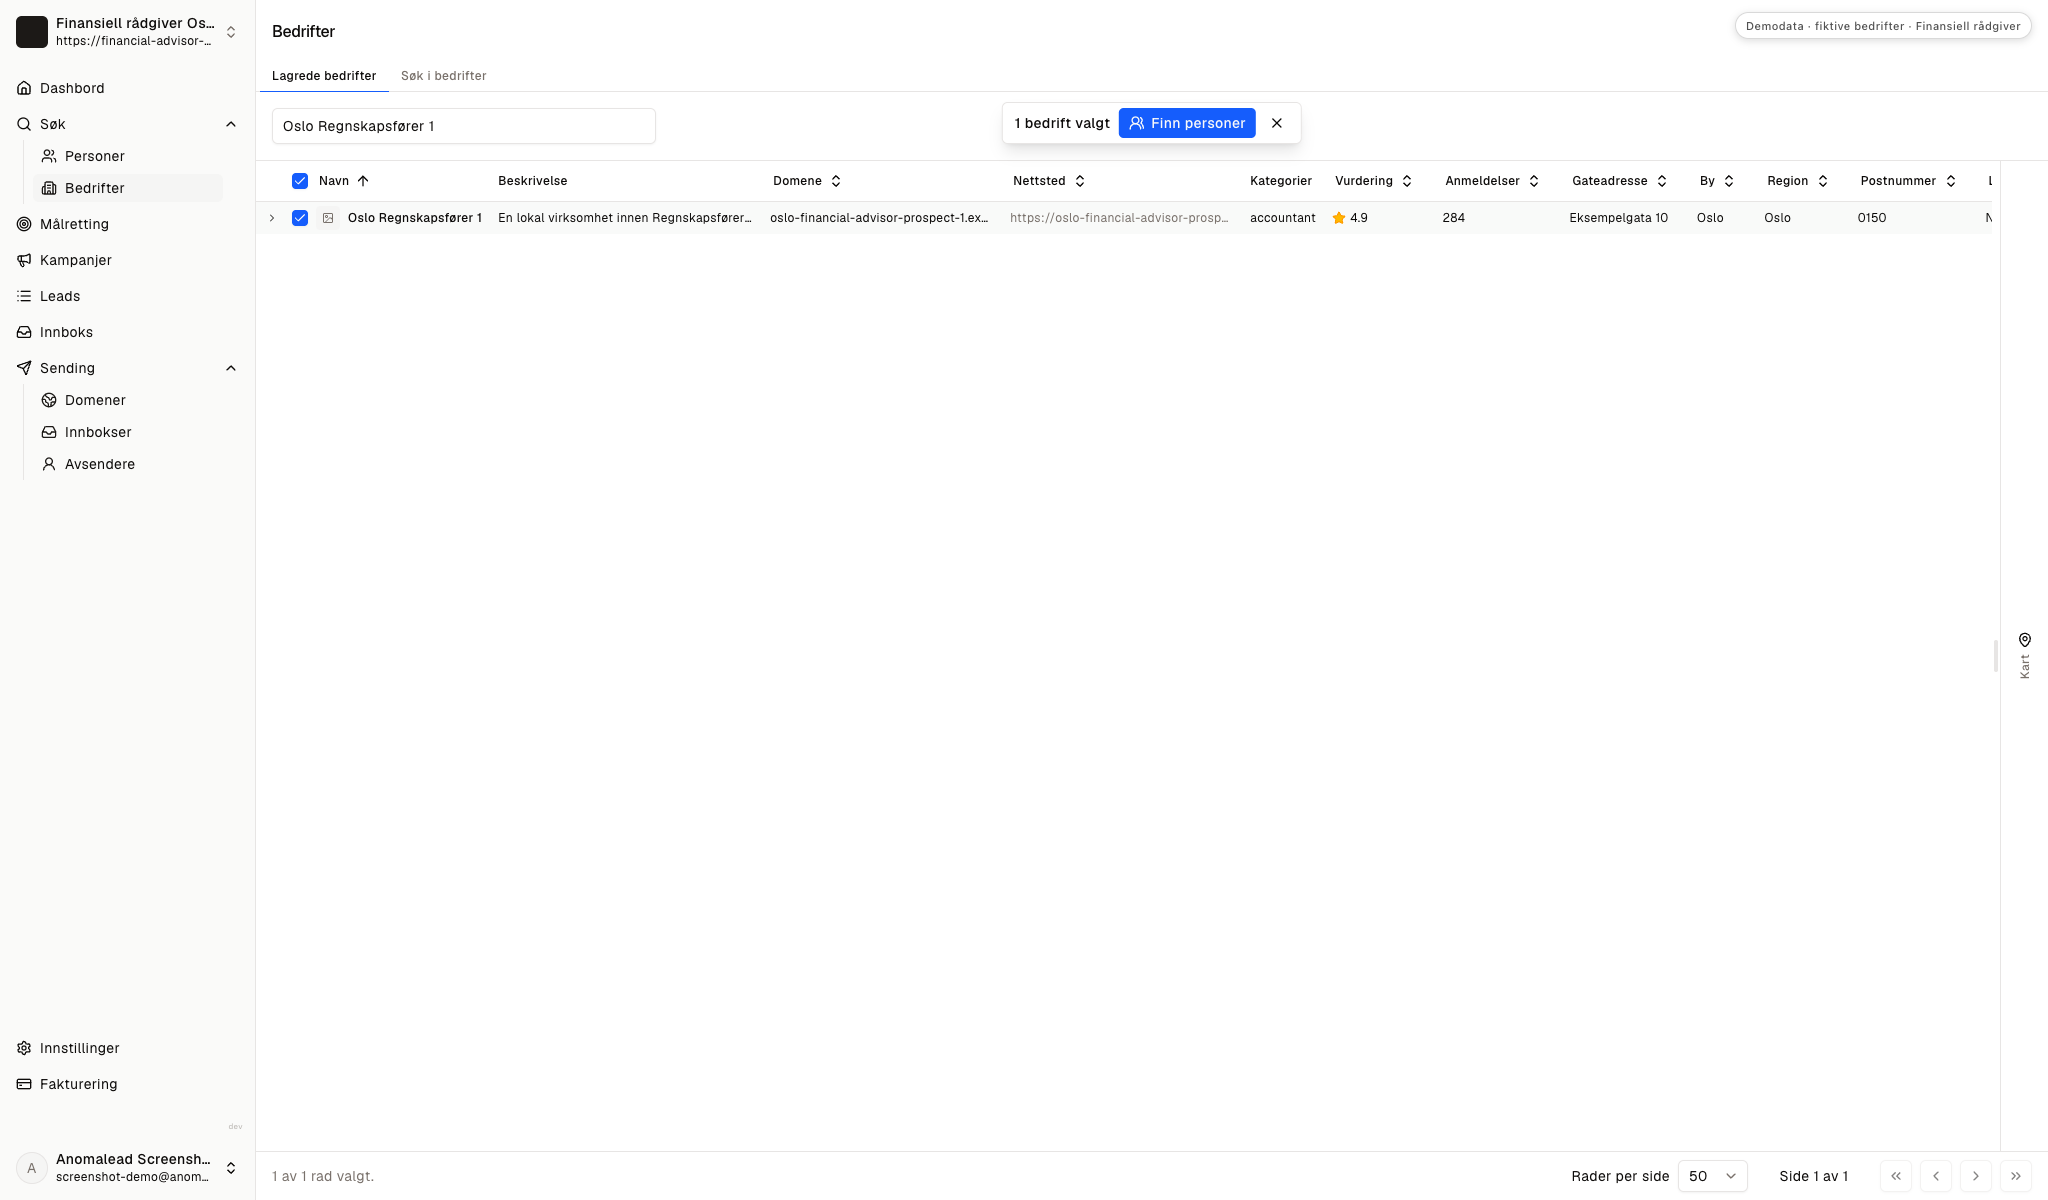
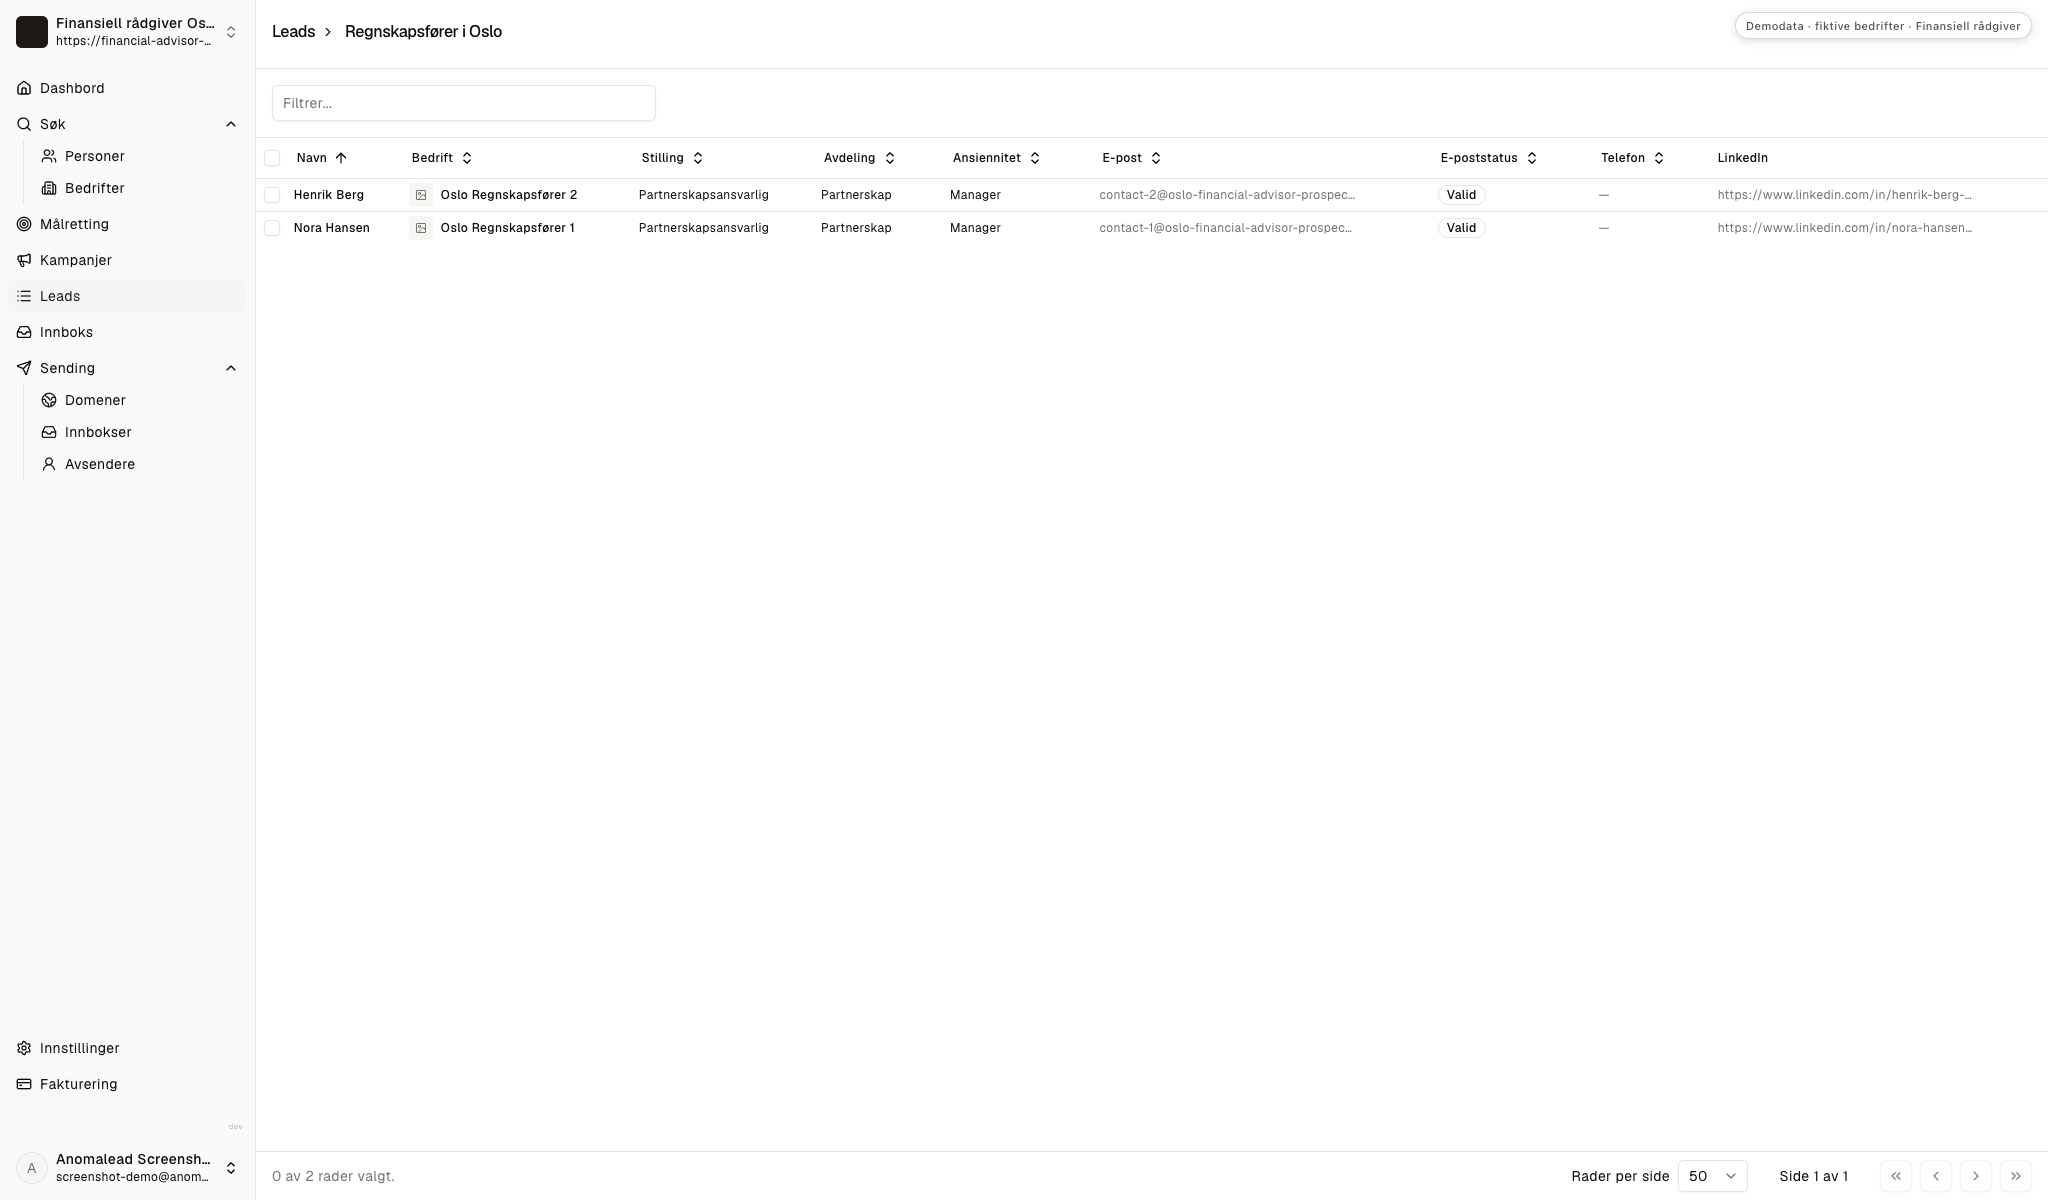
Seksjon: Finn den som vurderer eksterne fagressurserEier eller daglig leder kan godkjenne generell informasjon, mens en regnskapsfører eller personvernansvarlig kan forklare hvordan kundehenvendelser håndteres. Kontroller den faktiske kontaktpersonens rolle før du drøfter et samarbeid.
Noter firmaets offentlige tjenesteområde, kilden til rolleopplysningen og om kunden selv styrer kontaktveien. Ikke skriv ned skatteforhold, formue eller ønske om rådgivning. Les om grunnleggende profesjonell kontakt før første melding.
Vurder firmaet før du finner kontaktpersoner
Seksjon: Vurder firmaet før du finner kontaktpersonerSjekk at firmaet dekker området ditt og har en rutine det er relevant å diskutere.
Bruk stillingstitler som spor
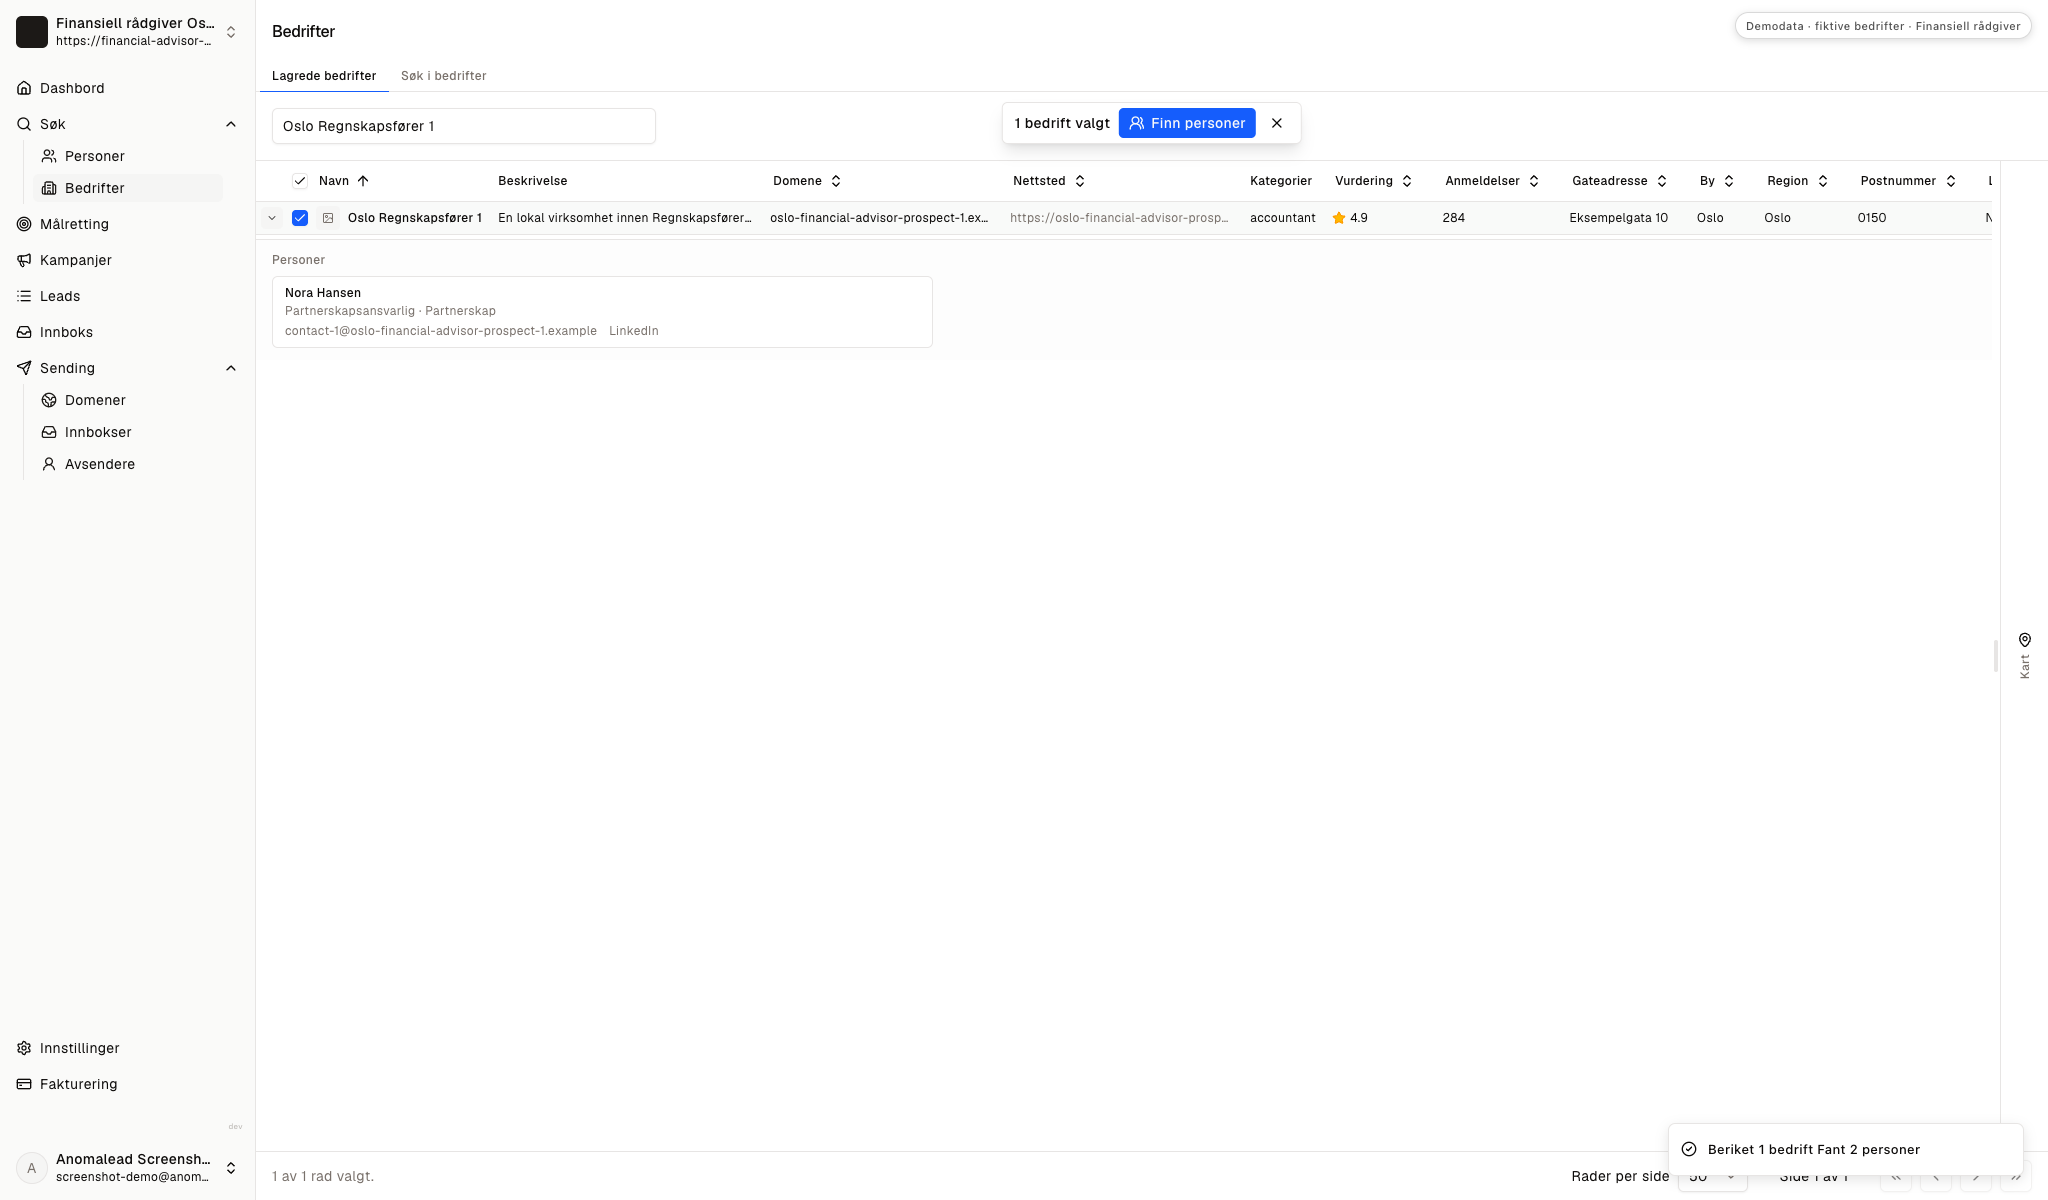
Seksjon: Bruk stillingstitler som sporBruk tittelen som et spor, og finn ut hvem som vurderer eksterne fagressurser. Profilen fastslår ikke ansvar for samtykke, henvisning eller etterlevelse.
Hold prospektnotater adskilt fra kundedata
Seksjon: Hold prospektnotater adskilt fra kundedataNoter offentlig bedriftsinformasjon og hvem som vurderer ressurser. Ikke lagre kundenavn eller private økonomiske forhold.
Vurder arbeidsinnsatsen i et regnskapssamarbeid
Seksjon: Vurder arbeidsinnsatsen i et regnskapssamarbeidEn relasjon krever tid til å undersøke firmaer, kontrollere kvalifikasjoner, godkjenne formuleringer og vedlikeholde en kontaktvei kunden selv velger. Verdien avhenger av innsatsen din, ikke av antatte henvisninger.
Passform mellom tjenestene, faglig uavhengighet og samtykke betyr mer enn en udokumentert prognose.
Legg inn egne forutsetninger om prospektering, kontroll av regler, møter, kapasitet for nye henvendelser og vedlikehold av godkjent informasjon. Kalkulatoren forutsier ikke introduksjoner, oppdrag, formue, avkastning, inntekter eller overskudd.
Regn på én god avtale
Hvis én ny kunde er verdt tusenvis, trenger du ikke magi. Du trenger noen flere møter i måneden.
Forventede månedlige resultater
- Lukkede avtaler
- 2.0
- Forventet inntekt
- 10 000 kr
- Growth-plan (1 bedrift)
- 79 kr/mnd.
- ROI
- 12 558%
Forsiktig beregning basert på møter du allerede tror du kan booke. Én lukket avtale betaler ofte for et år med Anomalead.
Sammenlign arbeidsmengde i egne scenarioer, og be ansvarlige hos begge virksomhetene vurdere rutinen.
Tilby informasjon kunden selv kan velge
Seksjon: Tilby informasjon kunden selv kan velgeDen første kampanjen bør spørre hvordan regnskapskontoret håndterer kunders forespørsler om en ekstern rådgiver. Forklar tjenestene og kvalifikasjonene dine, og hvordan kunden tar direkte kontakt. Ikke be kontoret finne mulige kunder.
Ikke antyd at henvisninger er forventet eller at et økonomisk resultat er sikret. Sjekk gjeldende yrkes- og markedsføringsregler før du omtaler godtgjørelse eller felles materiell. Disse eksemplene på forretnings-e-post kan hjelpe deg å være kortfattet.
Velg en mottaker som kan svare på prosesspørsmålet
Seksjon: Velg en mottaker som kan svare på prosesspørsmåletBekreft at en faktisk kontakt vurderer eksterne ressurser eller kan vise deg til riktig person før du sender.
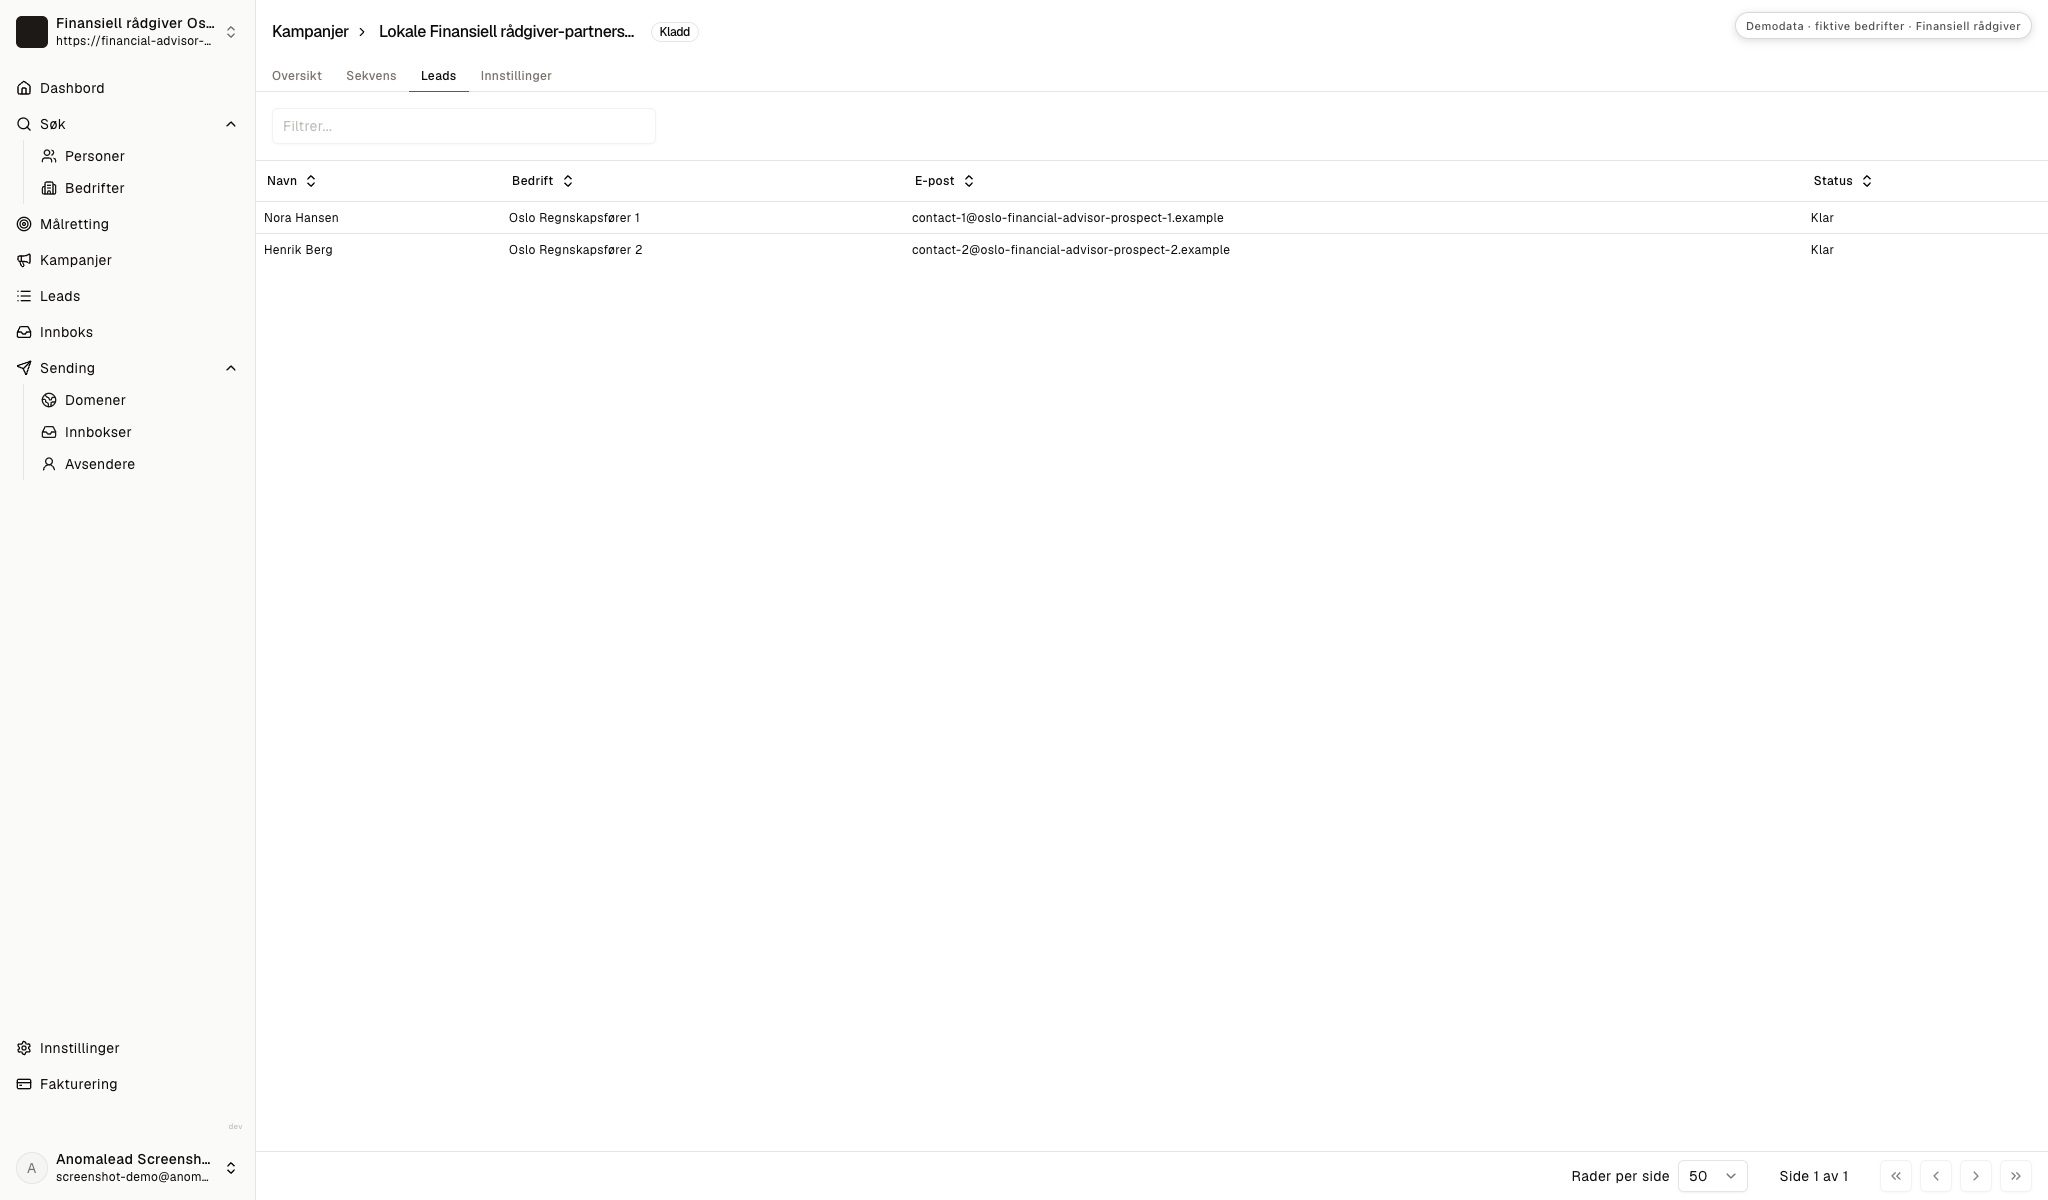
Gå gjennom e-postløpet for samtykke og presisjon
Seksjon: Gå gjennom e-postløpet for samtykke og presisjonBytt ut generisk tekst med et spørsmål om rutinen. Stans oppfølgingen hvis mottakeren avslår eller ber om det.
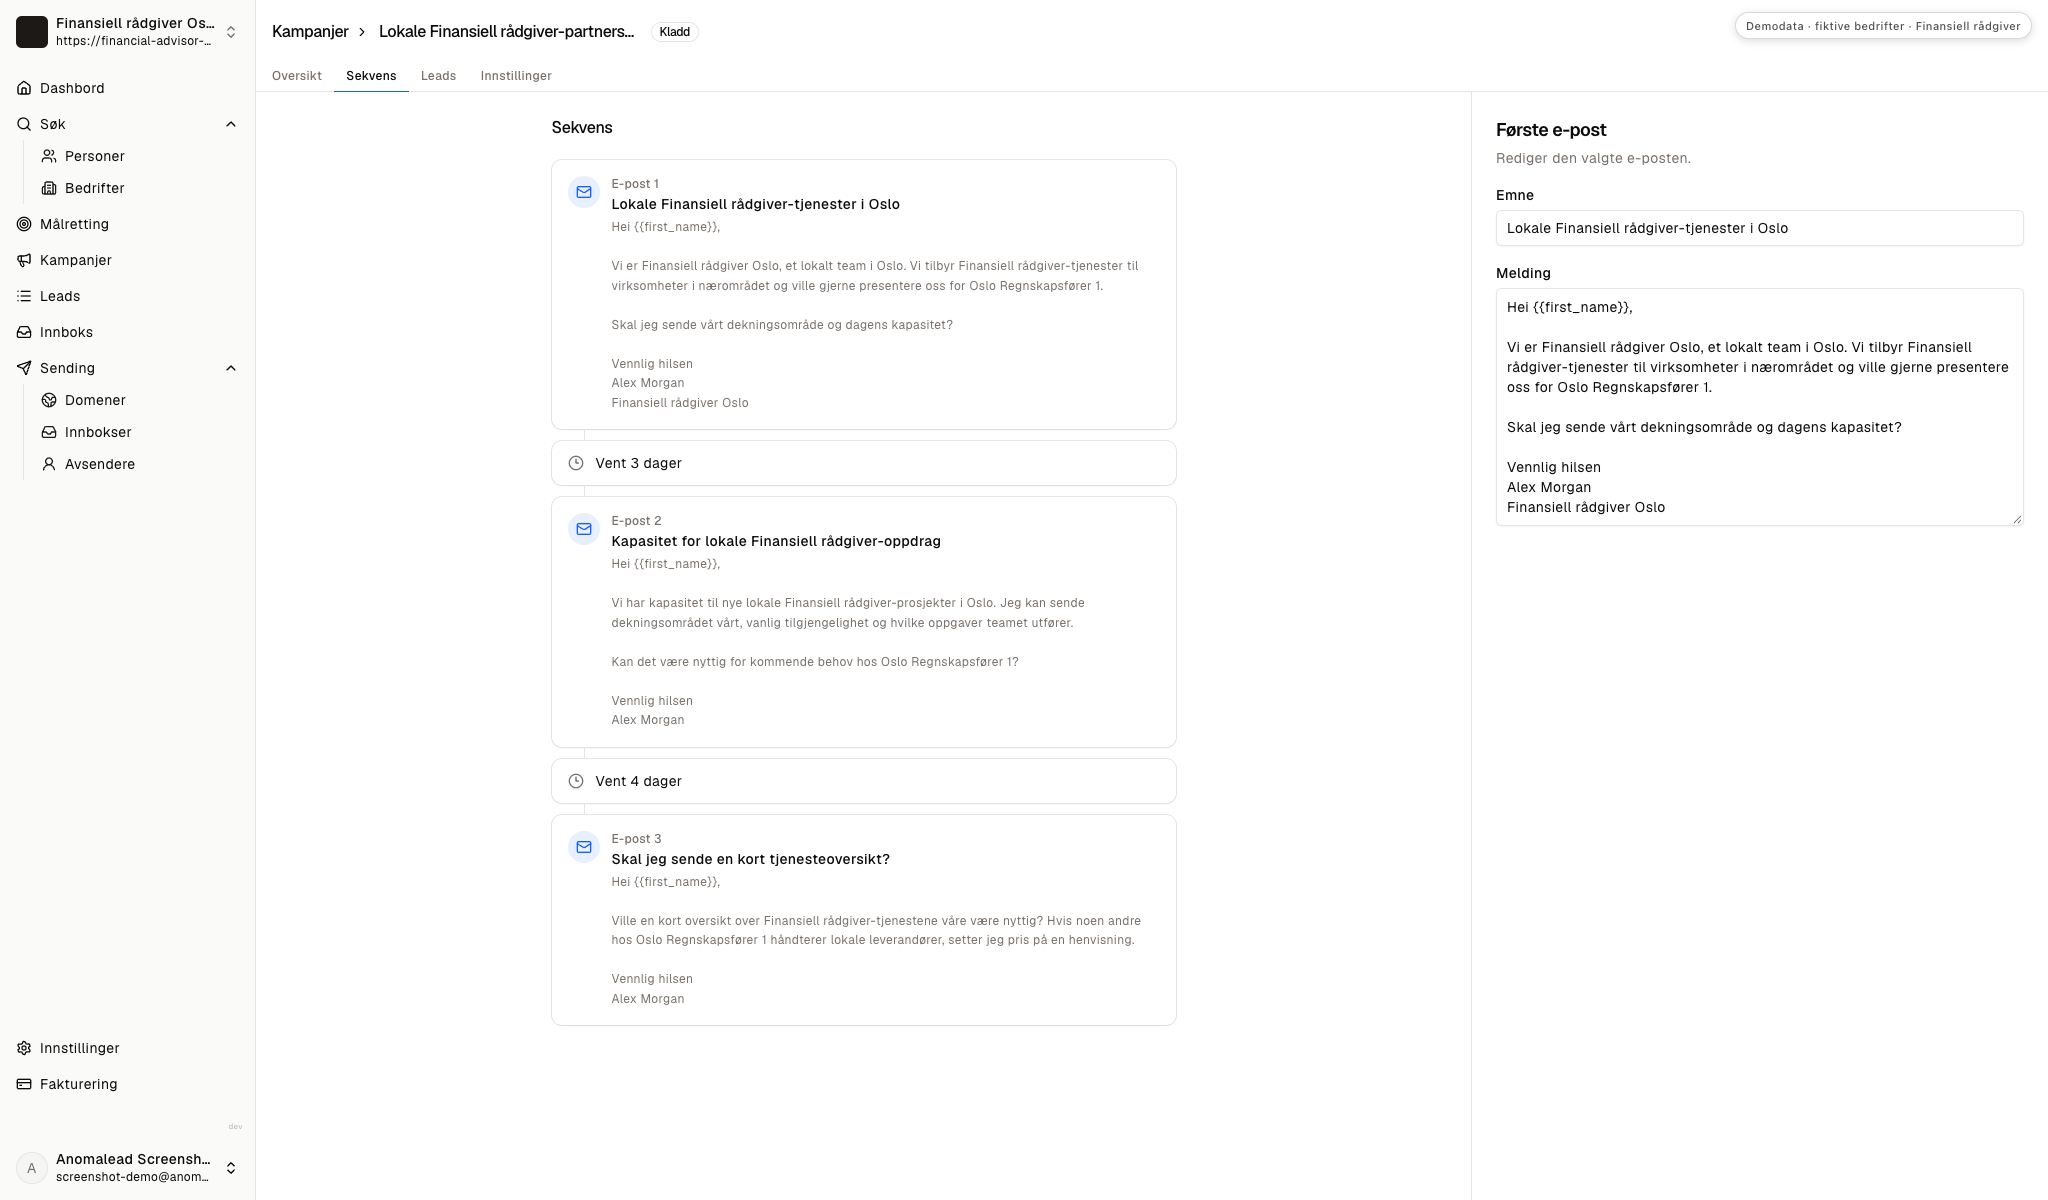
Skriv en første e-post med ett spørsmål
Seksjon: Skriv en første e-post med ett spørsmålNora Hansen og Henrik Berg er fiktive kontakter i demoen. Kontroller den faktiske mottakerens rolle, utelat kundeopplysninger og still ett spørsmål.
Første melding om en ressurs kunden ber om
Emne: En kontakt for økonomisk planlegging som kunden velger
Hei Nora,
Jeg heter Alex Morgan og representerer Finansiell rådgiver Oslo. Vi snakker direkte med personer som selv vil spørre om økonomisk planlegging innenfor vår dokumenterte fagkompetanse. Vi ber ikke et regnskapskontor sende kundenavn eller dokumenter.
Har dere en rutine for å dele kontaktinformasjon til en ekstern rådgiver når en kunde ber om det?
Vennlig hilsen, Alex Morgan, Finansiell rådgiver Oslo
Oppfølging om vurdering av ressursen
Emne: Re: En kontakt for økonomisk planlegging som kunden velger
Hei Henrik,
Jeg vil presisere at spørsmålet gjelder hvordan dere vurderer eksterne ressurser, ikke en forespørsel om henvisninger. Den som vil undersøke tjenestene våre, kontakter oss direkte, og dere får ikke detaljer fra samtalen.
Vil et kort sammendrag av dokumenterte kvalifikasjoner, tjenesteområde og personvernrutiner hjelpe dere å vurdere en nøytral ressurs?
Vennlig hilsen, Alex Morgan
Bruk en tydelig e-poststart, og la regnskapsføreren og kunden velge neste steg.
Se på svar som spørsmål om prosessen
Seksjon: Se på svar som spørsmål om prosessenSkjermen illustrerer en arbeidsflyt, ikke samtykke, henvisninger eller oppdrag.
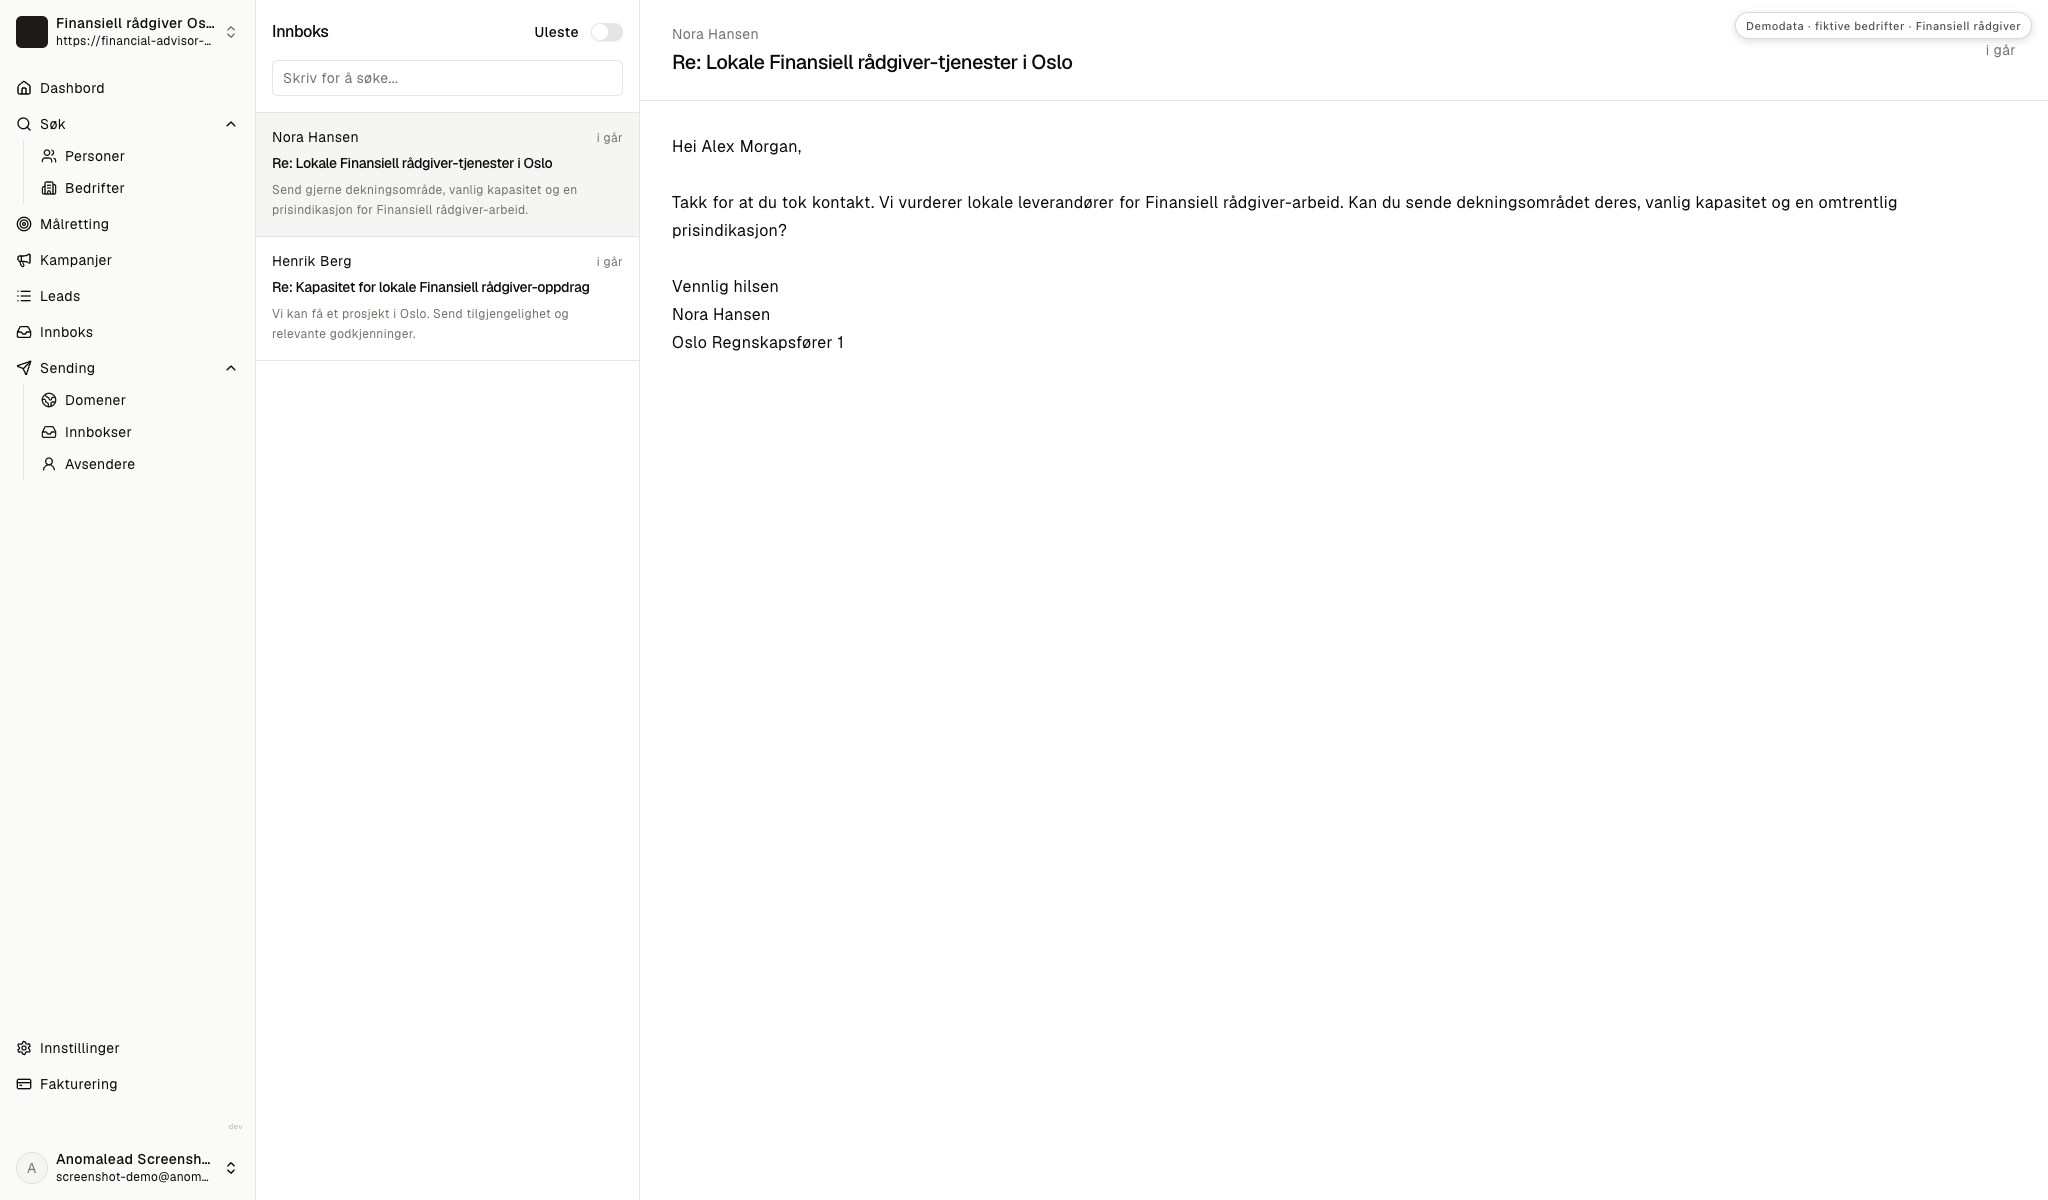
Svar regnskapsførere uten å gå over kundens grenser
Seksjon: Svar regnskapsførere uten å gå over kundens grenserDemomeldingene spør om område, kapasitet, pris og kvalifikasjoner. Svar med oppdaterte bedriftsopplysninger, og la kunden styre om hen vil ta kontakt.
Nora spør om område, kapasitet og pris
Seksjon: Nora spør om område, kapasitet og prisSend gjerne dekningsområde, vanlig kapasitet og en prisindikasjon for finansiell rådgivning.
Oppgi bare områder og tjenester du kan støtte. Bruk gjeldende, godkjent prisinformasjon og forklar at omfang og kostnad avklares direkte med personen som tar kontakt.
Ikke be om navn, skattemateriale, saldo eller årsak til at noen ønsker rådgivning.
Svar uten å finne på en pris:
Takk, Nora. Vi kan sende områdene vi dekker, tjenesteomfanget og godkjent informasjon om hvordan kostnader avklares. Vi går gjennom riktig tjeneste og pris direkte med den som kontakter oss. Dere kan vurdere en nøytral ressurs uten å dele kundeopplysninger.
Henrik spør om et mulig prosjekt, kapasitet og kvalifikasjoner
Seksjon: Henrik spør om et mulig prosjekt, kapasitet og kvalifikasjonerVi kan få et prosjekt i Oslo. Send tilgjengelighet, hvilke tjenester teamet dekker og relevante godkjenninger.
Send oppdaterte kvalifikasjoner og beskriv tjenester som dekkes av dokumentert kompetanse. Kontroller kapasiteten før du oppgir tilgjengelighet.
Avklar om kontoret vurderer en generell ressurs. Hvis en kunde vil snakke, bør personen selv ta kontakt gjennom den vanlige inntaks- og konfliktkontrollen din.
Del opplysninger som kan bekreftes:
Takk, Henrik. Vi kan dele kvalifikasjonene våre, tjenesteområdet og stedene vi dekker. Vi bekrefter kapasiteten direkte med personer som kontakter oss. Vurderer dere en nøytral ressurs, uten å be oss motta private kundeopplysninger?
Regnskapsføreren spør om du betaler for henvisninger
Seksjon: Regnskapsføreren spør om du betaler for henvisningerTilbyr dere betaling eller en gjensidig avtale for introduksjoner?
Ikke lov betaling, gjensidige henvisninger eller fordeler. Be de ansvarlige kontrollere reglene og opplysningspliktene før dere drøfter betaling eller felles markedsføring.
En nøytral kontakt betyr ikke at regnskapsføreren anbefaler deg eller har en økonomisk interesse.
Avklar grensen før dere diskuterer vilkår:
Vi legger ikke til grunn at betaling eller en gjensidig avtale er passende. Eventuell godtgjørelse eller felles markedsføring må vurderes etter reglene som gjelder for begge virksomhetene. Utgangspunktet vårt er en nøytral kontakt kunden selv kan velge.
Regnskapsføreren tilbyr å sende økonomiske dokumenter
Seksjon: Regnskapsføreren tilbyr å sende økonomiske dokumenterEn kunde vurderer rådgivning. Vil du at jeg sender skattemeldingen og opplysninger om formuen?
Takk nei til dokumentene, og be regnskapsføreren om ikke å sende personopplysninger. Kunden kan kontakte deg direkte og bruke den godkjente inntaksprosessen etter informasjon om personvern og interessekonflikter.
Ikke gjør en salgssamtale om til en uformell vurdering eller anbefaling.
Beskytt opplysningene og vis til direkte kontakt:
Ikke send skattemeldingen, formuesopplysninger eller kundens navn. Hvis personen vil undersøke tjenestene våre, kan du dele den offentlige kontaktinformasjonen, så tar kunden selv kontakt. Vi forklarer inntak og personvern før vi ber om opplysninger.
Før du kontakter neste regnskapskontor
Seksjon: Før du kontakter neste regnskapskontorVelg en gruppe regnskapsførere som passer med tjenesteområdet og den dokumenterte kompetansen din. Undersøk noen firmaer fra offentlige kilder, finn den som vurderer eksterne ressurser, og spør om rutinen i stedet for å be om kundelister.
Lag et kort partnermateriell med kvalifikasjoner, tjenester, personvern, inntakskontakt og godkjente formuleringer. Be ansvarlig person kontrollere yrkesetikk, godtgjørelse og markedsføringsregler. Se kundeanskaffelse for regnskapsførere for partnerens perspektiv.
Spørsmål om samarbeid mellom regnskapsførere og rådgivere
Seksjon: Spørsmål om samarbeid mellom regnskapsførere og rådgivereKan en regnskapsfører sette en kunde i kontakt med en finansiell rådgiver?
Seksjon: Kan en regnskapsfører sette en kunde i kontakt med en finansiell rådgiver?Regnskapsføreren kan dele en nøytral kontakt når kunden ber om det og firmaets rutine tillater det. Kunden velger selv om hen vil ta kontakt; private økonomiske opplysninger skal ikke deles uten samtykke og en forsvarlig prosess.
Bør en rådgiver betale regnskapsføreren for en henvisning?
Seksjon: Bør en rådgiver betale regnskapsføreren for en henvisning?Ikke gå ut fra at godtgjørelse eller gjensidige fordeler er tillatt. Begge virksomhetene bør kontrollere yrkesetikk, opplysninger, personvern og markedsføringsregler før de avtaler betaling eller felles profilering.
Hva bør rådgiveren kontrollere før et samarbeid foreslås?
Seksjon: Hva bør rådgiveren kontrollere før et samarbeid foreslås?Kontroller kvalifikasjoner, tjenesteområde, personvern, inntak og vurdering av interessekonflikter. Forklar en kundestyrt kontaktvei som ikke krever navn eller dokumenter fra regnskapsføreren.
Er regnskapsfirmaene i demoen virkelige?
Seksjon: Er regnskapsfirmaene i demoen virkelige?Nei. Firmaoppføringer, kontaktprofiler og innbokssvar er fiktive eksempler. De er ikke Anomalead-kunder, virkelige regnskapsførere, introduksjoner, planer eller resultater.
Hva forutsier ROI-kalkulatoren?
Seksjon: Hva forutsier ROI-kalkulatoren?Den modellerer virksomhetens egne antakelser om prospektering og vedlikehold av relasjoner. Den forutsier ikke introduksjoner, formue, avkastning, oppdrag, inntekter eller overskudd.