Leadgenerering for eiendomsmeglere via boliglånsformidlere fungerer når begge virksomhetene vet hvilke kunder de kan hjelpe og hvordan en introduksjon skjer. En rådgiver kan møte en kjøper før personen har valgt megler, eller høre at en boligeier vurderer salg. Du kan forklare lokal boligformidling og neste steg rundt boligen, mens spørsmål om lån blir hos rådgiveren.
Bygg samarbeidet rundt samtykke, område og riktig tjeneste, ikke et løfte om å utveksle navn. Ta kontakt med formidlere som betjener de samme områdene og boligtypene som teamet ditt. Forklar forskjellen mellom kjøper- og selgeroppdrag, og la kunden selv velge om en introduksjon er ønsket. En bredere plan for å finne bedriftskunder kan støtte denne henvisningskanalen.
Viktigste råd
- Kontakt boliglånsformidlere med kunder som trenger en megler i området og for boligtypen du arbeider med.
- Be kunden samtykke før rådgiveren deler kontaktopplysninger, og hold lånedokumenter og finansieringsspørsmål utenfor samtalen.
- Kvalifiser hver introduksjon etter oppdragstype, sted, tidspunkt og representasjonen kunden ønsker.
- Avtal hvordan virksomhetene bekrefter en introduksjon, beskytter kundeopplysninger og opplyser om eventuelle avtaler etter lokale regler.
Hvilke boliglånspartnere kan henvise kunder som passer?
Seksjon: Hvilke boliglånspartnere kan henvise kunder som passer?Prioriter boliglånsformidlere som arbeider i området ditt og med boligsegmenter du kan hjelpe. En god partner foreslår en introduksjon bare når kunden selv ønsker det.
- Uavhengig boliglånsformidler: En uavhengig formidler sammenligner finansieringsmuligheter og møter kanskje kjøpere før de har valgt megler. Fortell om områdene, boligtypene og kjøperoppdragene kontoret ditt håndterer. Da kan rådgiveren tilby en introduksjon når kunden spør, uten å fremstille kontakten som et vilkår for finansiering.
- Rådgiver hos en lokal långiver: En rådgiver kan høre at en kjøper er klar for visninger eller vil forstå kjøpsprosessen. Avklar hvilke spørsmål långiveren tar, og hvilke du kan svare på som megler. Bli også enige om hvordan kunden godkjenner en introduksjon.
- Kontorleder eller partnerskapsansvarlig: Personen som håndterer faglige relasjoner kan avtale en overlevering som fungerer for hele teamet. Spør hvordan meglere fordeles, hvem som følger opp når den vanlige kontaktpersonen er borte, og hvordan kontoret noterer en introduksjon uten å spre kundens økonomiske opplysninger.
Fokuser på noen få lokale boliglånskontorer med kunder og arbeidsmåter som passer kapasiteten din, og som lar hver kunde velge selv.
Vurder samarbeidet før du lagrer en kontakt
Seksjon: Vurder samarbeidet før du lagrer en kontaktEt boliglånskontor passer når kundenes behov, geografien og henvisningsmåten stemmer med det meglerkontoret kan håndtere. Vurder virksomheten før du leter etter enkeltpersoner.
- Felles dekningsområde: Sammenlign kontorets lokasjoner og oppgitte dekning med områdene der meglerne dine kan representere kunder. En profil som nevner et stort område, bekrefter ikke lokal kapasitet; undersøk hvor teamet faktisk jobber.
- Bolig- og oppdragstype: Spør om kontoret arbeider med boligtypene og transaksjonene du tar hånd om, for eksempel førstegangskjøp, flytting eller salg for en eier. Ikke anta at kundene passer bare fordi begge virksomhetene arbeider med boliger.
- Samtykke og overlevering: Avtal at kunden velger om en introduksjon skal skje og hvilke opplysninger som kan deles. En nyttig overlevering kan nevne ønsket meglertjeneste, foretrukket kontaktmåte og tidspunkt. Lånesøknad, kredittopplysninger og økonomiske dokumenter hører ikke hjemme i prospektnotatene dine.
- Faglige grenser: Hold boligformidling adskilt fra finansieringsråd. Sjekk reglene for markedsføring, opplysninger til kunden og yrkesutøvelse som gjelder for kontoret og området ditt før dere snakker om henvisningsbetaling eller felles markedsføring.
Behold bare kontoer der du kan navngi partnerkontakten, det mulige kundebehovet og et respektfullt neste steg. Sjekk manglende opplysninger før du tar kontakt.
Om demodataene
Eksemplene nedenfor nevner Eiendom byrå Oslo, fiktive boliglånskontorer, Nora Hansen og Henrik Berg samt eksempelmeldinger. Opplysningene er oppdiktet og viser ikke Anomalead-kunder, kontrollerte prospekter, ekte henvisninger eller kampanjeresultater.
Finn boliglånskontorer med lokal overlapp
Seksjon: Finn boliglånskontorer med lokal overlappSøk etter boliglånsformidlere i områdene der meglerne dine kan hjelpe kunder, og undersøk hvert firma før du lagrer det. Kategori- og stedsfiltre kan lage en liste for gjennomgang, men viser ikke at bedriften trenger en megler eller ønsker å henvise kunder.
I din arbeidsflyt for B2B-prospektering bør du skrive hvorfor kontoret passer: lokal dekning, kundetyper og en ryddig måte å spørre om samarbeid på. Vurderinger, omtaler og en god profil dokumenterer ikke kvaliteten på kunderelasjonene.
Søk innenfor ditt eget dekningsområde
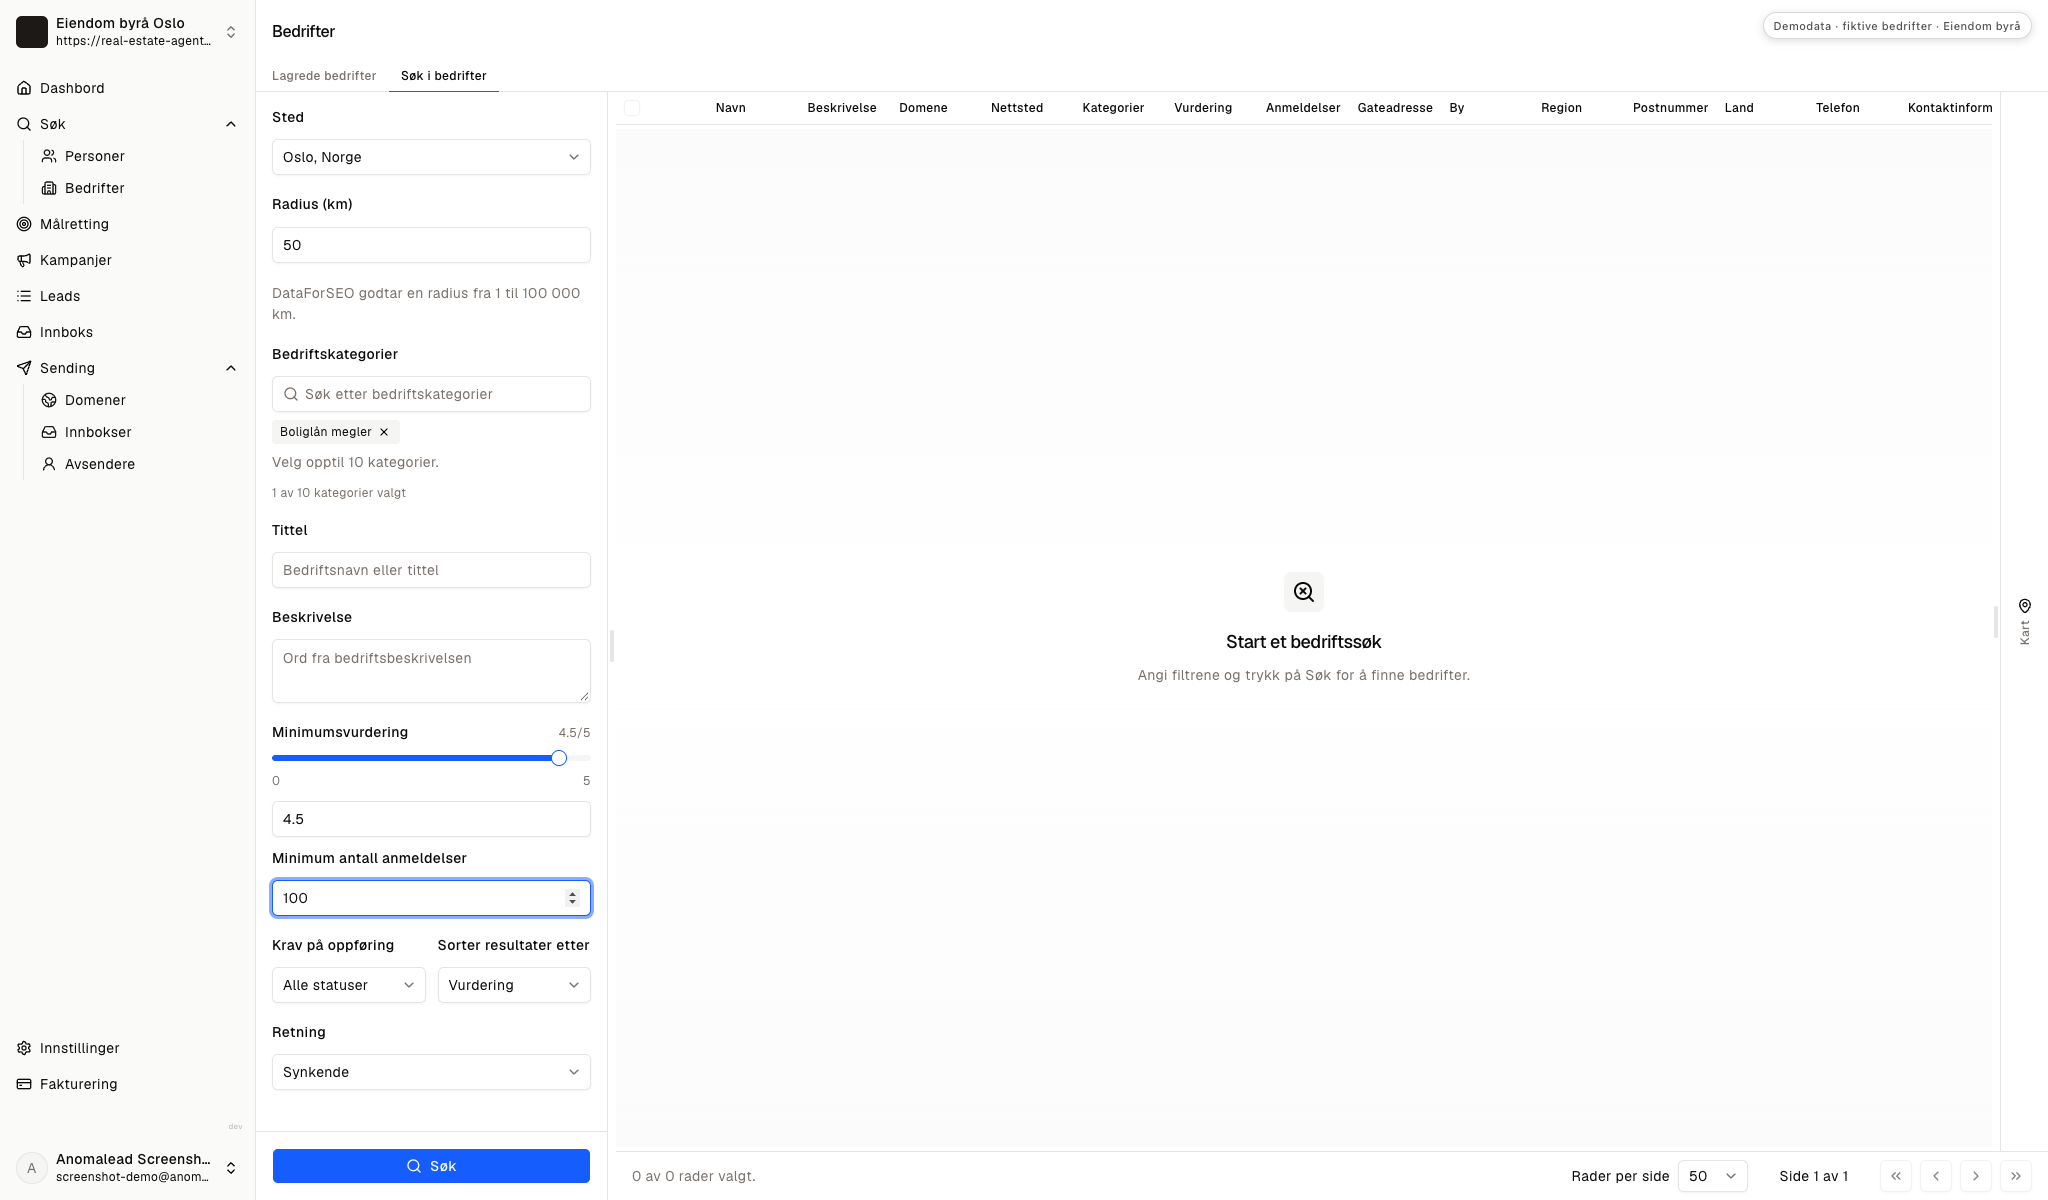
Seksjon: Søk innenfor ditt eget dekningsområdeDemofilteret viser sted, radius, bedriftskategori og vurdering. Velg området der meglerne dine kan representere kunder, og kontroller deretter kategorien.
Filtre hjelper deg å sortere funnene. De bekrefter ikke hvordan bedriften håndterer henvisninger eller hva kunden trenger.
Vurder boliglånskontoret, ikke bare vurderingen
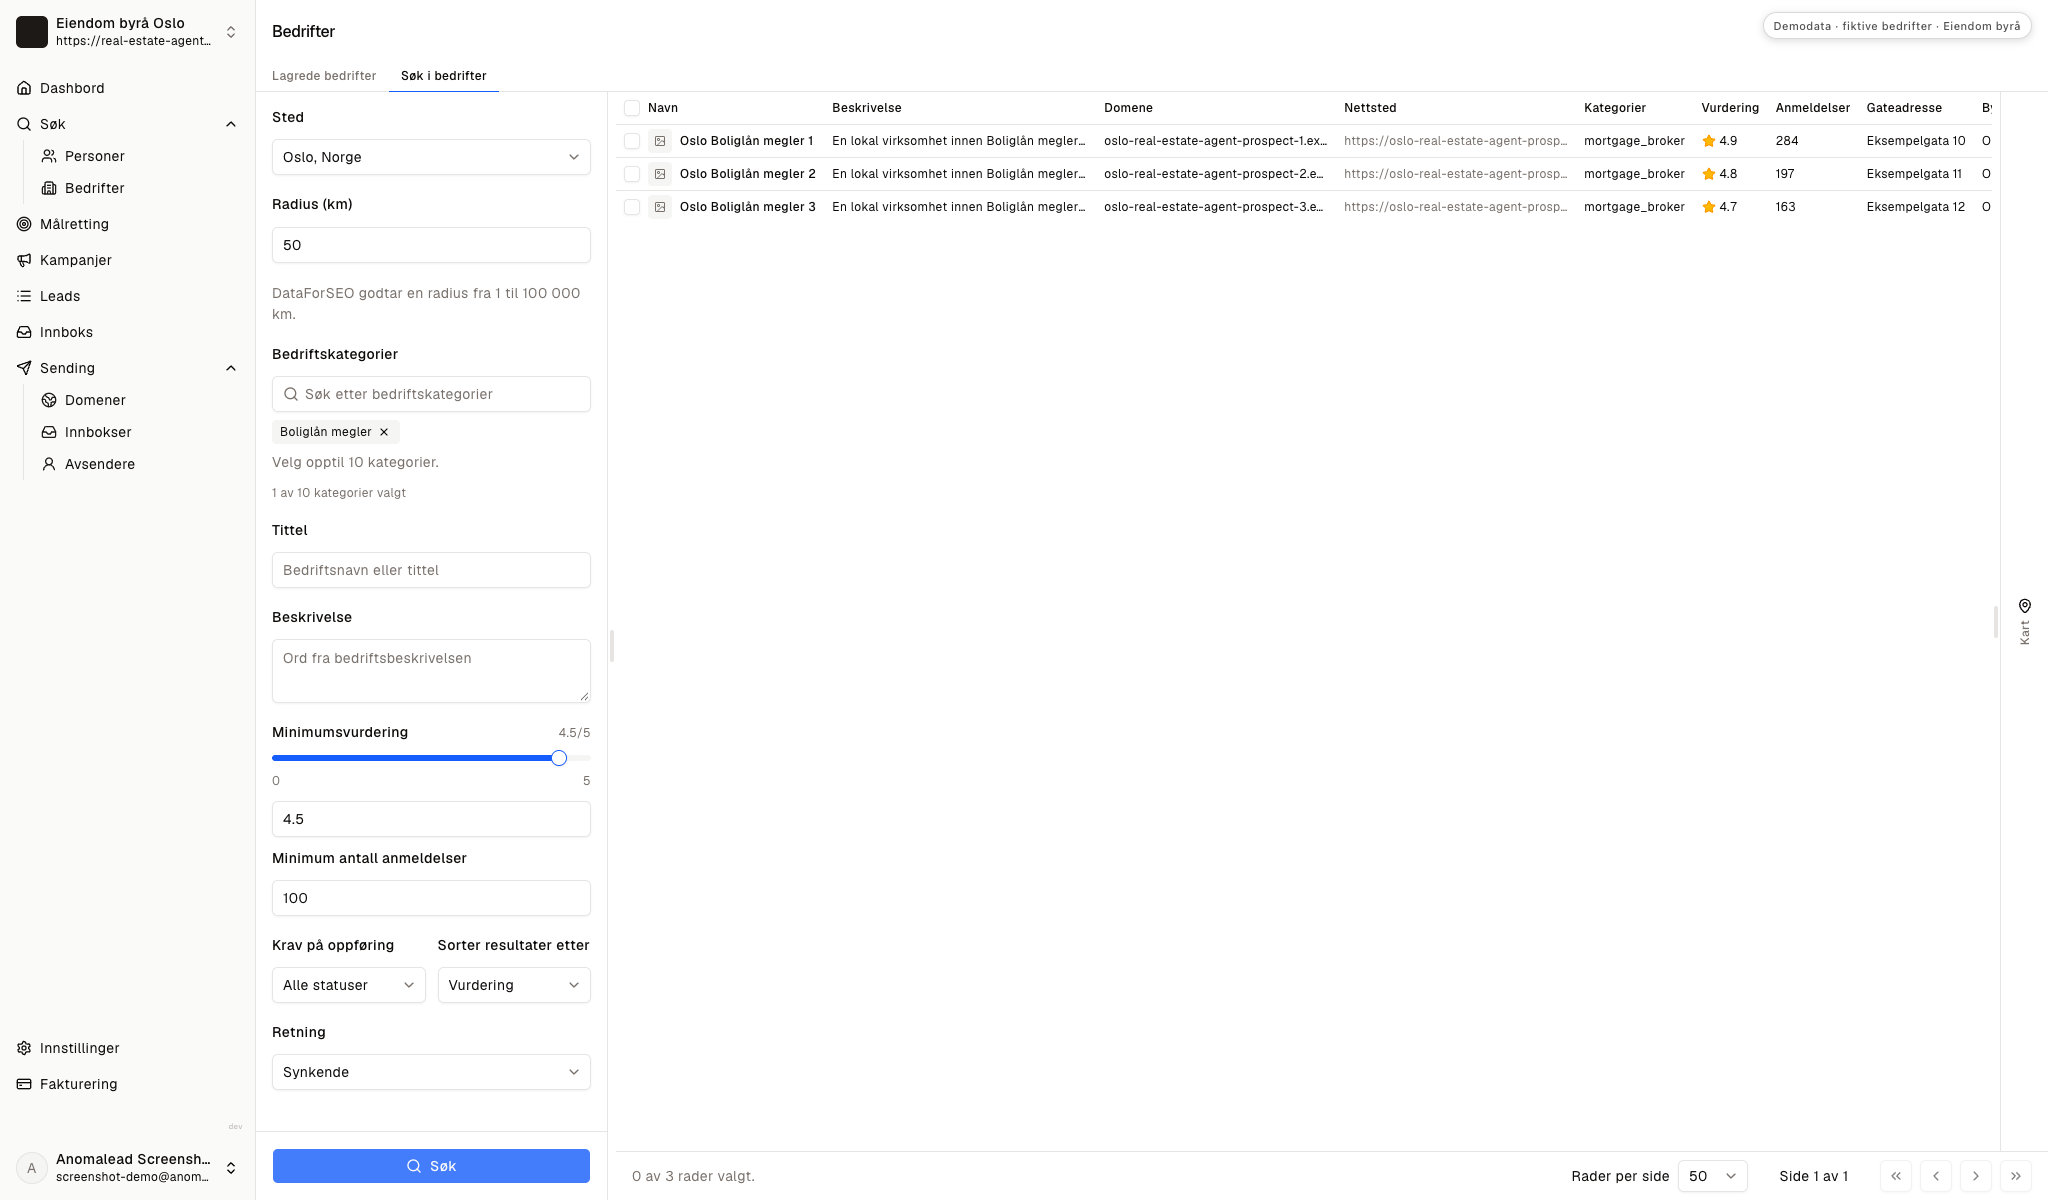
Seksjon: Vurder boliglånskontoret, ikke bare vurderingenDemoen viser tre fiktive boliglånskontorer med generelle beskrivelser, domener, vurderinger og antall omtaler. Opplysningene beviser ikke at et henvisningssamarbeid passer.
Kontroller kontorets egne lokasjoner, tjenester og ansatte før du lagrer det.
Lagre bare kontorer det er verdt å undersøke
Seksjon: Lagre bare kontorer det er verdt å undersøkeI demoen lagres to av de tre viste kontorene. Behold et boliglånskontor bare når området og kundene gir en tydelig grunn til å spørre om introduksjoner med kundens samtykke.
Hopp over kontorer utenfor dekningen din eller uten en tydelig partnerkontakt.
Finn personen som håndterer partnerintroduksjoner
Seksjon: Finn personen som håndterer partnerintroduksjonerSe etter en boliglånsformidler, avdelingsleder eller relasjonsansvarlig som kan forklare kontorets rutine for profesjonelle introduksjoner. En tittel er et hint, ikke bevis på ansvar; spør hvem som håndterer lokale meglerforhold hvis det er uklart.
Hold kjøper- og selgeroppdrag adskilt i notatene dine. En kjøper som leter etter en megler trenger en annen overlevering enn en eier som vurderer salg. Ingen av samtalene krever låne- eller kredittopplysninger.
Kontroller matchen før du finner kontakter
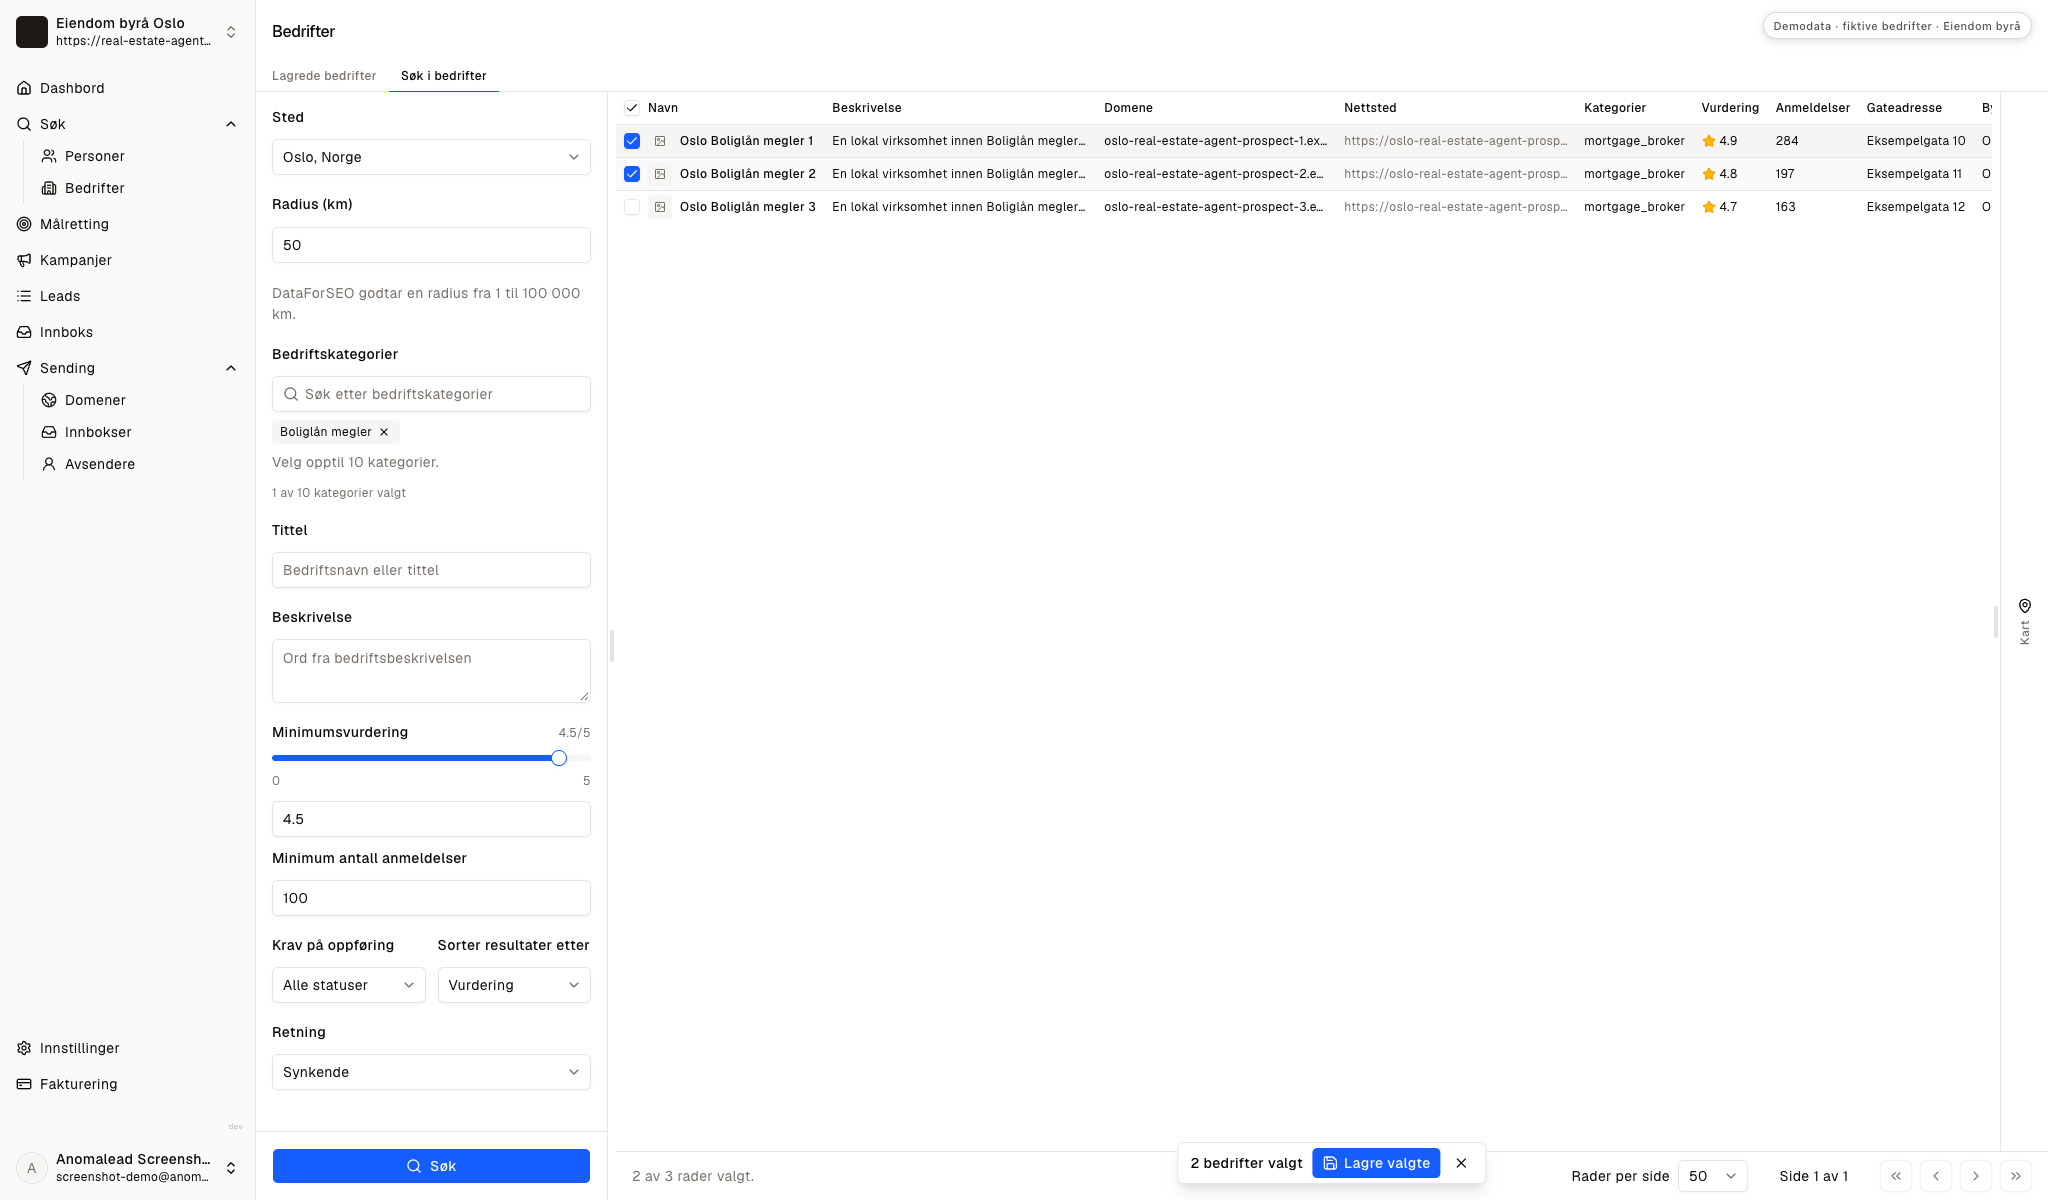
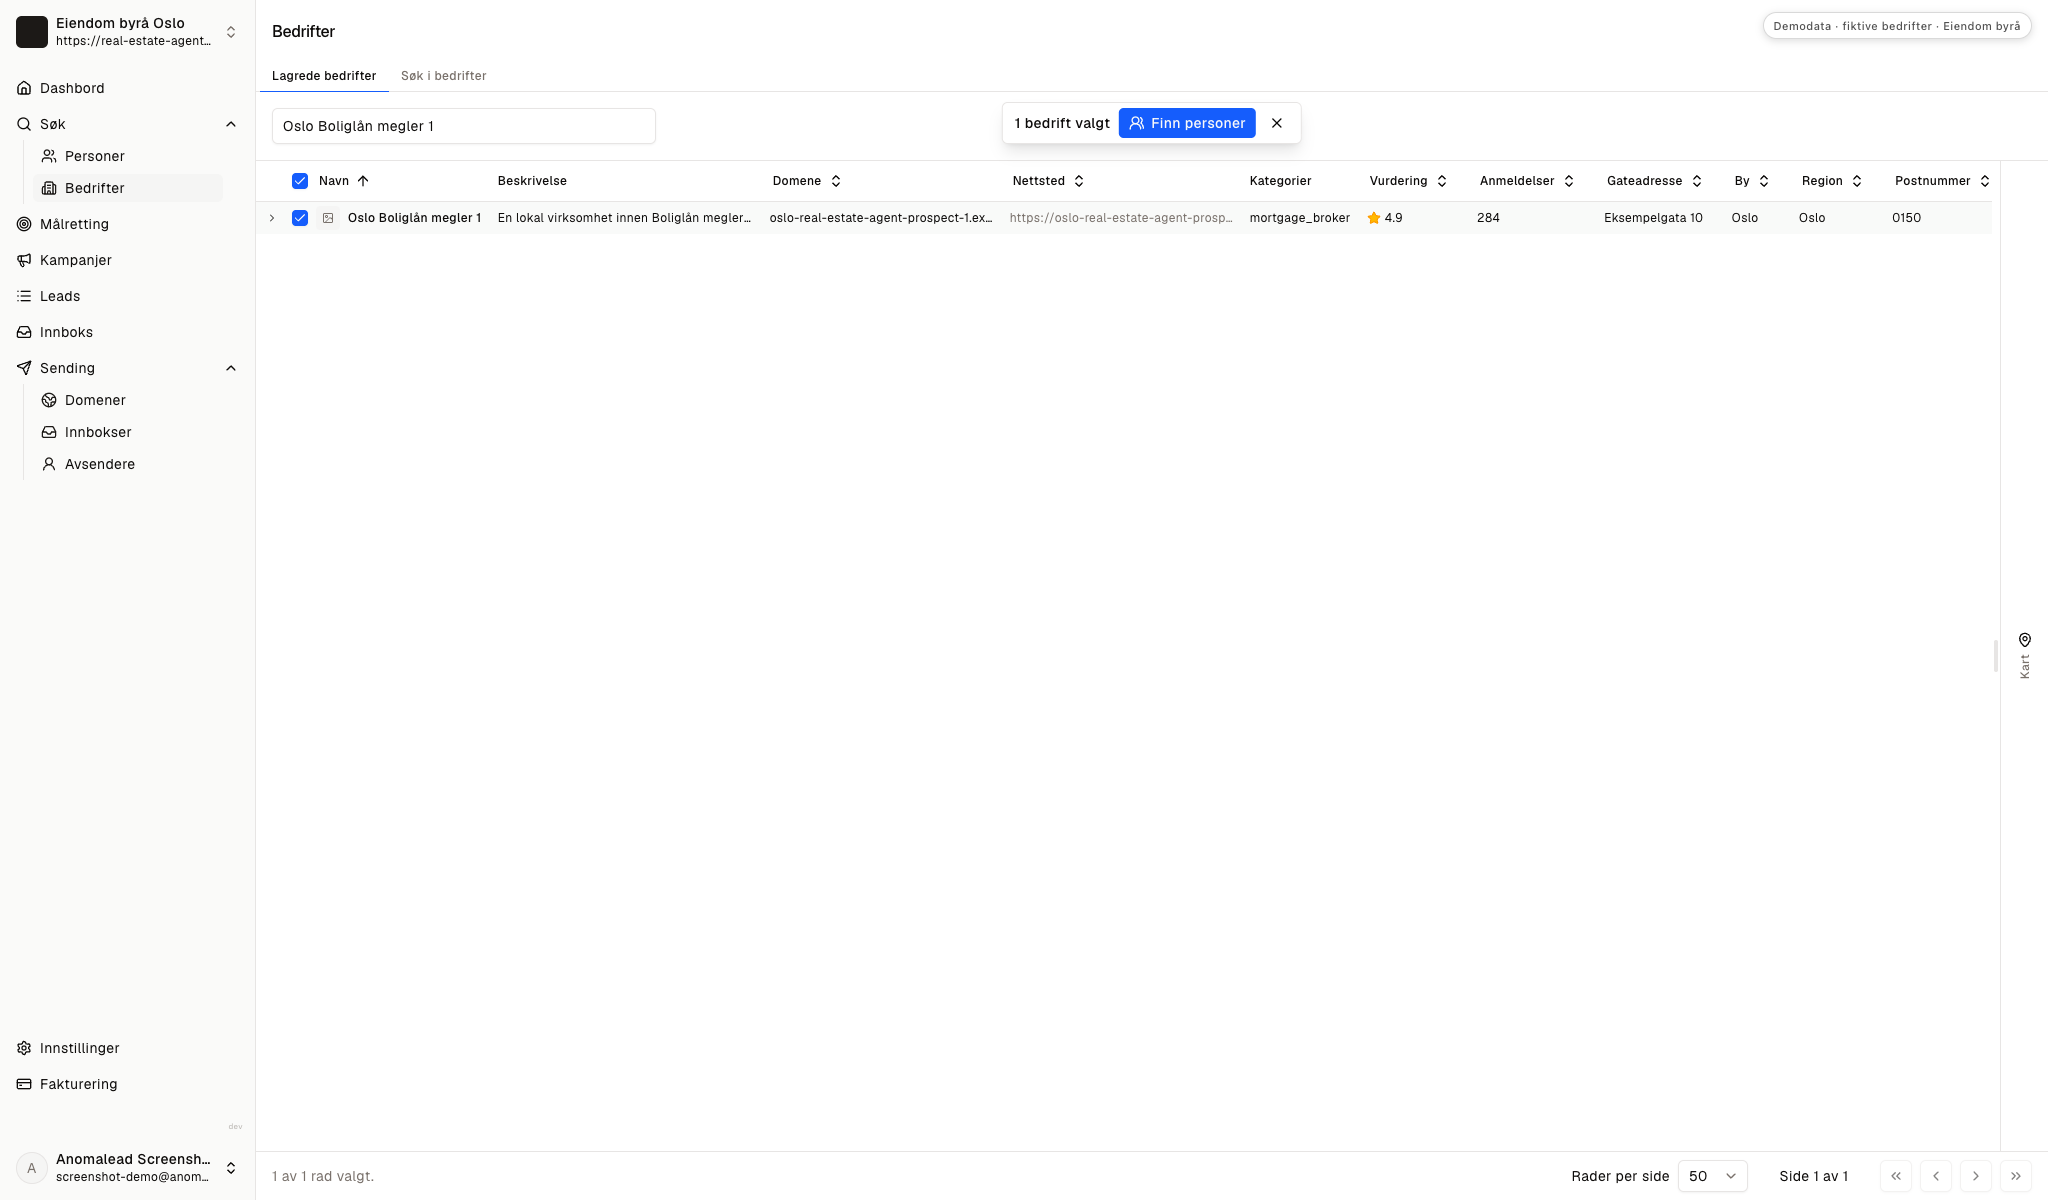
Seksjon: Kontroller matchen før du finner kontakterDemoen viser et lagret firma valgt ved siden av handlingen Berik personer. Kontroller område og kundefokus først; verktøyet kan ikke avgjøre om relasjonen hjelper kundene.
Sjekk personens rolle før du tar kontakt
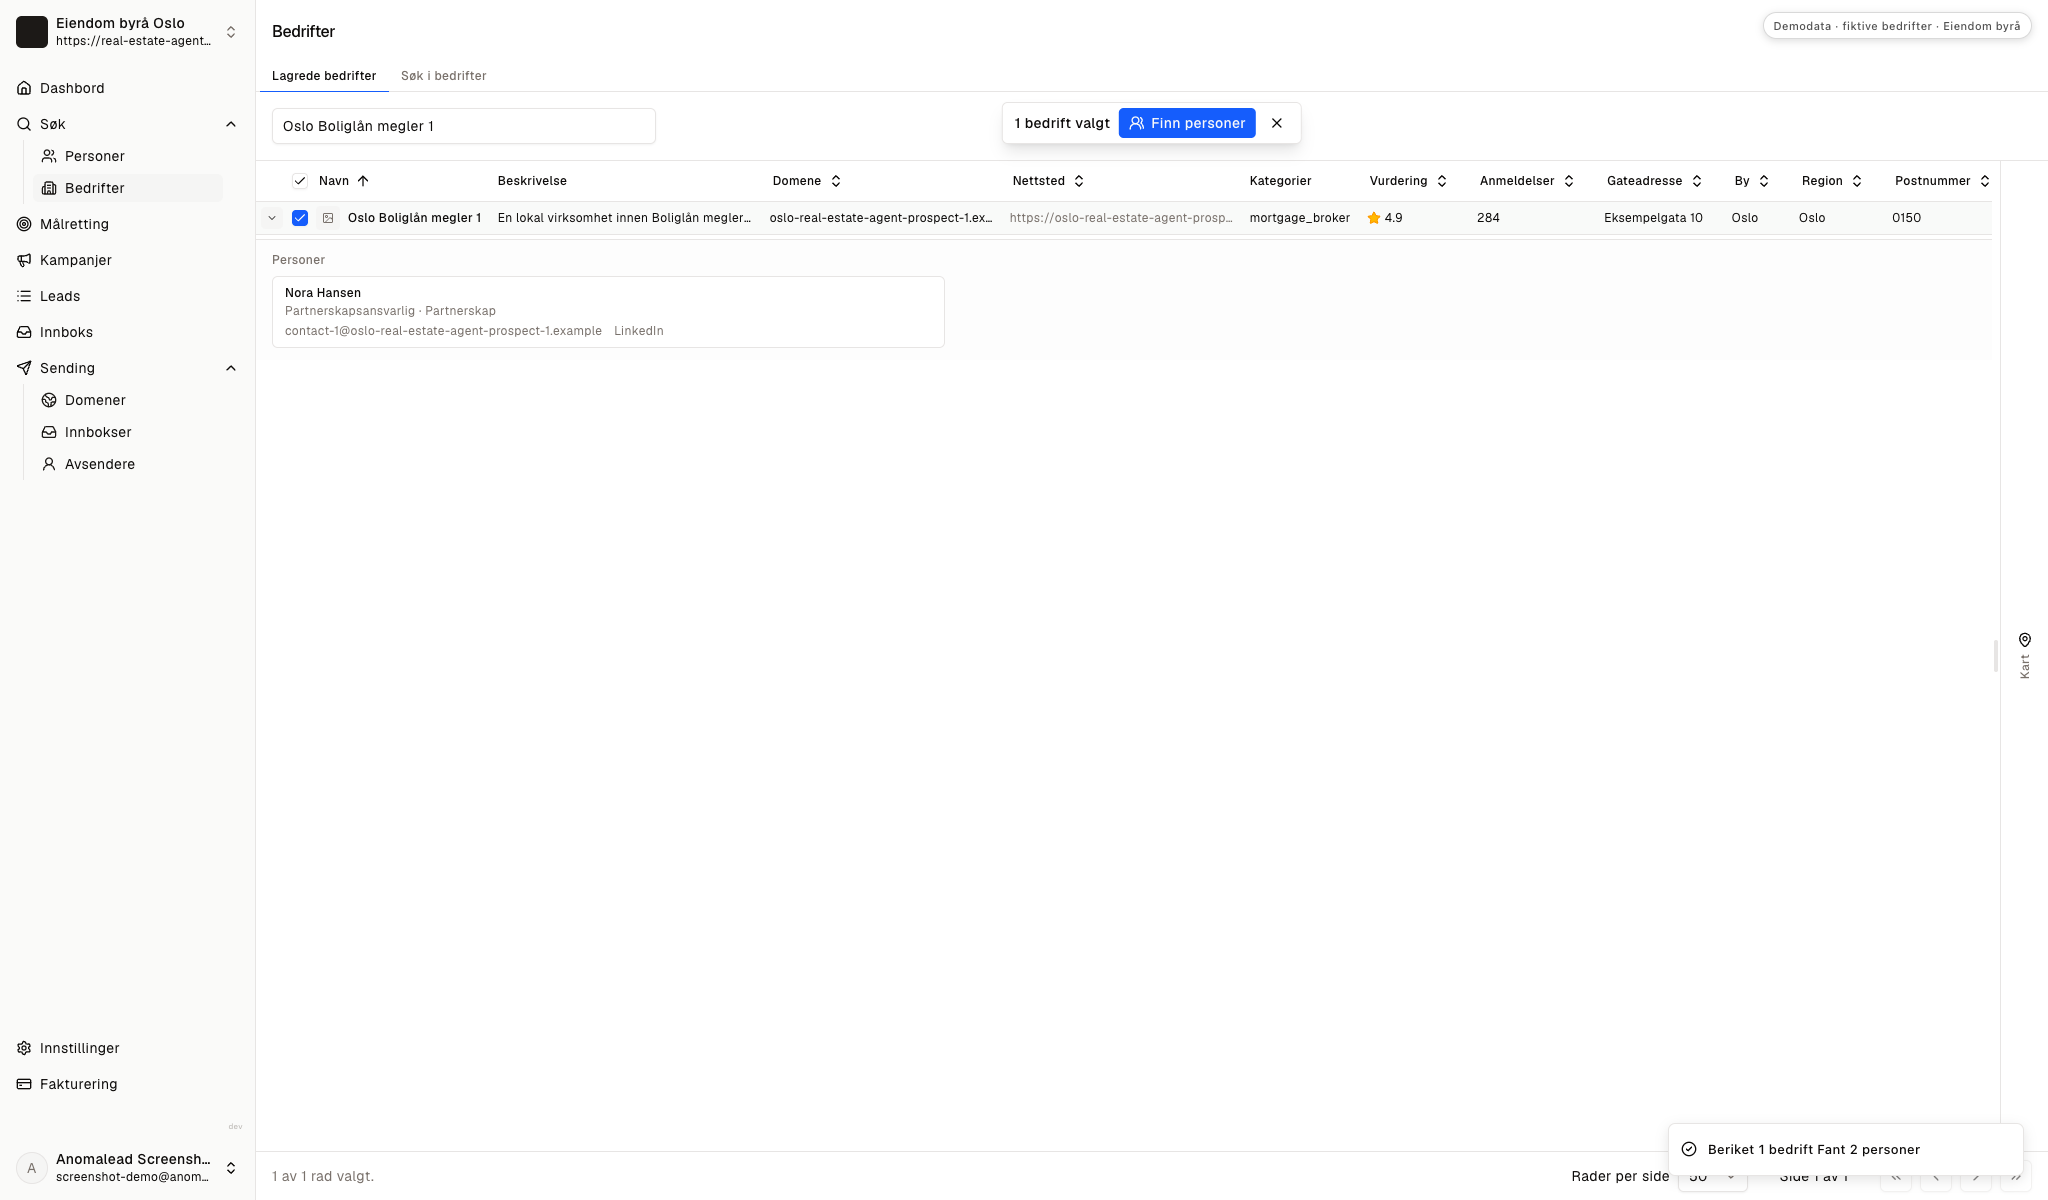
Seksjon: Sjekk personens rolle før du tar kontaktFixturedata viser Nora Hansen og Henrik Berg som Partnerships Managers med kontaktopplysninger. De fiktive stillingstitlene beviser ikke at personene godkjenner henvisninger.
Kontroller teamet hos boliglånskontoret, og spør hvem som håndterer introduksjoner til eiendomsmeglere.
Hold kontaktlisten liten og relevant
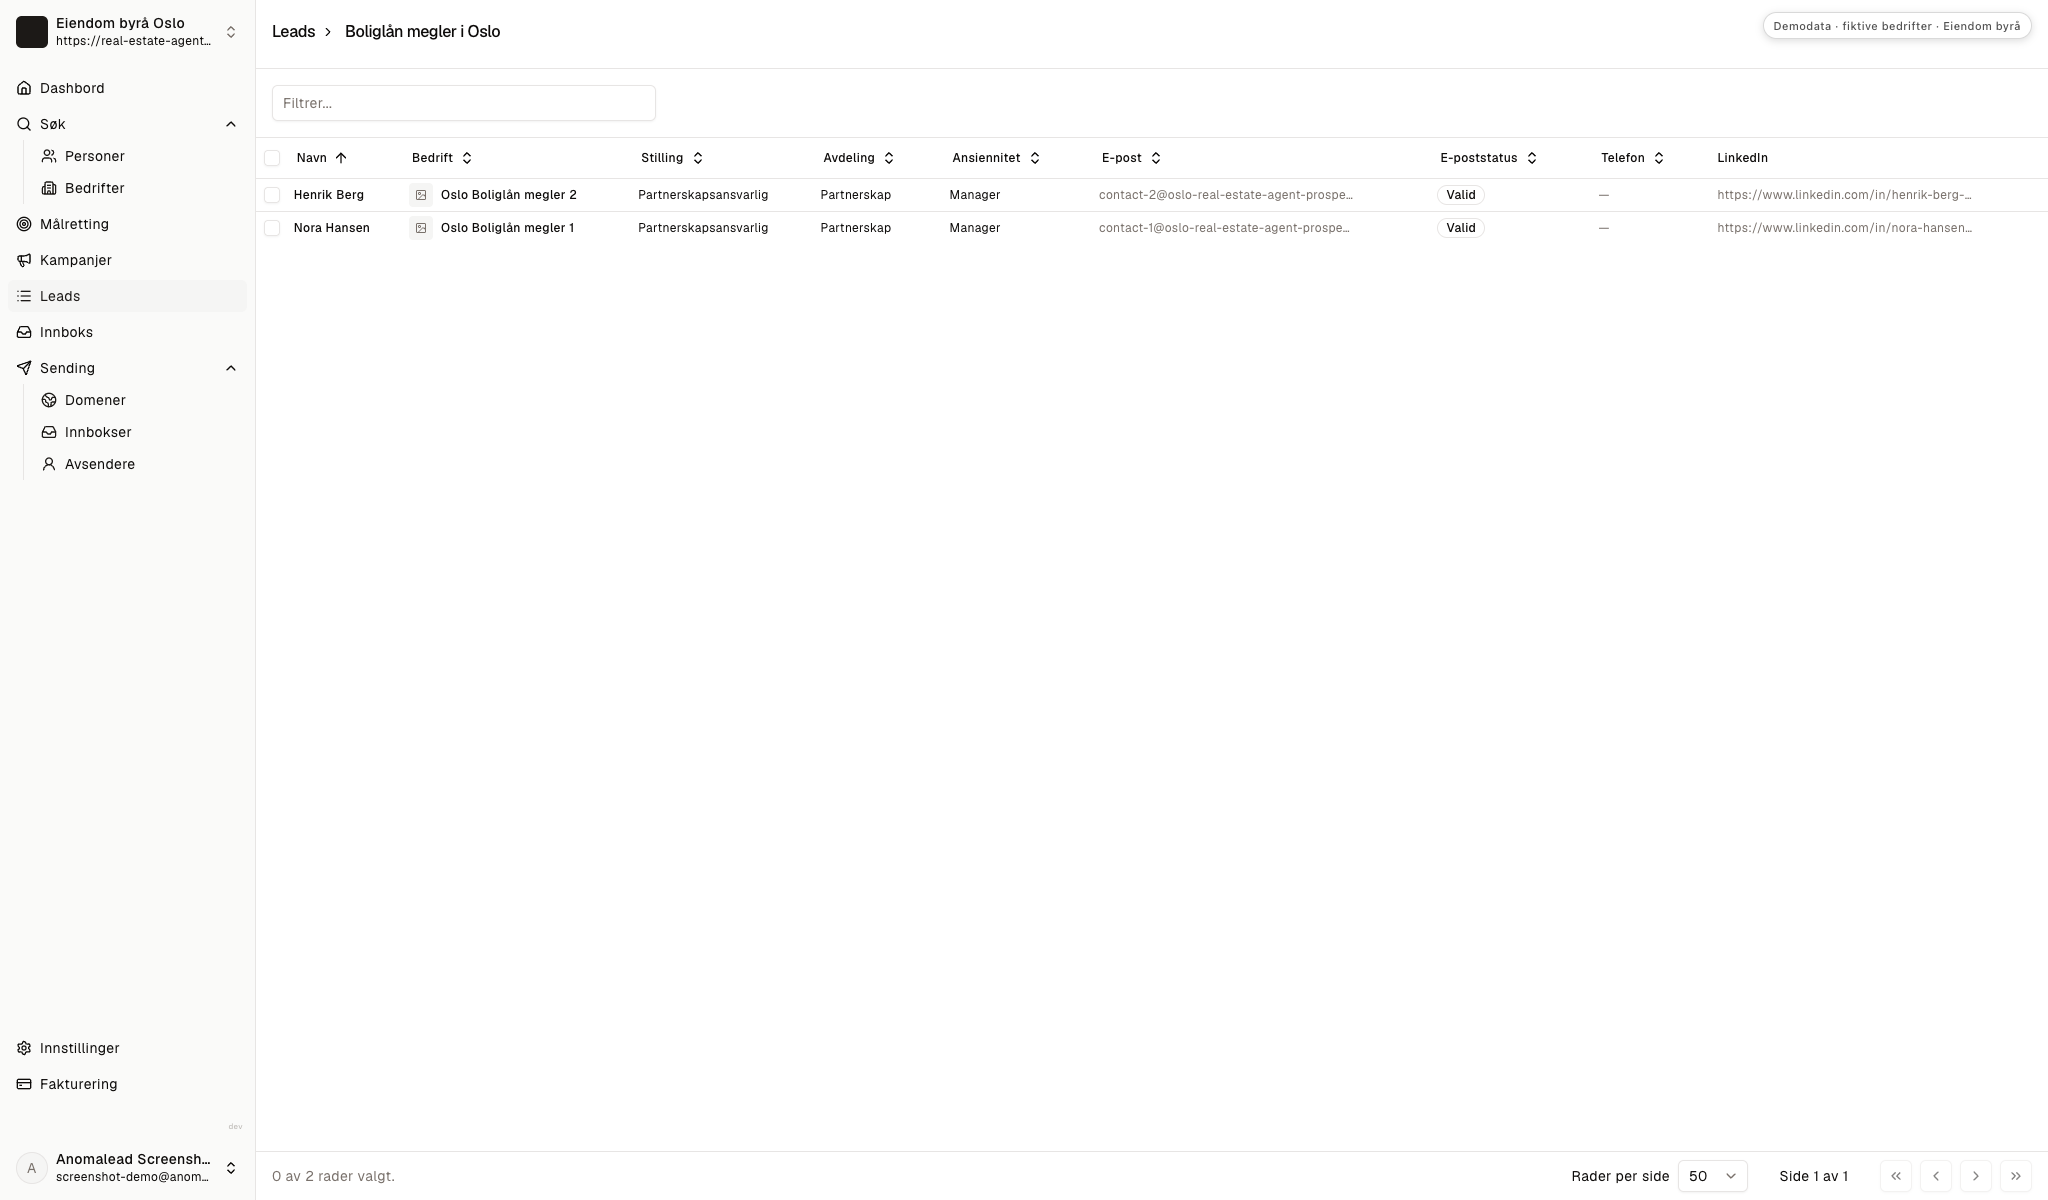
Seksjon: Hold kontaktlisten liten og relevantLeadlisten viser to kontakter og e-poststatusen deres. Behold personer med en bekreftet rolle som passer til en samtale om lokale meglerhenvisninger.
En stillingstittel eller e-poststatus betyr ikke at kunden har samtykket til deling av opplysninger.
Er et henvisningssamarbeid med et boliglånskontor verdt å følge opp?
Seksjon: Er et henvisningssamarbeid med et boliglånskontor verdt å følge opp?Et henvisningssamarbeid er verdt å utforske når kundens behov passer til området ditt og teamet kan hjelpe uten å svekke servicen for eksisterende kunder. Kalkulatoren hjelper med egne antakelser, men forutsier ikke henvisninger eller fullførte bolighandler.
Legg inn egne antakelser om partnersamtaler, kundeintroduksjoner, meglerkapasitet og økonomien i en handel. Verktøyet gir ingen bransjetall, forutsier ikke hvilken megler kunden velger og lover ingen avkastning.
Regn på én god avtale
Hvis én ny kunde er verdt tusenvis, trenger du ikke magi. Du trenger noen flere møter i måneden.
Forventede månedlige resultater
- Lukkede avtaler
- 2.0
- Forventet inntekt
- 10 000 kr
- Growth-plan (1 bedrift)
- 79 kr/mnd.
- ROI
- 12 558%
Forsiktig beregning basert på møter du allerede tror du kan booke. Én lukket avtale betaler ofte for et år med Anomalead.
La kunden velge hver introduksjon selv, selv om planleggingen din tilsier at samarbeidet er verdt oppmerksomhet.
Planlegg leadgenerering for eiendomsmeglere med kundens valg først
Seksjon: Planlegg leadgenerering for eiendomsmeglere med kundens valg førstEn første melding bør gjøre matchen lett å vurdere: si hvilke kjøpere eller selgere du hjelper, hvor du arbeider, og spør hvordan boliglånskontoret håndterer introduksjoner kunden har samtykket til. Ikke be om en kundeliste eller antyd at rådgiveren bør styre kunden til et bestemt kontor.
Tilpass meldingen med en faktisk opplysning om kontorets område eller boligfokus. Hvis du vil forbedre den første e-posten din, hold deg til ett formål og ett direkte spørsmål. La mottakeren vurdere om en samtale er relevant.
Sjekk at mottakerne har samme formål
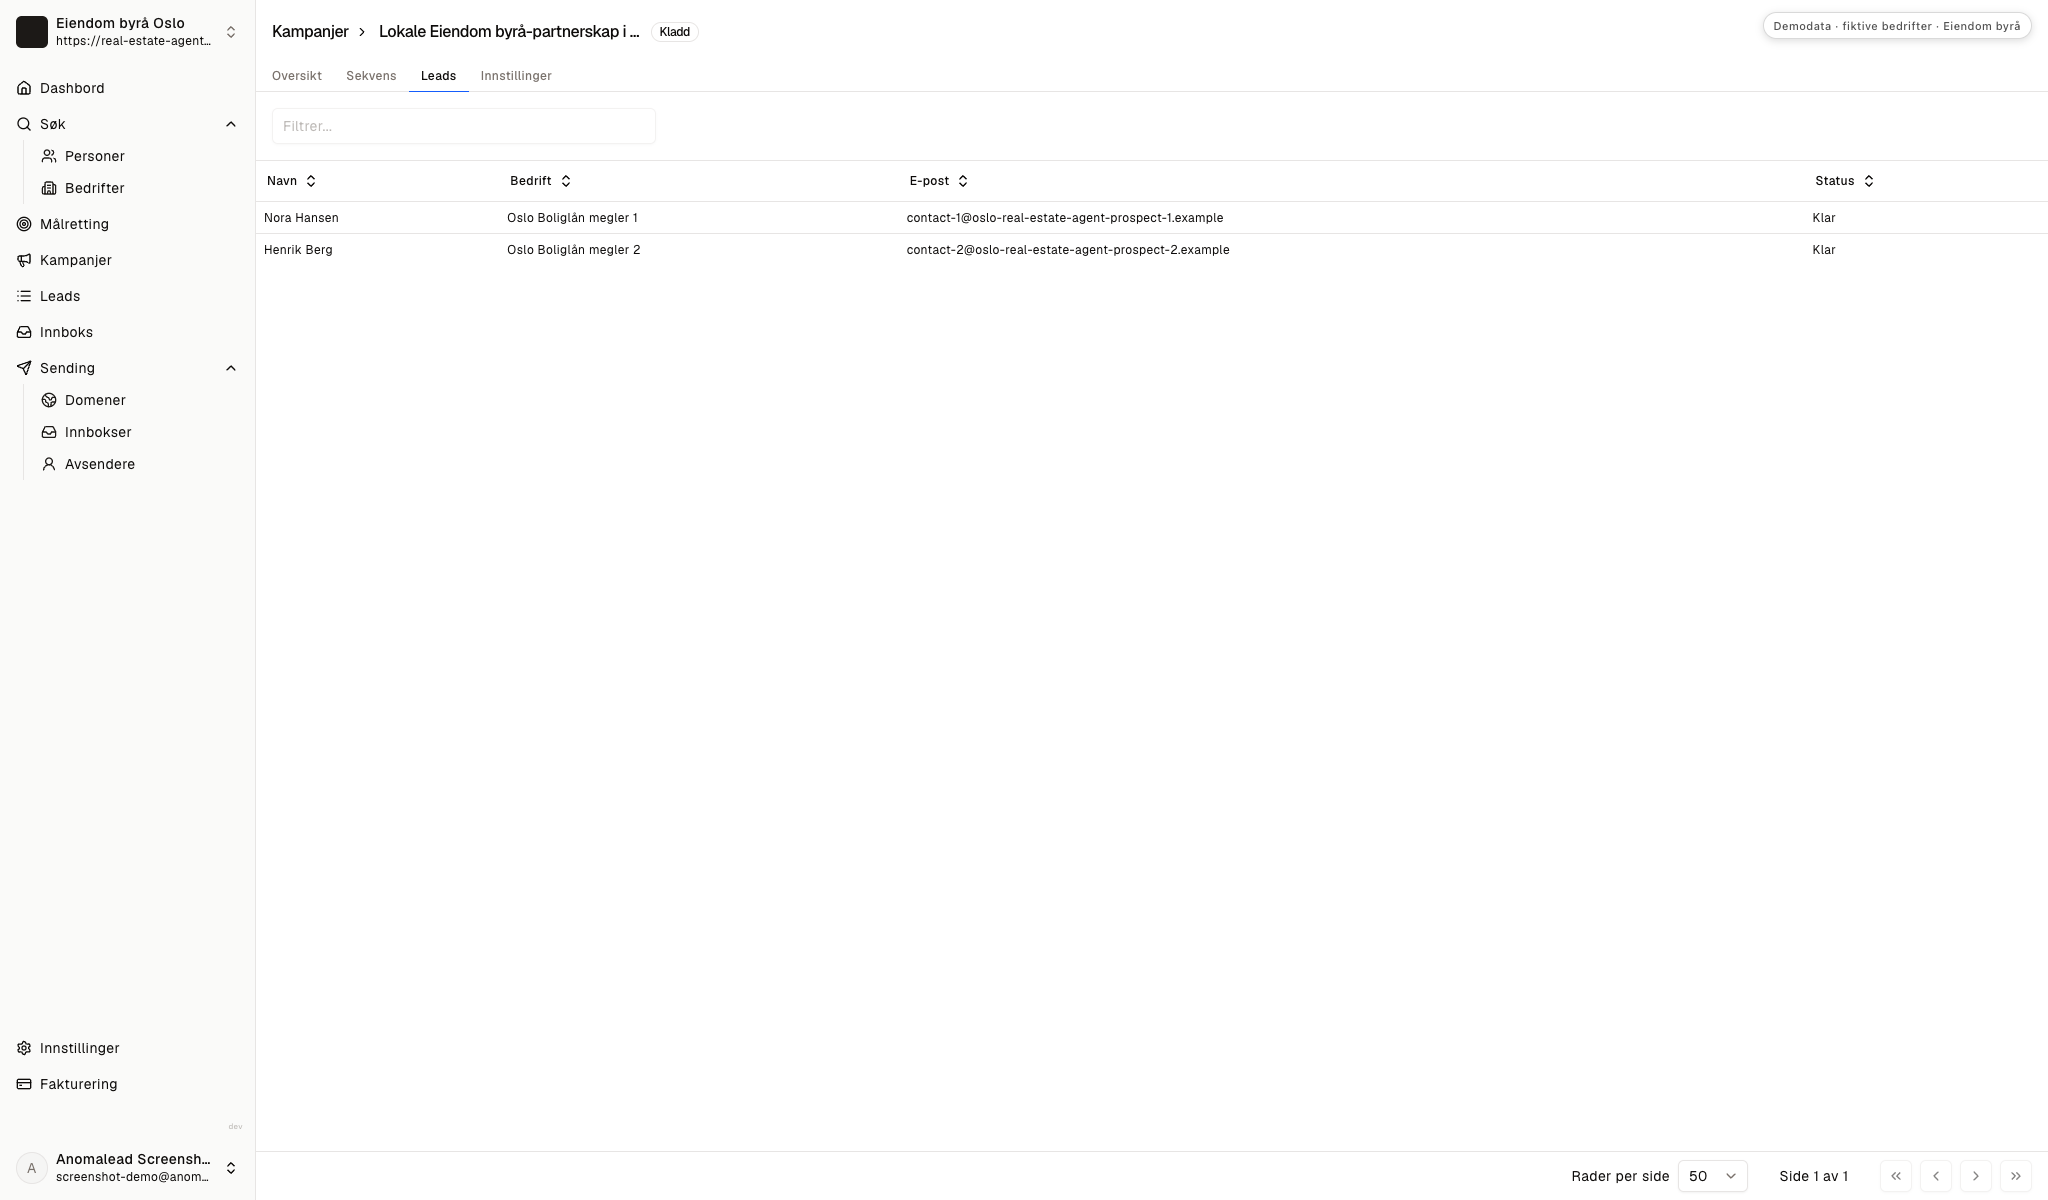
Seksjon: Sjekk at mottakerne har samme formålKampanjeutkastet viser to mottakere. Kontroller at begge kan snakke om samme lokale henvisningsflyt, og at meldingen passer til rollen deres.
Ikke last opp låntakernavn, låneopplysninger eller andre private kundeopplysninger.
Les gjennom oppfølgingen før den sendes
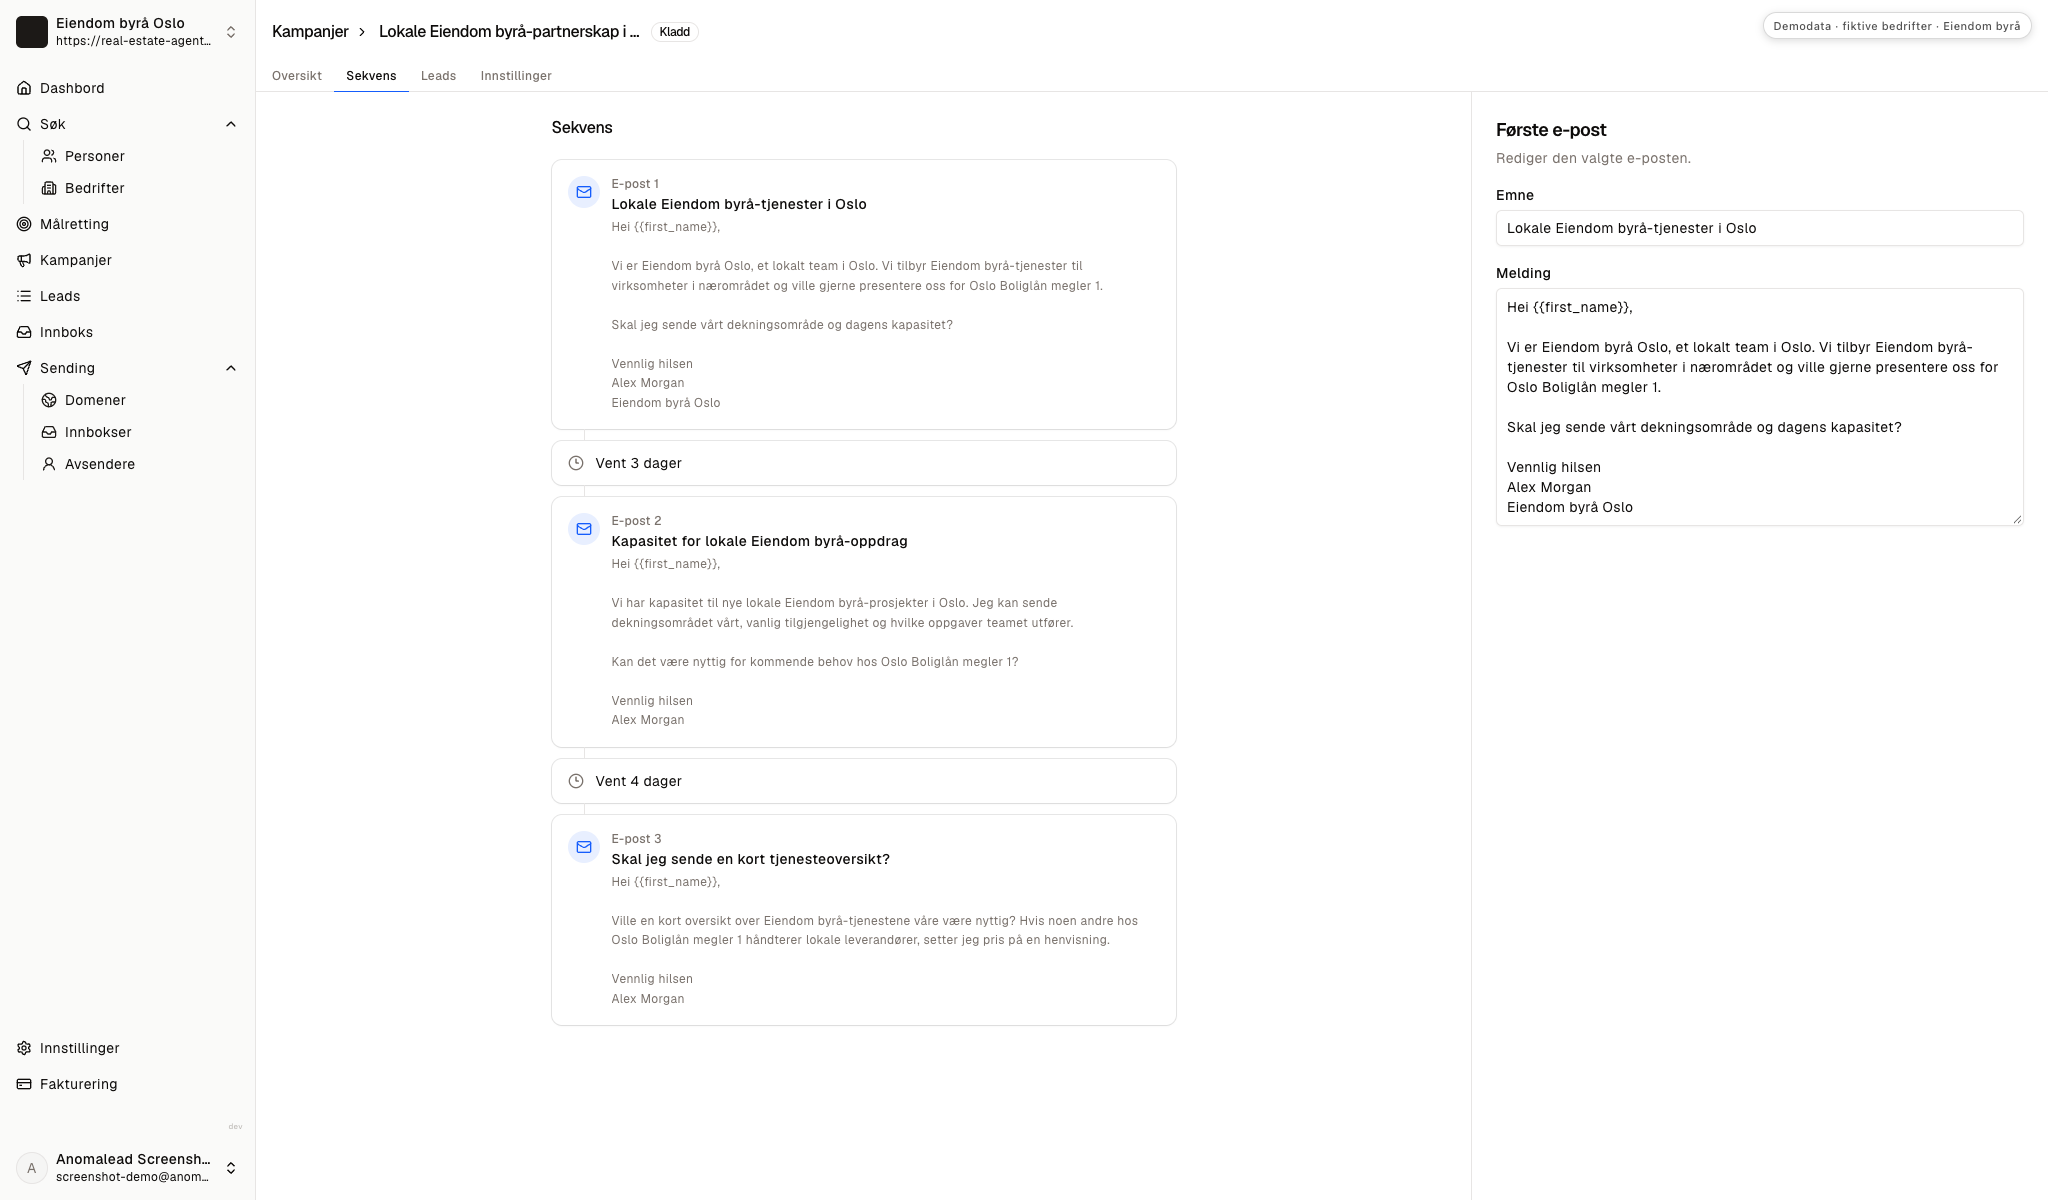
Seksjon: Les gjennom oppfølgingen før den sendesDemosekvensen viser tre e-poster, med tre dager og deretter fire dagers ventetid. Dette er innstillinger i fixturedataene, ikke dokumentasjon på resultater eller råd om timing.
Kontroller at innholdet stemmer, og stopp når noen takker nei. En oppfølging kan forklare introduksjonen med samtykke i stedet for å gjenta tilbudet.
Skriv til personen som håndterer lokale henvisninger
Seksjon: Skriv til personen som håndterer lokale henvisningerDemoe-postene bruker generelt bedriftsspråk. Eksemplene nedenfor forklarer meglertjenesten og inviterer til en samtale om kundens valg, område og overlevering. Bytt ut detaljer som ikke stemmer for kontoret ditt.
Første e-post til en boliglånsformidler
Emne: En tydelig lokal meglerintroduksjon for kundene deres
Hei Nora,
Jeg heter Alex Morgan og jobber hos Eiendom byrå Oslo. Teamet vårt hjelper kjøpere og selgere i områdene vi dekker. Spørsmål om boliglån blir hos rådgiveren, mens vi tar oss av boligformidlingen.
Når en kunde spør etter en megler, kan vi forklare tjenestene våre og la kunden selv avgjøre om en introduksjon er nyttig. Hvordan håndterer teamet deres introduksjoner til meglere som kunden har samtykket til?
Vennlig hilsen
Alex Morgan
Oppfølging om henvisningsflyten
Emne: Introduksjoner for kjøpere og selgere i området deres
Hei Henrik,
Jeg heter Alex Morgan fra Eiendom byrå Oslo. Jeg vil høre om kontoret deres har en fast måte å introdusere lokale meglere for kunder som selv ønsker å snakke med en.
Vi kan først bekrefte områdene våre og hvilke typer oppdrag vi tar. Hvem er riktig person å snakke med om denne rutinen?
Vennlig hilsen
Alex Morgan
Vær åpen om eventuelle avtaler, og respekter kundens valg. Regler for markedsføring, kundeopplysninger og yrkesutøvelse varierer; kontroller hva som gjelder for kontoret ditt. Flere råd finnes i disse eksemplene på B2B-e-post.
Bruk svaret til å avklare neste spørsmål
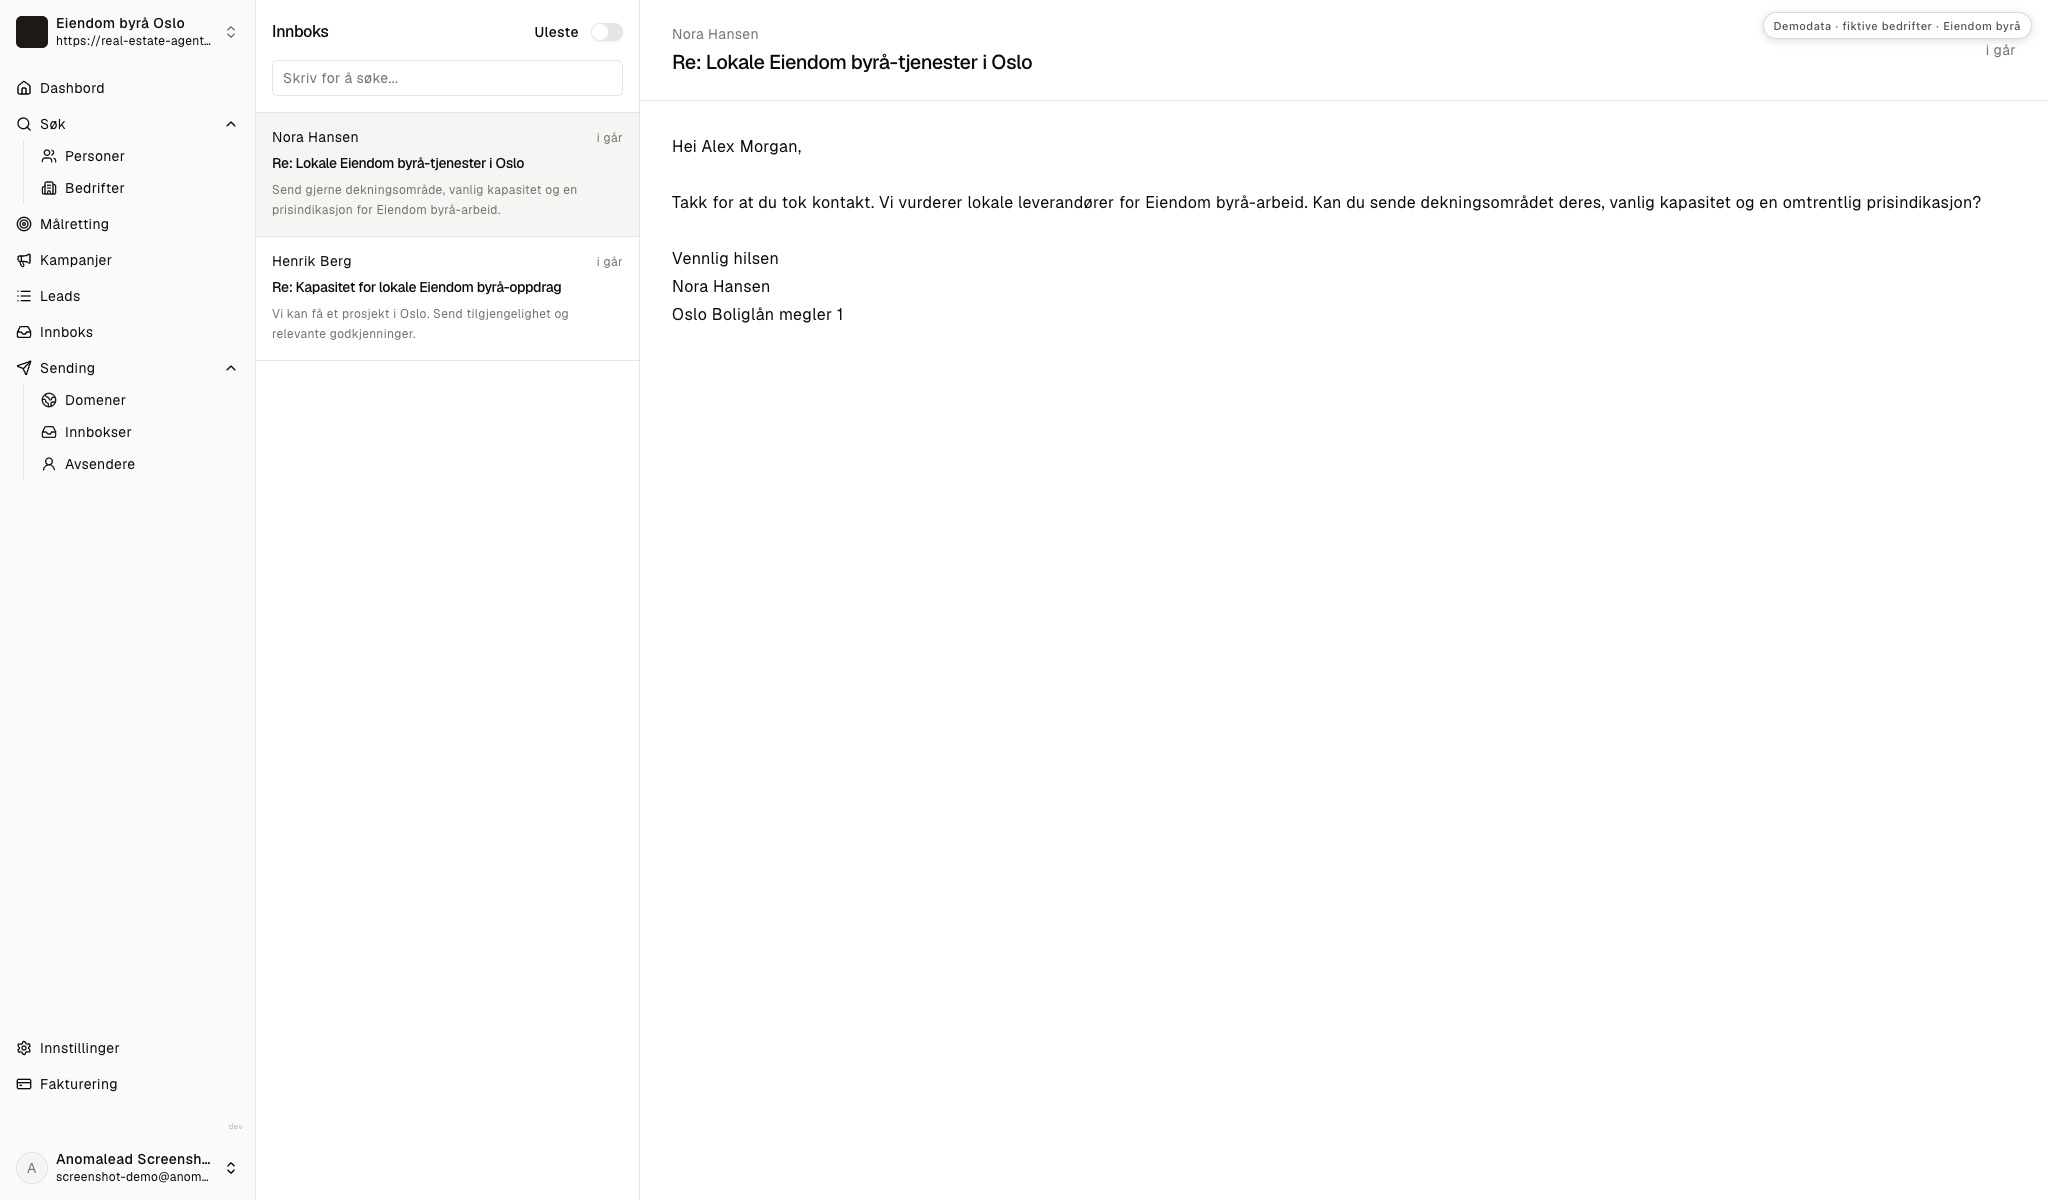
Seksjon: Bruk svaret til å avklare neste spørsmålDemoinnboksen viser to fiktive svar. Nora Hansen spør om område, kapasitet og en prisindikasjon; Henrik Berg spør om kommende arbeid og kvalifikasjoner. De generelle meldingene viser ingen reell kjøpsinteresse.
Forklar tjenesten og vilkårene, og spør deretter hvilken kundeforespørsel rådgiveren vil snakke om.
Svar på spørsmålet før du ber om en introduksjon
Seksjon: Svar på spørsmålet før du ber om en introduksjonEt interessert svar gir anledning til å forklare tjenesten og overleveringen. La boliglånsspørsmål bli hos rådgiveren, og be aldri om private opplysninger om en låntaker.
Nora Hansen spør om område, kapasitet og vilkår
Seksjon: Nora Hansen spør om område, kapasitet og vilkårVi vurderer lokale meglere for kundene våre. Hvilke områder og oppdragstyper dekker dere, og hvordan forklarer dere vilkårene for tjenestene?
Fixturemeldingen spør etter område, kapasitet og en prisindikasjon. Beskriv dekningen din og hvordan kontoret fastsetter vilkårene; ikke gi en generell pris som om den passer alle oppdrag. Spør hva slags kjøper- eller selgerhjelp kunden ønsker, og sjekk lokale regler for prisopplysninger og henvisninger.
Et tydelig svar som lar kunden velge:
Takk, Nora. Jeg kan beskrive området vårt, tjenester for kjøpere og selgere og hvordan vi forklarer vilkårene. Vi tar bare imot en introduksjon hvis kunden ønsker det. Er det et bestemt kundeønske teamet deres prøver å hjelpe med?
Henrik Berg spør om kapasitet og kvalifikasjoner
Seksjon: Henrik Berg spør om kapasitet og kvalifikasjonerVi kan snart få en kunde som trenger en megler. Hvilke deler av det lokale markedet dekker dere, og hvilke faglige kvalifikasjoner kan dere bekrefte?
Svar bare for meglere og områder kontoret ditt kan støtte. Bekreft kvalifikasjoner som gjelder i markedet ditt, og spør om kunden har bedt om en introduksjon og trenger hjelp som kjøper eller selger. Ikke be om låne- eller kredittdokumenter.
Et svar som avklarer neste steg med kunden:
Takk, Henrik. Jeg kan bekrefte tjenestene og områdene teamet vårt håndterer og dele relevante fagopplysninger. Har kunden bedt om å snakke med en megler, og gjelder det kjøp eller salg?
Boliglånskontoret samarbeider allerede med et annet meglerkontor
Seksjon: Boliglånskontoret samarbeider allerede med et annet meglerkontorVi har allerede en lokal meglerpartner og ser ikke etter flere samarbeid nå.
Respekter det eksisterende samarbeidet. Hvis kontoret ditt dekker et annet område eller et særskilt kundebehov, kan du tilby en kort beskrivelse for senere forespørsler. Ellers avslutter du samtalen og stopper oppfølgingen.
Rådgiveren vil dele kundeopplysninger før kunden har samtykket
Seksjon: Rådgiveren vil dele kundeopplysninger før kunden har samtykketJeg har en låntaker som kanskje trenger en megler. Kan jeg sende kontaktopplysninger og lånedetaljer?
Be rådgiveren spørre kunden om tillatelse før identifiserende opplysninger deles. Ikke lagre lånedetaljer i notatene dine; tilby kontaktinformasjon kunden kan bruke for å ta kontakt med kontoret selv.
Et vennlig svar som setter en grense:
Del gjerne kontaktinformasjonen vår med kunden først, og la kunden velge om hen vil kontakte oss eller godkjenne en introduksjon. Vi trenger ikke lånepapirer for å forklare boligtjenestene våre.
Bygg henvisningsflyten før neste kontaktbatch
Seksjon: Bygg henvisningsflyten før neste kontaktbatchVelg et område og én type boliglånspartner, for eksempel uavhengige formidlere med kjøpere i nabolagene meglerne dine dekker. Skriv ned hvilke bolig- og oppdragsbehov kontoret kan håndtere, hvem som eier partnerrelasjonene, og hvilke få kundeopplysninger en introduksjon med samtykke trenger.
Se deretter på boliglånskontorenes faktiske lokasjoner og tjenester, finn en kontaktperson med en rolle du kan kontrollere, og send en kort melding om hvordan kontoret håndterer godkjente introduksjoner til meglere. Noter svaret, respekter et nei, og avtal bare oppfølging hvis mottakeren ønsker det. Et bredere rammeverk for kald kontakt hjelper teamet med en tydelig rutine uten at kunden føler seg tildelt.
Spørsmål om henvisninger til eiendomsmeglere
Seksjon: Spørsmål om henvisninger til eiendomsmeglereHvordan kan en eiendomsmegler kontakte boliglånsformidlere?
Seksjon: Hvordan kan en eiendomsmegler kontakte boliglånsformidlere?Ta kontakt med kontorer som arbeider i samme område og med lignende kundegrupper som byrået ditt. Forklar tjenestene for kjøpere eller selgere, spør hvem som håndterer lokale introduksjoner, og la kundene velge selv.
Hvilke opplysninger bør en henvisning til en megler inneholde?
Seksjon: Hvilke opplysninger bør en henvisning til en megler inneholde?Del bare opplysninger kunden har godkjent, som ønsket tjeneste og foretrukket kontaktmåte. Ikke send lånedokumenter, og ikke behandle en introduksjon som et løfte om oppdrag.
Bør en eiendomsmegler betale for henvisninger fra boliglånsformidlere?
Seksjon: Bør en eiendomsmegler betale for henvisninger fra boliglånsformidlere?Ikke anta at betaling eller felles markedsføring er tillatt. Sjekk reglene for markedsføring, opplysninger og yrkesutøvelse som gjelder for kontoret og området ditt før dere avtaler vilkår.
Er boliglånsprofilene og svarene i skjermbildene ekte?
Seksjon: Er boliglånsprofilene og svarene i skjermbildene ekte?Nei. Virksomhetene, kontaktpersonene og meldingene er fiktive demodata. De er ikke Anomalead-kunder, verifiserte prospekter, virkelige henvisninger eller kampanjeresultater.
Forutsier ROI-kalkulatoren henvisninger eller bolighandler?
Seksjon: Forutsier ROI-kalkulatoren henvisninger eller bolighandler?Nei. Den sammenstiller antakelsene du selv legger inn med kapasiteten og økonomien i en handel. Den kan ikke forutsi om henvisninger kommer eller om en kunde velger kontoret ditt.