Å skaffe kunder til bilforsikring kan begynne med et nyttig samarbeid med en lokal bilforhandler. En kjøper som har valgt bil, kan fortsatt ønske å sammenligne dekning, stille et spørsmål før levering eller snakke med en forsikringsrådgiver. Forhandleren kan vise til en tydelig og frivillig kontaktmulighet. Et slikt bedriftsforhold beviser ikke at kjøperne har bedt om tilbud eller godtatt at personopplysninger deles.
Denne veiledningen viser hvordan du velger forhandlere i byråets område, finner personen som har ansvar for kundeprosessen eller samarbeid, og foreslår et enkelt trinn kjøperen velger selv. Se først på avdelinger, biltyper og forløpet fram mot levering. Avklar byråets tillatelser, produkter, forsikringsselskaper og kapasitet før du beskriver hva det tilbyr. En bedriftsprofil eller bilannonse gir ikke grunnlag for å love en premie. Grunnlaget for B2B-leadgenerering forklarer den generelle prosessen. Innen forsikring må en god introduksjon også ta hensyn til samtykke, riktige opplysninger og et tydelig skille mellom bilsalget og forsikringsrådgivningen.
Key takeaways
- Velg forhandlere der område, bilutvalg og kundeprosess passer med byråets produkter og kapasitet.
- Tilby en frivillig kontaktvei. Kjøperen deler først opplysninger direkte med byrået dersom vedkommende selv vil gå videre.
- Finn ut hvem hos forhandleren som har ansvar for finansiering, forsikring, kundeservice eller samarbeid.
- Ikke gjør bilkjøpet avhengig av en forsikringssamtale, og ikke lov premie eller godkjenning før vurdering.
Skaffe kunder til bilforsikring med riktige lokale forhandlere
Seksjon: Skaffe kunder til bilforsikring med riktige lokale forhandlereEn aktuell samarbeidspartner møter kjøperen på et tidspunkt da en ekstra forsikringskontakt kan være nyttig. Finn dette øyeblikket og spør hvordan forhandleren håndterer det i dag.
- Uavhengige forhandlere som planlegger levering: En lokal bruktbilforhandler kan møte kjøpere som vil sammenligne dekning eller avklare forsikringen før bilen leveres. Det gir ikke forhandleren rett til å sende kontaktopplysningene videre. Foreslå heller et frivillig kort, en lenke eller en introduksjon etter kjøperens samtykke. Spør hvem som står for overleveringen og når informasjonen passer. Beskriv byråets faktiske område og la kjøperen velge en annen tilbyder om ønskelig.
- Forhandlergrupper med en fast kundeprosess: En gruppe med flere avdelinger kan ønske en konsekvent måte å fortelle kundene hvor de kan stille spørsmål om forsikring. Finn rollen som styrer kundeopplevelse, finansiering og forsikring eller lokalt samarbeid. Undersøk om avdelingene følger samme rutine og hvem som godkjenner eksterne tilbydere. Forklar hva byrået kan hjelpe med, hva forhandleren selv avgjør og hvordan kunden kan takke nei. Ikke anta at en godkjenning fra hovedkontoret gjelder alle steder.
- Spesialforhandlere med særskilte kjøretøyspørsmål: En forhandler av varebiler, sportsbiler eller importbiler kan møte spørsmål om bruk, endringer og parkering. Sjekk at byråets forsikringsselskaper kan vurdere kjøretøytypen og bruken før du antyder at det finnes en passende løsning. Spør hvilke temaer som ofte dukker opp, men ikke be om kjøpernes navn, registreringsnummer eller kjørehistorikk. En spesialisering er relevant først når byrået har en forsvarlig måte å vurdere den enkelte risikoen på.
Velg bort forhandlere utenfor byråets område og biltyper som mangler en egnet vurderingsvei. Hvis samarbeid forutsetter intern godkjenning, bestemte tegningsregler eller kjøperens uttrykkelige valg, må dette avklares før oppstart.
Sjekk samarbeidet før du finner enkeltpersoner
Seksjon: Sjekk samarbeidet før du finner enkeltpersoner- Sammenlign område og tillatelse. Sjekk hver avdeling mot byråets virksomhetsområde og relevante tillatelser. En forhandlergruppe kan ha virksomhet flere steder. Noter derfor hvilken avdeling som skal formidle muligheten.
- Forstå tidspunktet i kjøpsforløpet. Kommer forsikringsspørsmålet før levering, etter at bilen er valgt eller under et senere verkstedbesøk? Riktig forklaring og svartid avhenger av situasjonen.
- Finn den som eier prosessen. Ansvar for finansiering, forsikring, salg og kundeservice kan være fordelt. Bekreft hvem som godkjenner en ekstern tilbyder og kan beskrive kjøperens forløp.
- Undersøk produktmatch uten å love godkjenning. Bilens alder, endringer, bruk, føreropplysninger og oppbevaring kan påvirke vurderingen. Sørg for at byrået har en passende vurderingsvei før du foreslår en løsning.
- Avtal samtykke og informasjonsflyt. Kjøperen velger selv om vedkommende vil kontakte byrået og dele personopplysninger gjennom en godkjent kanal. Skriv ned hva ansatte kan si, hva de ikke skal samle inn og hvordan en forespørsel om å stoppe håndteres.
Om demodataene
Skjermbildene viser fiktive London-bedrifter i et engelskspråklig grensesnitt. Den norske e-posten bruker testnavnene Bil forsikring byrå Oslo, Oslo Bilforhandler 1 og Nora Hansen. Innboksen viser også et oppdiktet svar fra Henrik Berg. Oppføringene er eksempler, ikke Anomalead-kunder, faktiske forhandlere, forsikringshenvendelser eller kampanjeresultater. Teksten beskriver en frivillig kontaktvei fordi demoen ikke viser samtykke eller en forsikring som er inngått.
Undersøk bilforhandlere som mulige partnere
Seksjon: Undersøk bilforhandlere som mulige partnereBruk Anomalead til å bygge en undersøkelsesliste over bilforhandlere, og snakk med bedriften om samarbeid etterpå. Begrens søket til områder byrået kan betjene, og velg bilforhandlere som kategori. Se på avdelinger og kjøretøy. Lagre bare bedrifter der det finnes en konkret grunn til å diskutere en frivillig forsikringskontakt. Finn deretter en person som jobber med kundeservice, finansiering, forsikring eller samarbeid, og sjekk rollen i en oppdatert offentlig kilde. Noter hypotesen og spørsmålet du vil få avklart. En lagret forhandler er en mulig B2B-kontakt, ikke en enkelt bilists forsikringslead. Kunden velger separat om vedkommende ønsker kontakt med byrået.
Avgrens søket etter område og bilforhandler
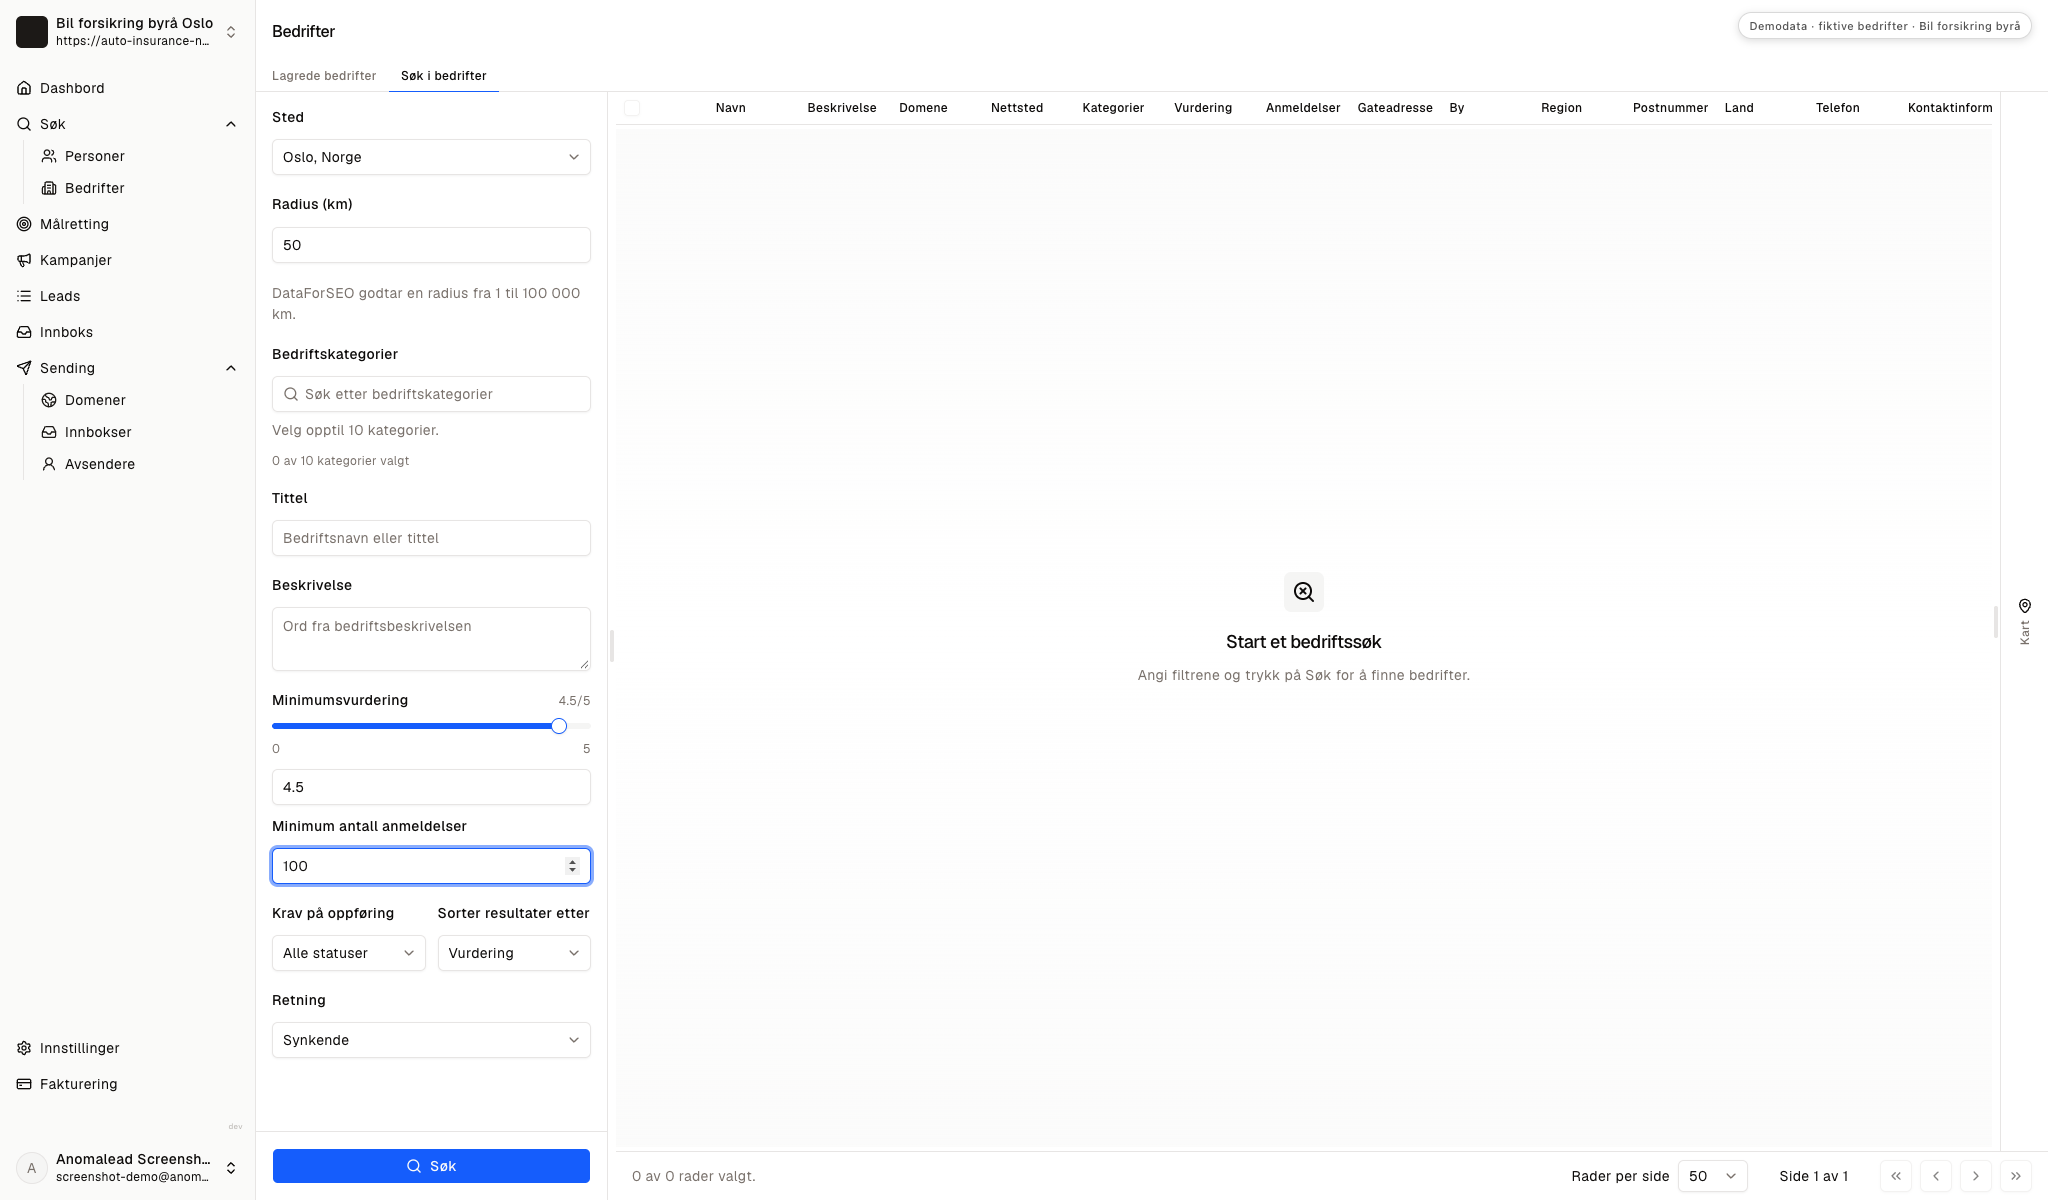
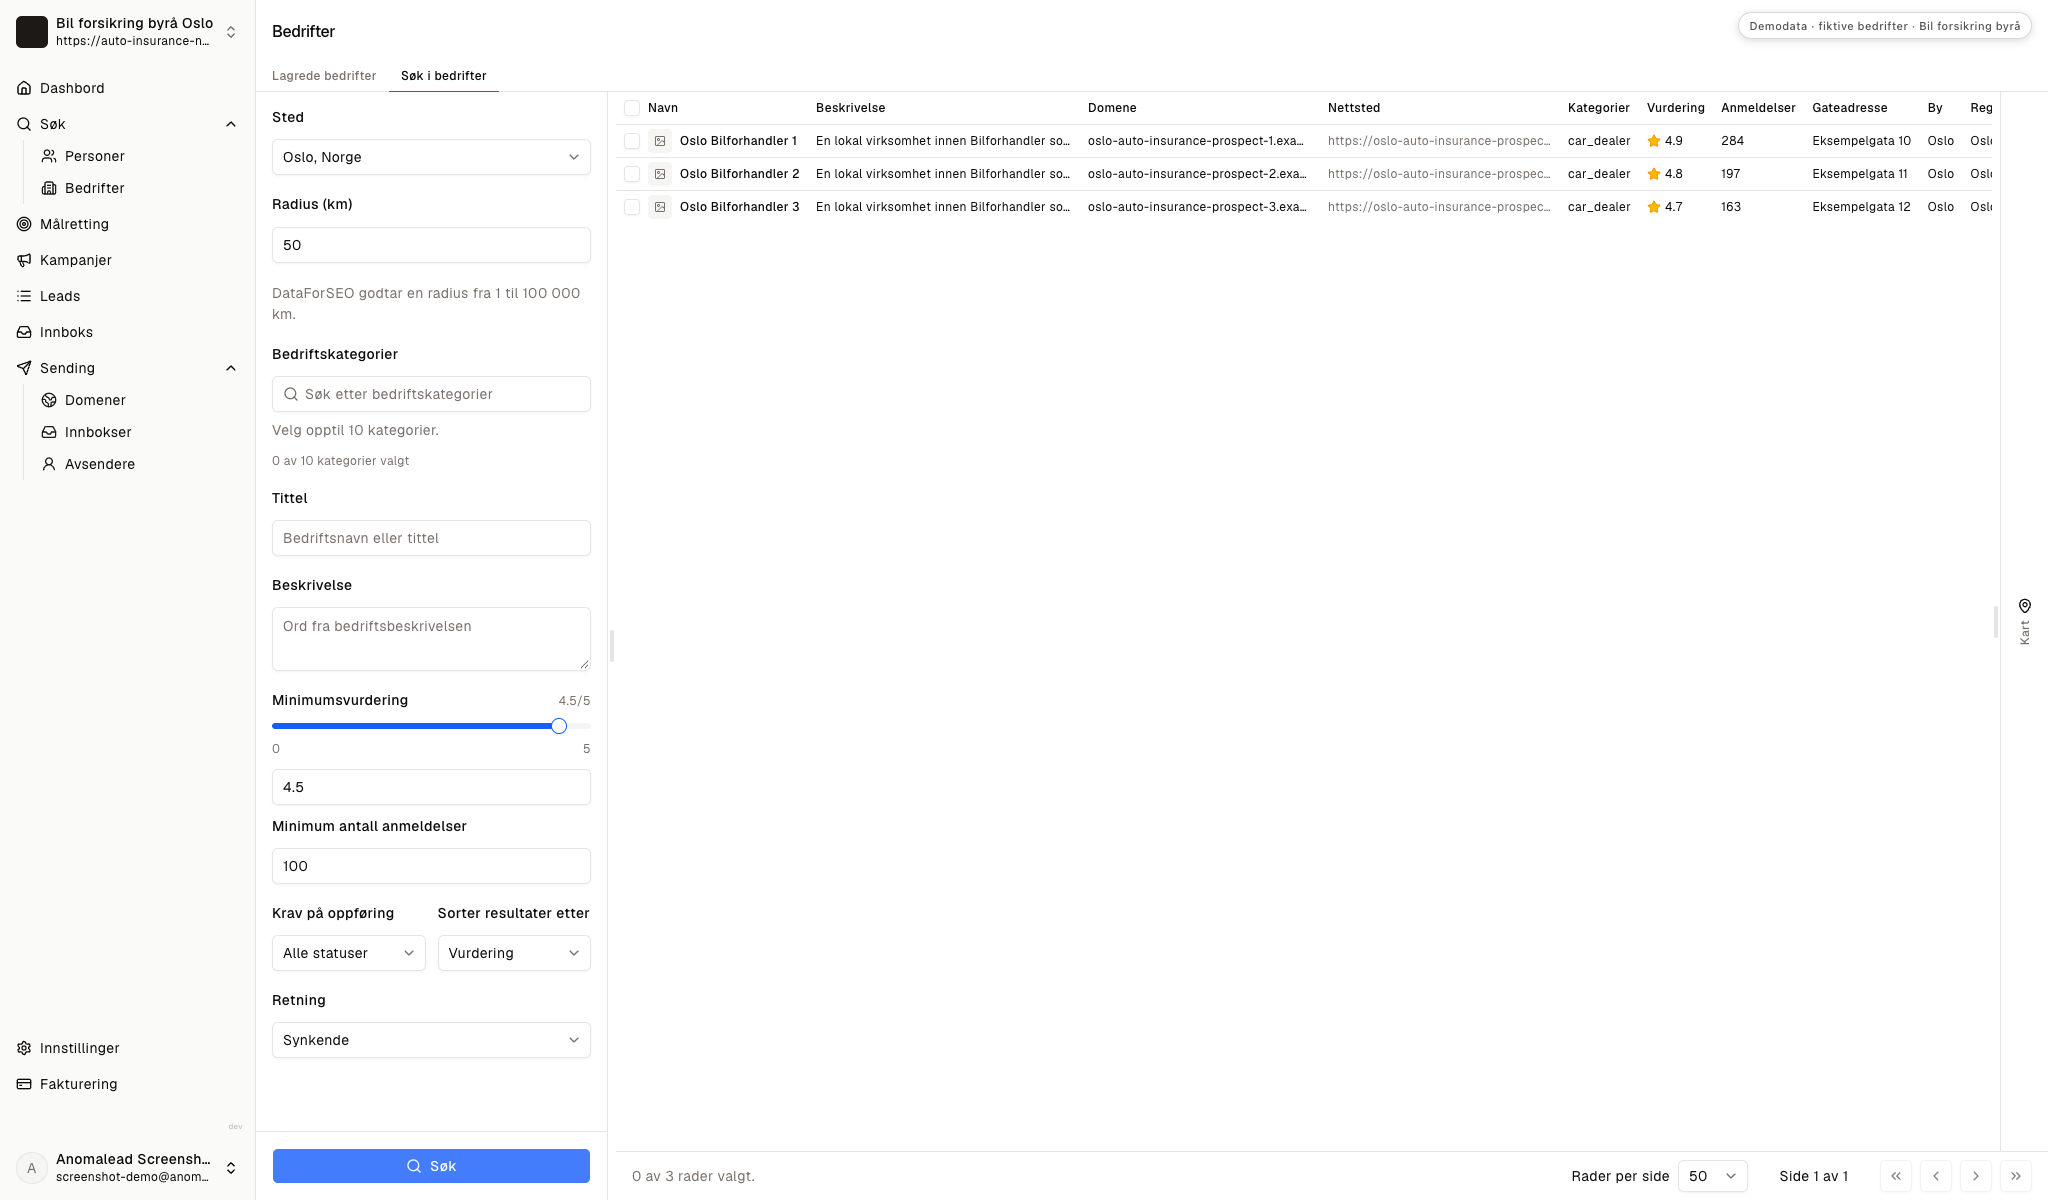
Seksjon: Avgrens søket etter område og bilforhandlerDemoen viser sted, søkeradius, kategorien bilforhandler og et vurderingsfilter. Dette finner mulige bedrifter, ikke kjøpere som ønsker forsikring. Start med områdene byrået faktisk betjener.
Søkefiltre avgrenser researchen, men beviser verken tillatelse eller forsikringsmulighet.
Les om hver forhandler som mulig samarbeidspartner
Seksjon: Les om hver forhandler som mulig samarbeidspartnerDemoen viser tre oppdiktede forhandlerprofiler med offentlige vurderinger og omtaler. Det hjelper med research, men forteller ikke hvordan forsikring håndteres, om kjøpere har samtykket eller om samarbeid er ønsket. Sjekk forhandlerens egen nettside og oppdaterte avdelinger.
Lagre bare forhandlere med et konkret kundespørsmål
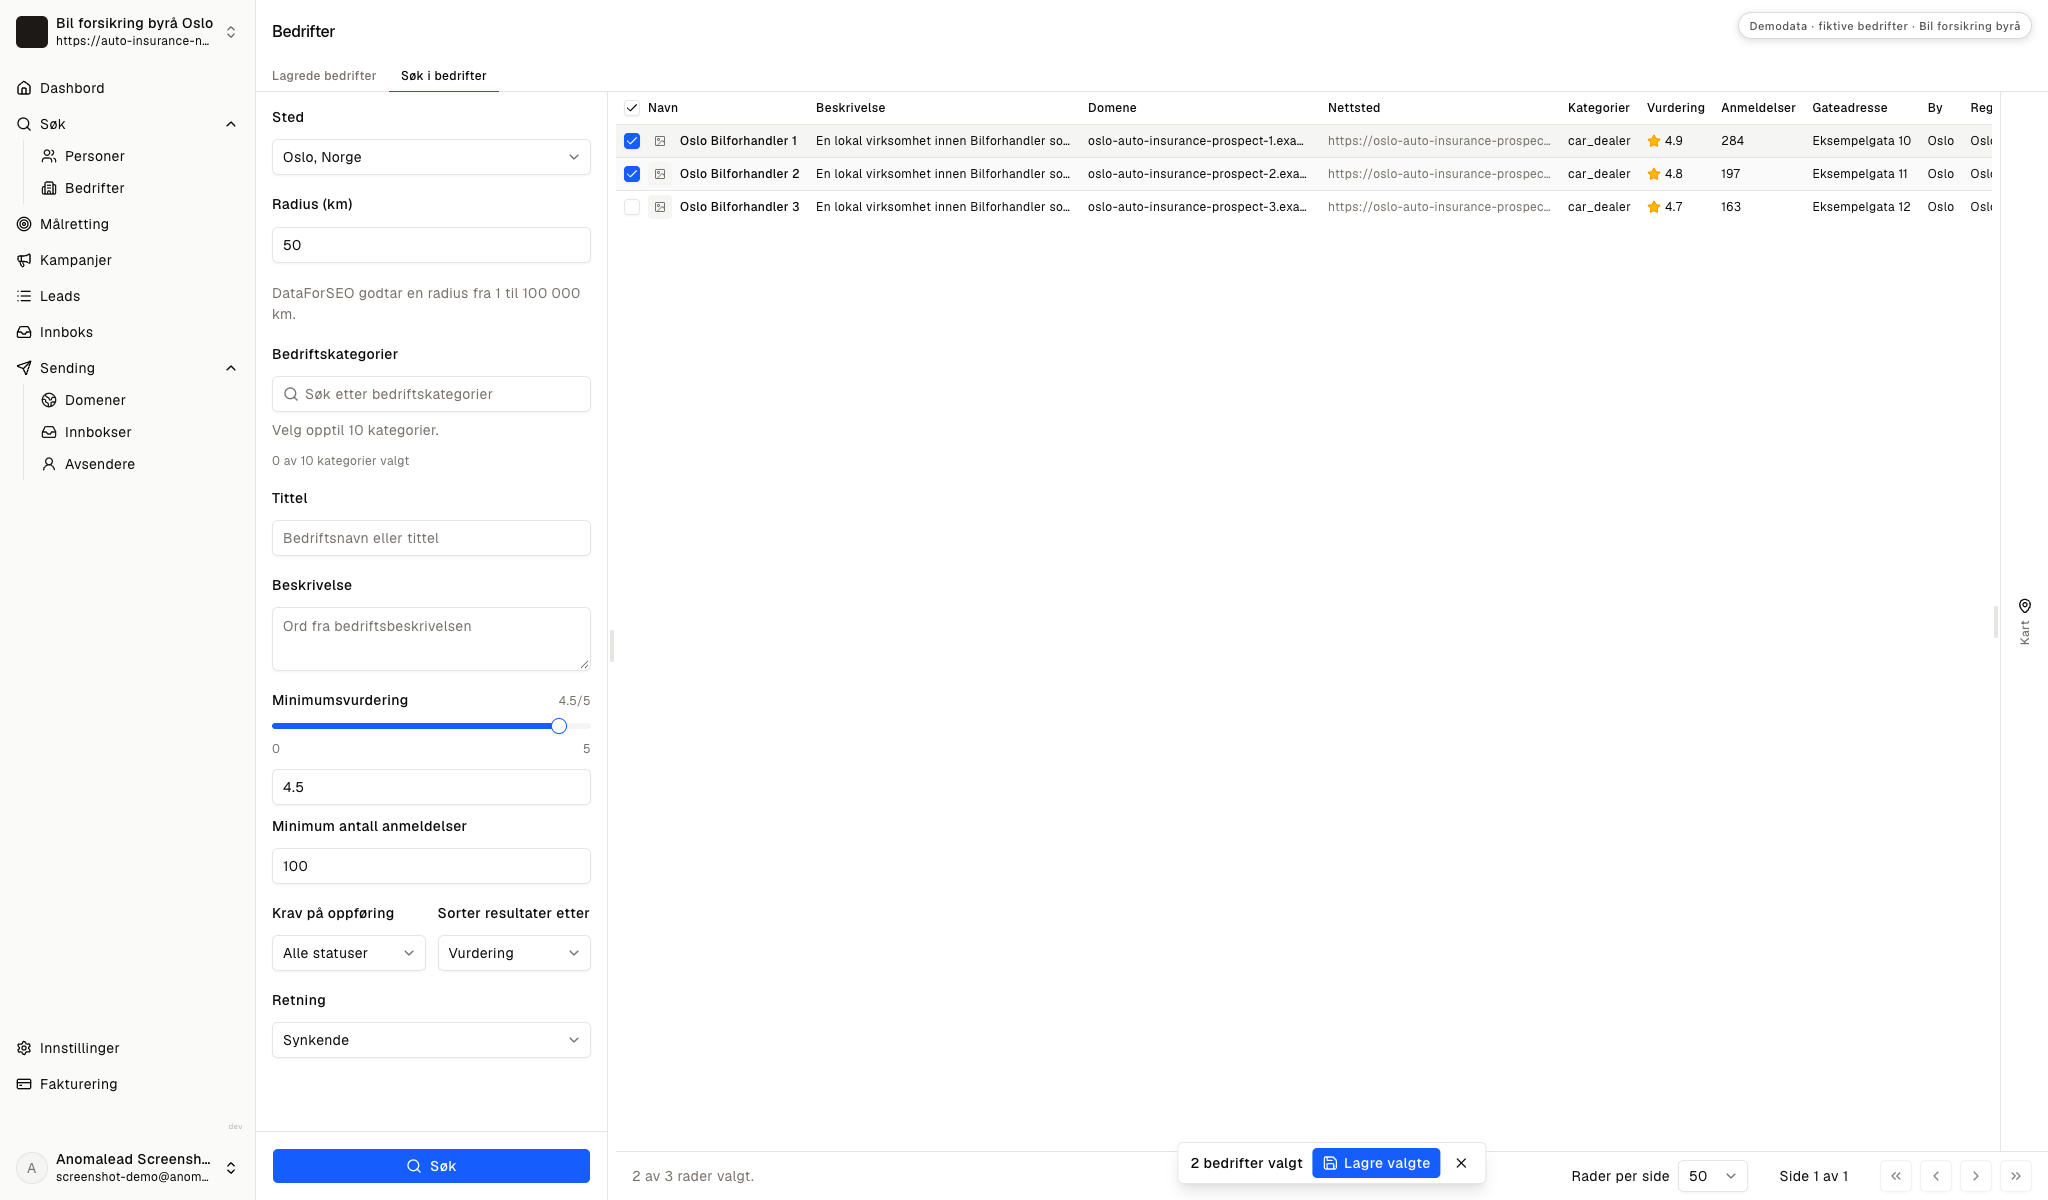
Seksjon: Lagre bare forhandlere med et konkret kundespørsmålTo av tre fiktive profiler er valgt i demoen. Noter i praksis avdeling, biltype eller kundetidspunkt og spørsmålet til prosessansvarlig. En god vurdering er ikke alene grunn til å legge forhandleren i en forsikringskampanje.
Finn den som eier kjøperens kontaktvei
Seksjon: Finn den som eier kjøperens kontaktveiFinn personen som kan forklare veien fra bilvalg til levering og hvor en frivillig forsikringssamtale passer. Det kan være en ansvarlig for finansiering og forsikring, en salgssjef eller kundeservice. Sjekk rolle og avdeling på forhandlerens nettside eller i en oppdatert yrkesprofil. Spør hvem som godkjenner eksterne aktører, og om forhandleren foretrekker lenke, kort eller introduksjon etter samtykke. Ikke kjøp eller be om kundelister. Ta bare vare på yrkesopplysningene som trengs i forretningssamtalen. Slik finner du bedriftskontakter beskriver den bredere researchprosessen.
Kontroller forhandleren før du beriker kontaktlisten
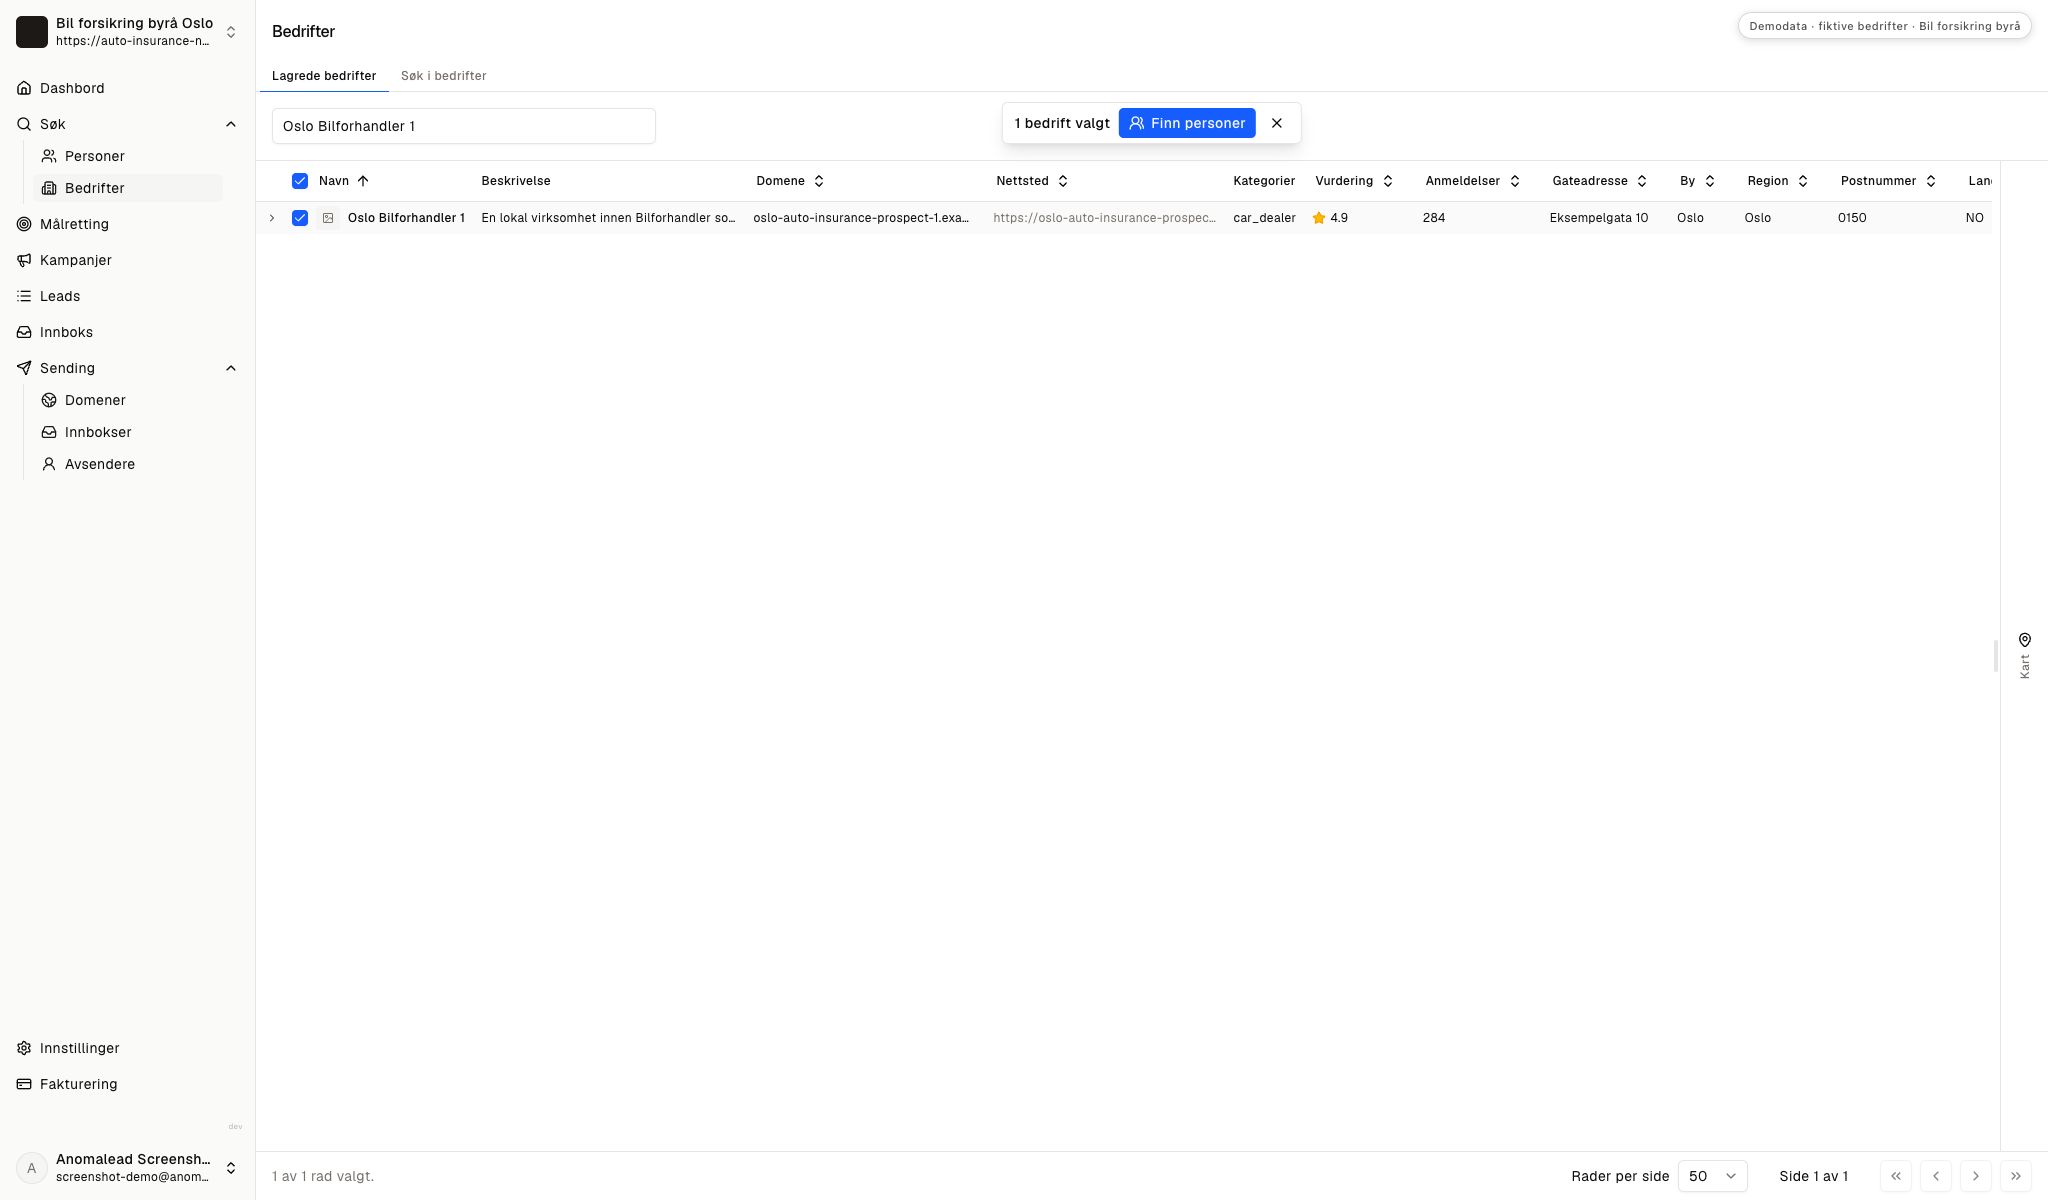
Seksjon: Kontroller forhandleren før du beriker kontaktlistenDemoens liste viser en valgt bedrift før kontaktsøk starter. Sjekk avdeling, bilutvalg og grunn til partnersamtalen på nytt. Fjern duplikater og steder utenfor byråets område før du leter etter enkeltpersoner.
Se kontaktforslaget som et spor som må sjekkes
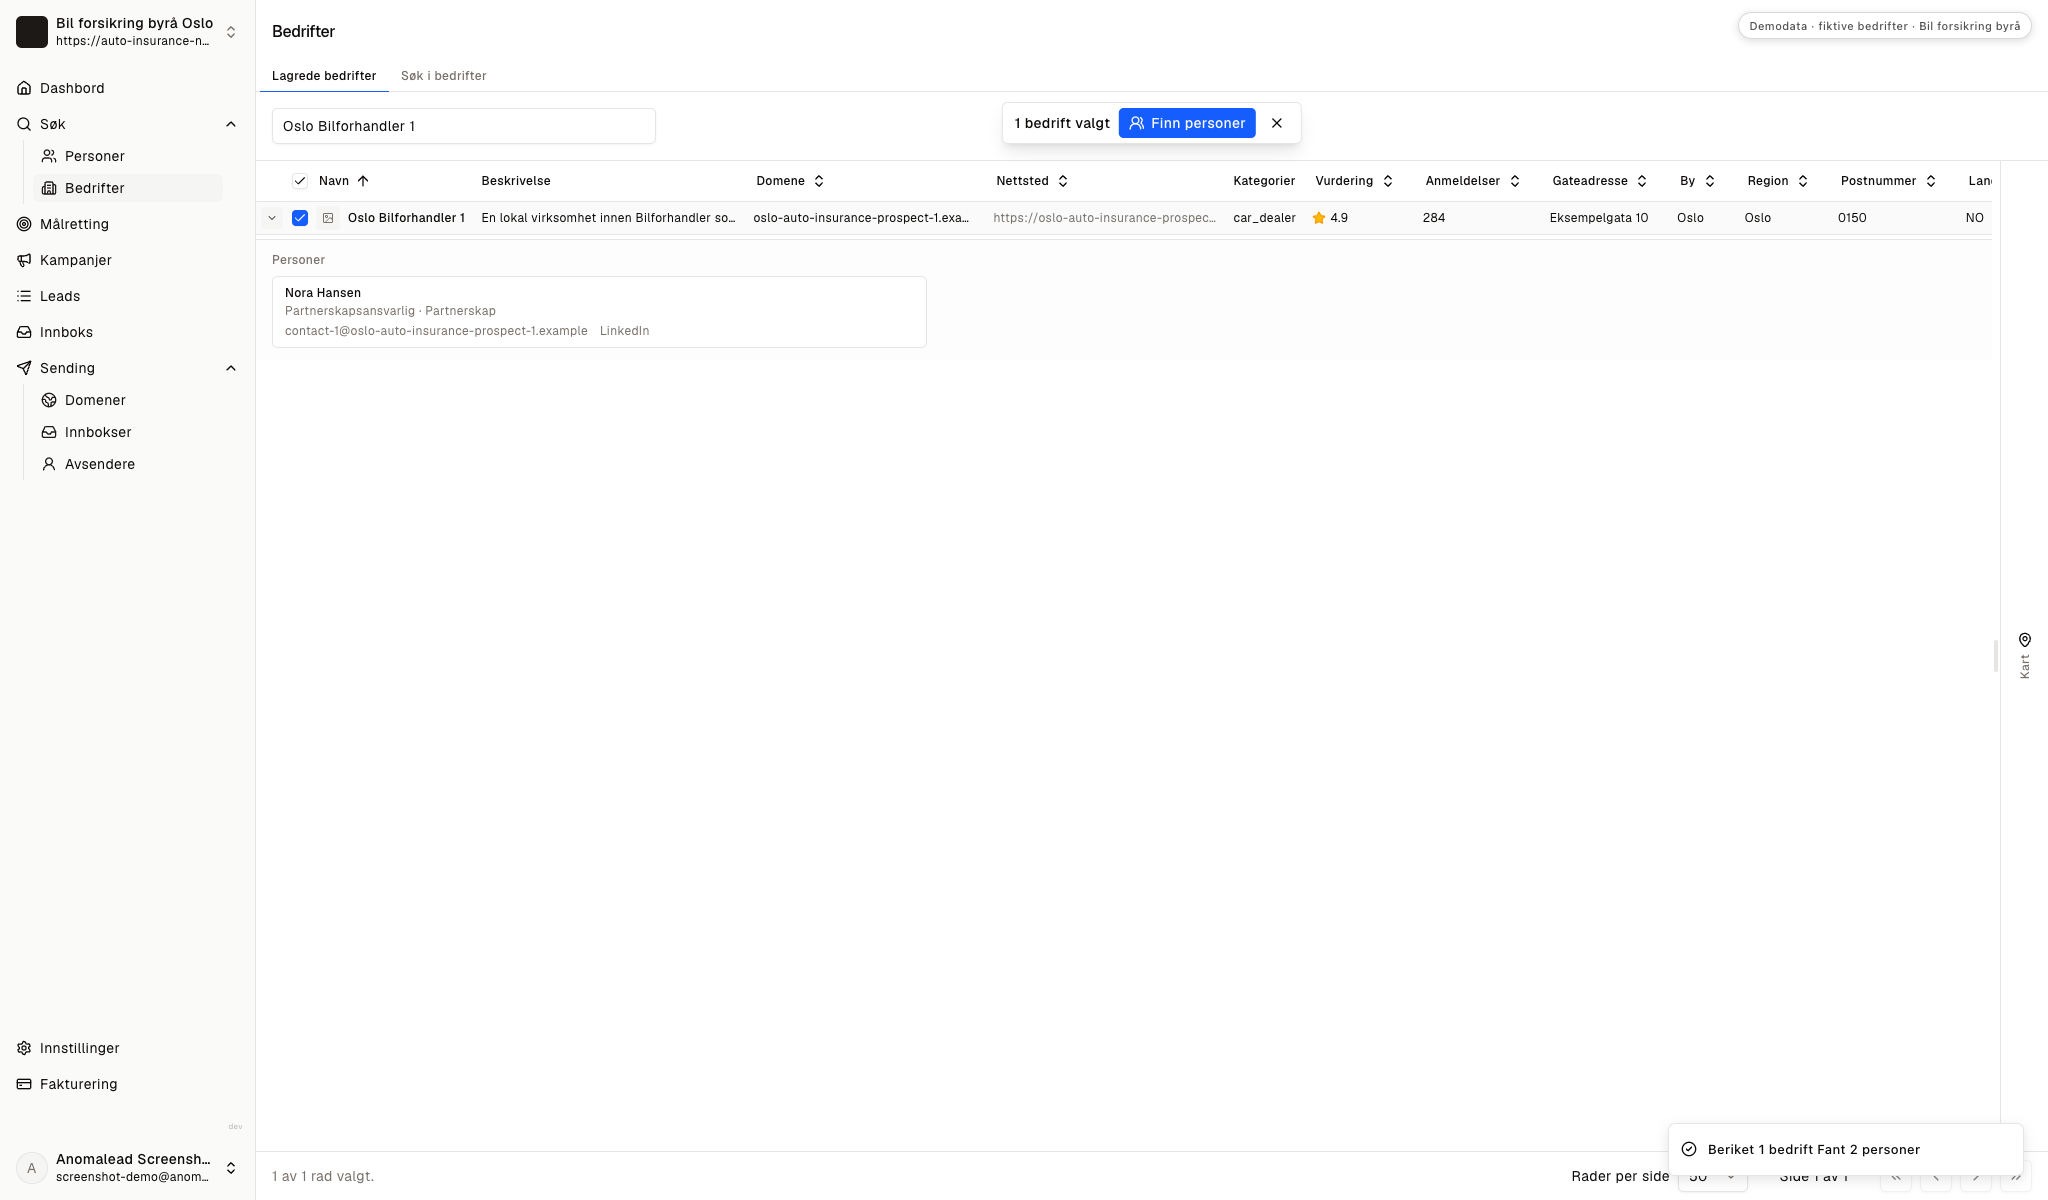
Seksjon: Se kontaktforslaget som et spor som må sjekkesDemokortet inneholder navn, en partnertittel, jobb-e-post og profil. Tittelen beviser ikke at personen godkjenner forsikringspartnere eller styrer kundeprosessen. Sjekk den nåværende rollen og spør hvem som har ansvaret hvis det er uklart.
Offentlige yrkesopplysninger kan hjelpe med å bekrefte hvilken avdeling personen tilhører.
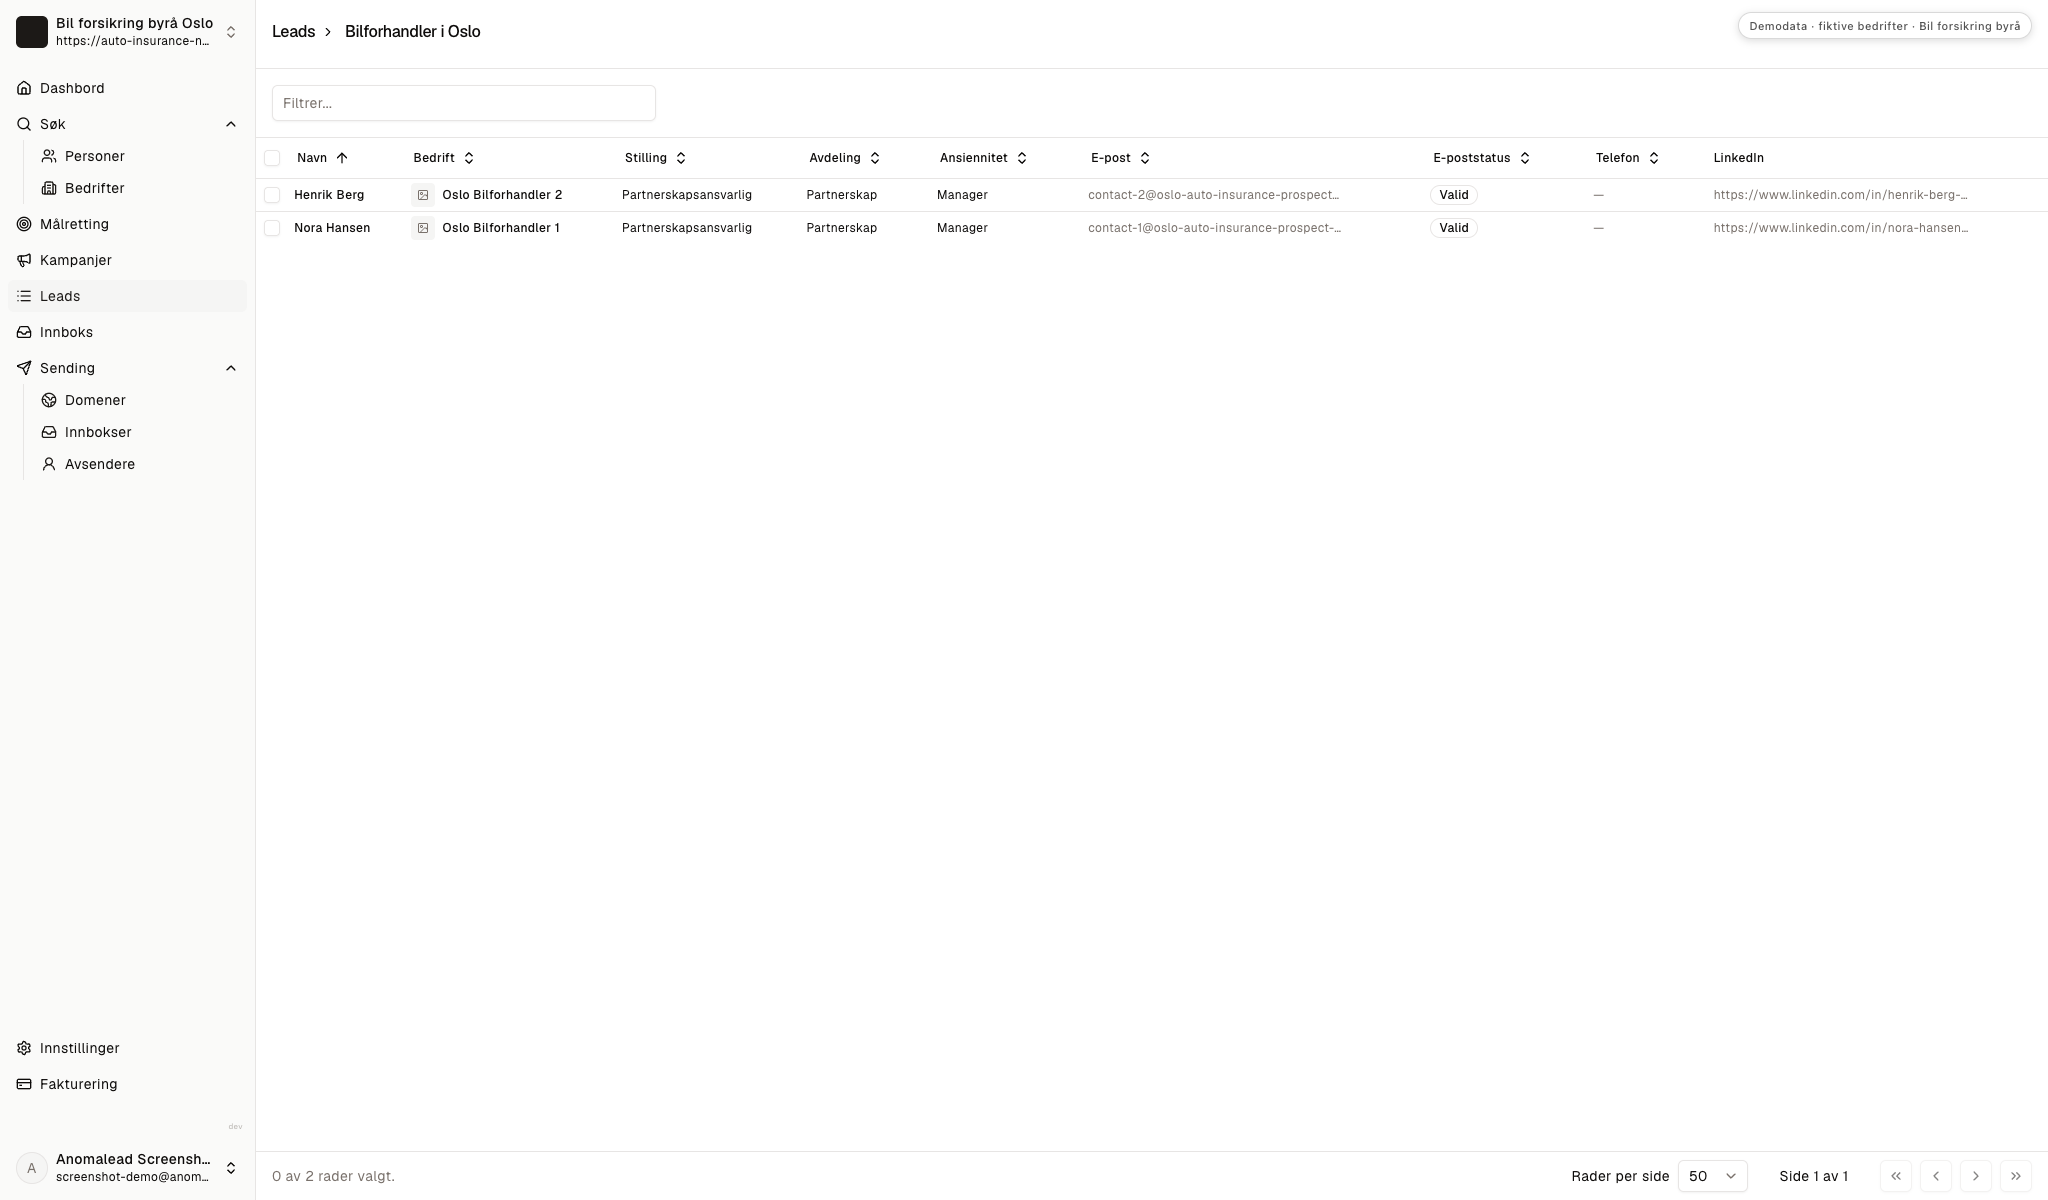
Gå gjennom kontaktlisten før du skriver til forhandleren
Seksjon: Gå gjennom kontaktlisten før du skriver til forhandlerenEksempellisten inneholder to fiktive personer fra ulike forhandlere. Sjekk avdeling, nåværende rolle og tilknytning til kundeservice eller finansiering. Behold bare nødvendige yrkesopplysninger og fjern irrelevante kontakter eller personer som ikke ønsker henvendelser.
Vurder tidsbruken for et forhandlersamarbeid
Seksjon: Vurder tidsbruken for et forhandlersamarbeidEt samarbeid kan gi nyttige samtaler, men krever tid til godkjenning, informasjon til ansatte og spørsmål fra kjøpere. Beregn arbeidet ut fra egen erfaring.
Verdiene er planleggingsantakelser fra teamet ditt. De forutsier ikke introduksjoner, godkjenning, premier, provisjon eller omsetning.
Regn på én god avtale
Hvis én ny kunde er verdt tusenvis, trenger du ikke magi. Du trenger noen flere møter i måneden.
Forventede månedlige resultater
- Lukkede avtaler
- 2.0
- Forventet inntekt
- 10 000 kr
- Growth-plan (1 bedrift)
- 79 kr/mnd.
- ROI
- 12 558%
Forsiktig beregning basert på møter du allerede tror du kan booke. Én lukket avtale betaler ofte for et år med Anomalead.
Hvis ideen bare fungerer når alle kjøpere takker ja til en introduksjon, bør prosessen vurderes på nytt. Start med en godkjent liten prøve, og undersøk om kundene forstår det frivillige tilbudet.
Foreslå en frivillig vei til forsikringsråd
Seksjon: Foreslå en frivillig vei til forsikringsrådSkriv til forhandleren om ett konkret tidspunkt i kundereisen. Fortell hvor byrået arbeider, hvilke spørsmål det kan håndtere, og hvordan kjøperen selv velger å gå videre. Spør om forhandleren allerede tilbyr en nøytral måte å sammenligne dekning på, eller om en frivillig kontaktmulighet kan hjelpe. Ikke påstå at byrået er billigere, garanter godkjenning eller oppgi premie uten nødvendige opplysninger. Gjør det tydelig at bilsalget ikke avhenger av kontakt med byrået. Se eksempler på B2B-e-poster og ideer til emnefelt for struktur. Sjekk lokale regler for forsikringsmarkedsføring, introduksjoner, kundeopplysninger og elektronisk kontakt.
Velg den som eier forhandlerens rutine
Seksjon: Velg den som eier forhandlerens rutineDemoen viser to mottakere i et utkast. Ved en reell henvendelse bør du velge den som har ansvar for kundeservice, finansiering, forsikring eller godkjente samarbeid. Forklar hvorfor temaet hører til personens rolle. Unngå samme melding til flere ansatte ved én avdeling.
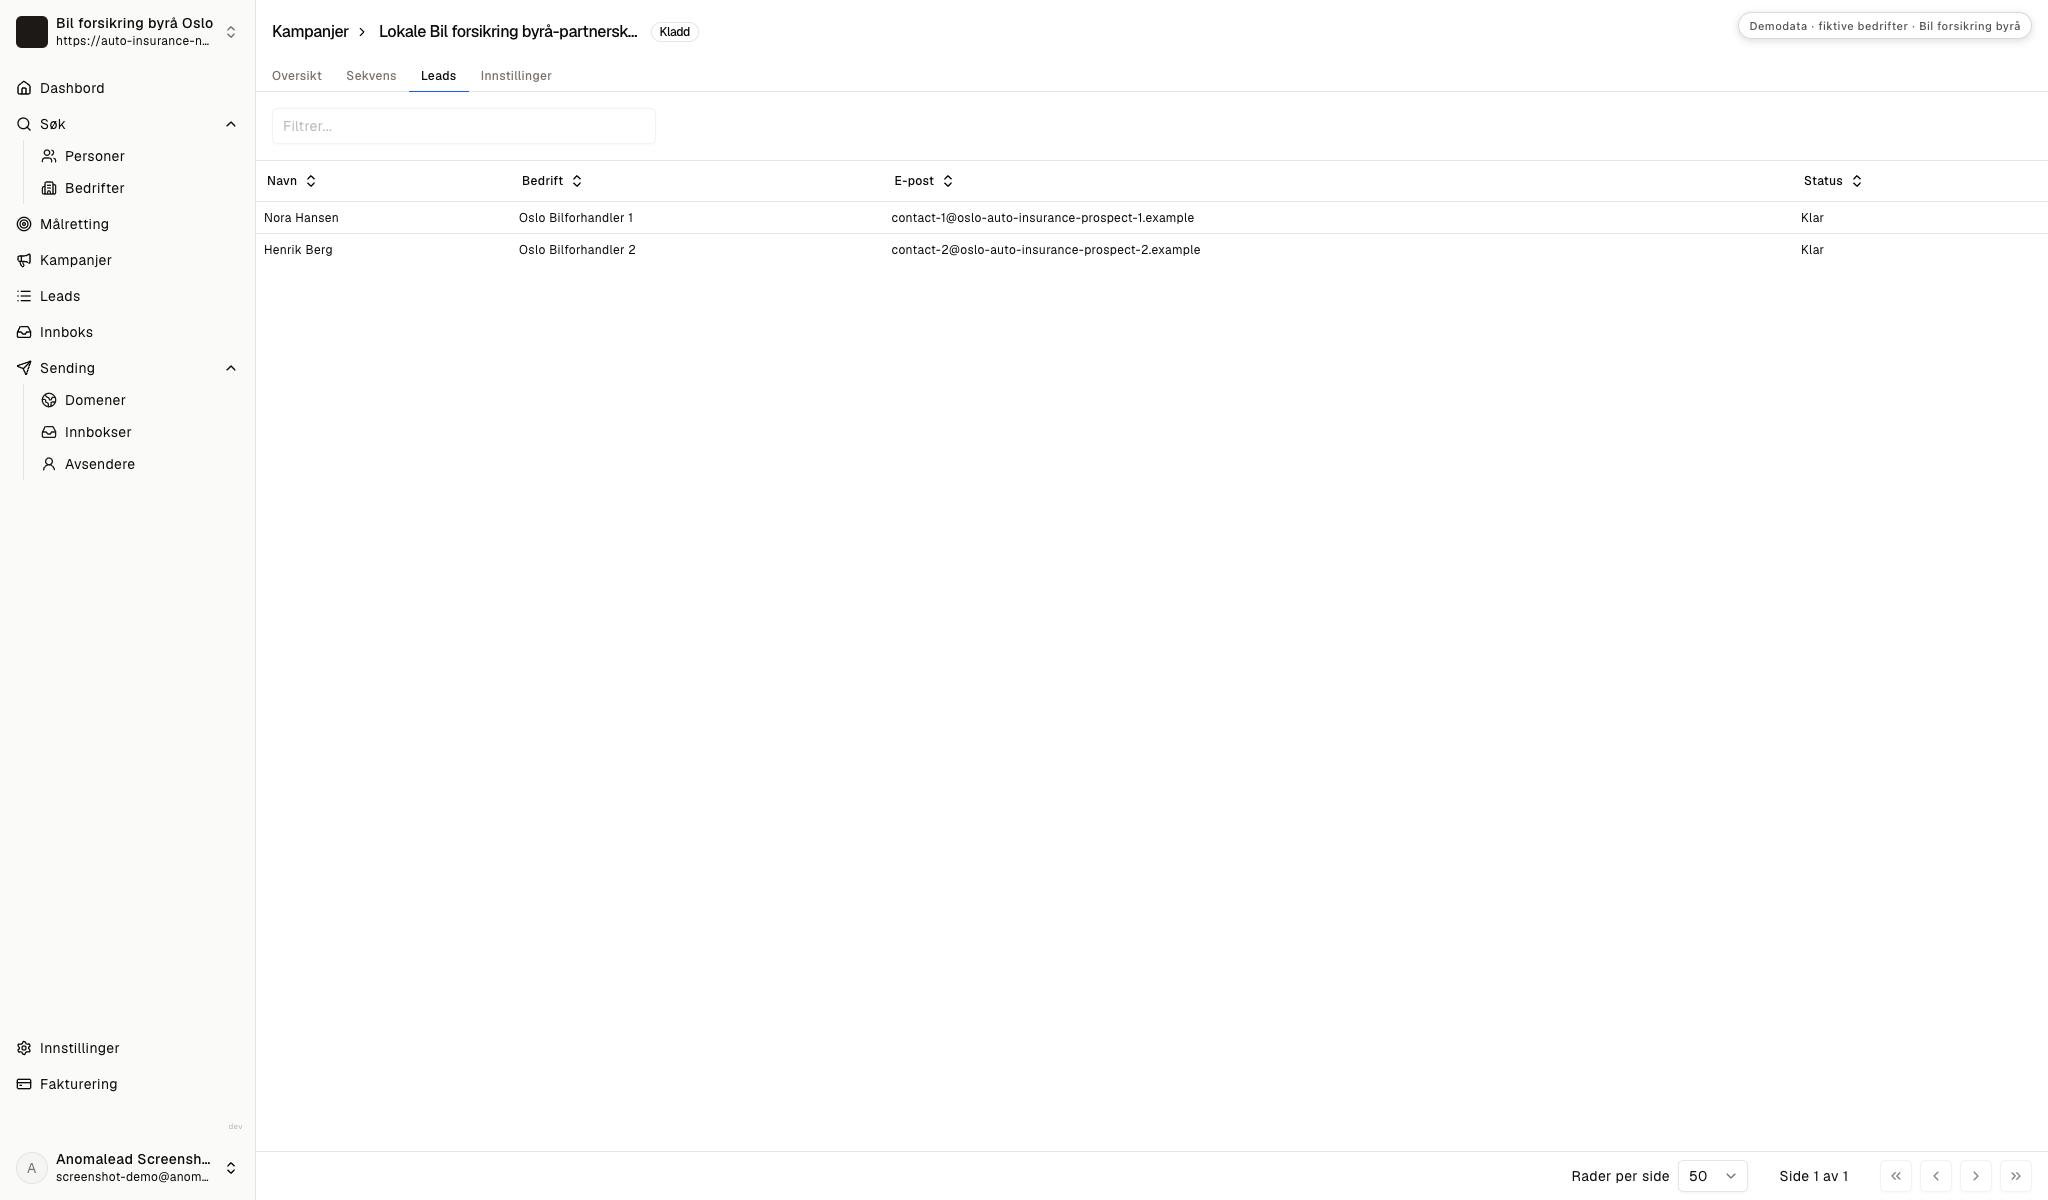
Kontroller alle påstander før oppfølging
Seksjon: Kontroller alle påstander før oppfølgingDemovisningen viser utkast til meldinger og ventetider. Den illustrerer gjennomgang, ikke utsending eller resultater. Sjekk forhandlernavn, avdeling, område og tillatte beskrivelser av produkter. Stopp sekvensen etter et avslag eller en henvisning til en annen ansvarlig.
La kjøperen velge selv, og unngå inntrykk av at premien er garantert.
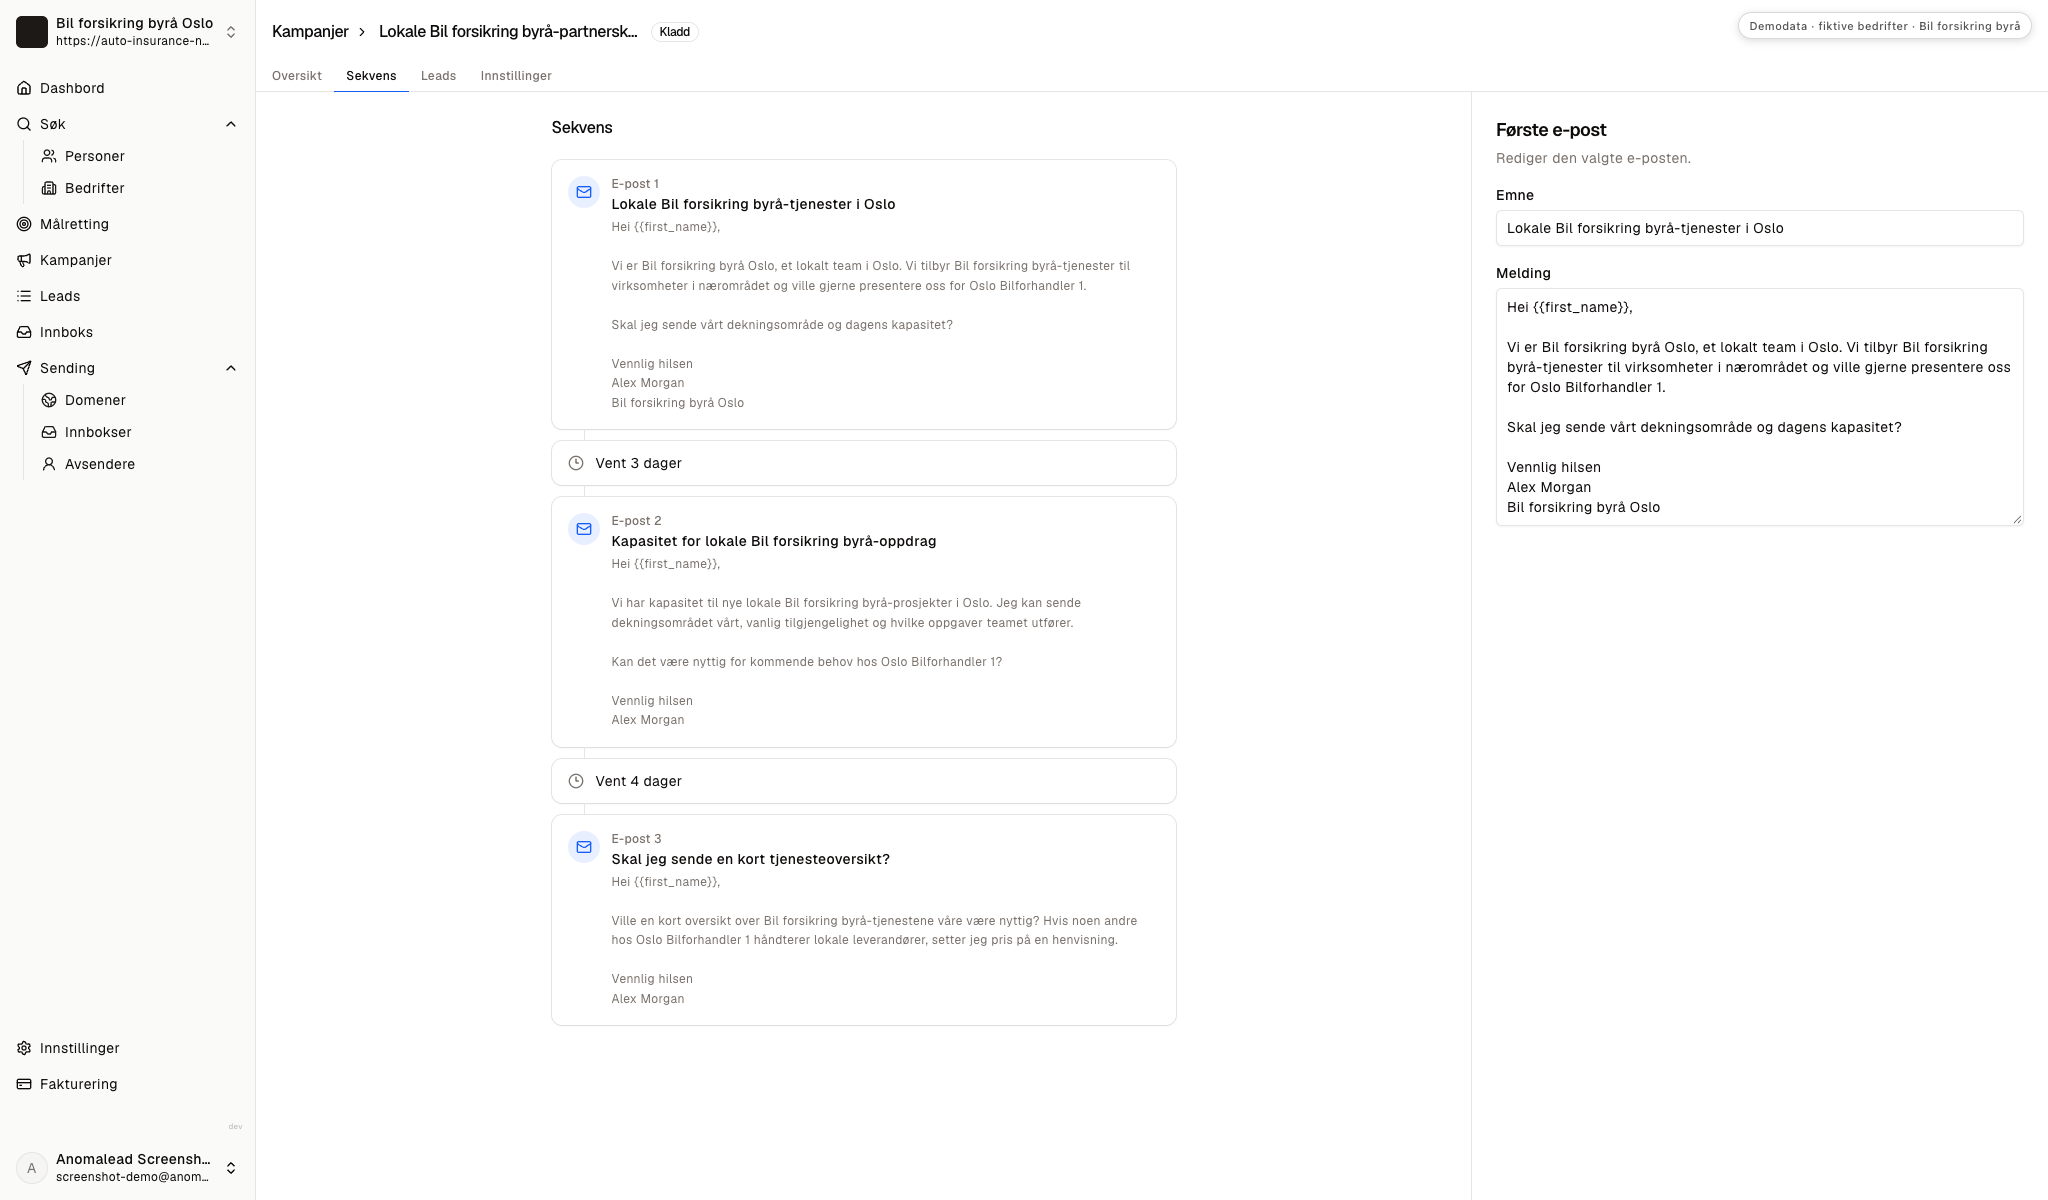
Foreslå en frivillig forsikringsvei for bilkjøpere
Seksjon: Foreslå en frivillig forsikringsvei for bilkjøpereEksempelmeldingen spør om forhandlerens eksisterende rutine. Den ber ikke om kjøperopplysninger og hevder ikke at forsikring allerede er tilgjengelig.
Første e-post til en mulig samarbeidspartner
Emne: Et enkelt forsikringstilbud for bilkjøpere
Hei Nora,
Jeg skriver fra Bil forsikring byrå Oslo. Vi hjelper lokale bilister med spørsmål om bilforsikring, og jeg lurer på hvordan Oslo Bilforhandler 1 håndterer forsikringsspørsmål før levering.
Vi kan tilby en egen, frivillig måte for kjøpere å kontakte oss direkte på. Kjøperen velger selv om hen vil gå videre og deler opplysninger om fører eller bil gjennom vår godkjente kanal. Dere trenger ikke sende oss en kundeliste.
Er du riktig person for en samtale om leveringsrutinen, eller har en kollega ansvar for den?
Vennlig hilsen,
Bil forsikring byrå Oslo
Hold bilsalget adskilt fra forsikringsrådgivning. En anbefaling fra forhandleren garanterer verken dekning eller en bestemt pris. Slik skriver du en profesjonell e-post kan hjelpe med oppbygningen, men lokale krav må fortsatt sjekkes.
Les partnersvar uten å tolke dem som tilbudsforespørsler
Seksjon: Les partnersvar uten å tolke dem som tilbudsforespørslerDemoens innboks viser to fiktive svar fra bilforhandlere. En bedriftskontakt kan spørre om område, produkter eller hvordan kjøpere kontakter byrået. Det er et partnerspørsmål, ikke en forespørsel om en bestemt forsikring. Sjekk godkjenning og kjøperens valg før dere avtaler en praktisk rutine.
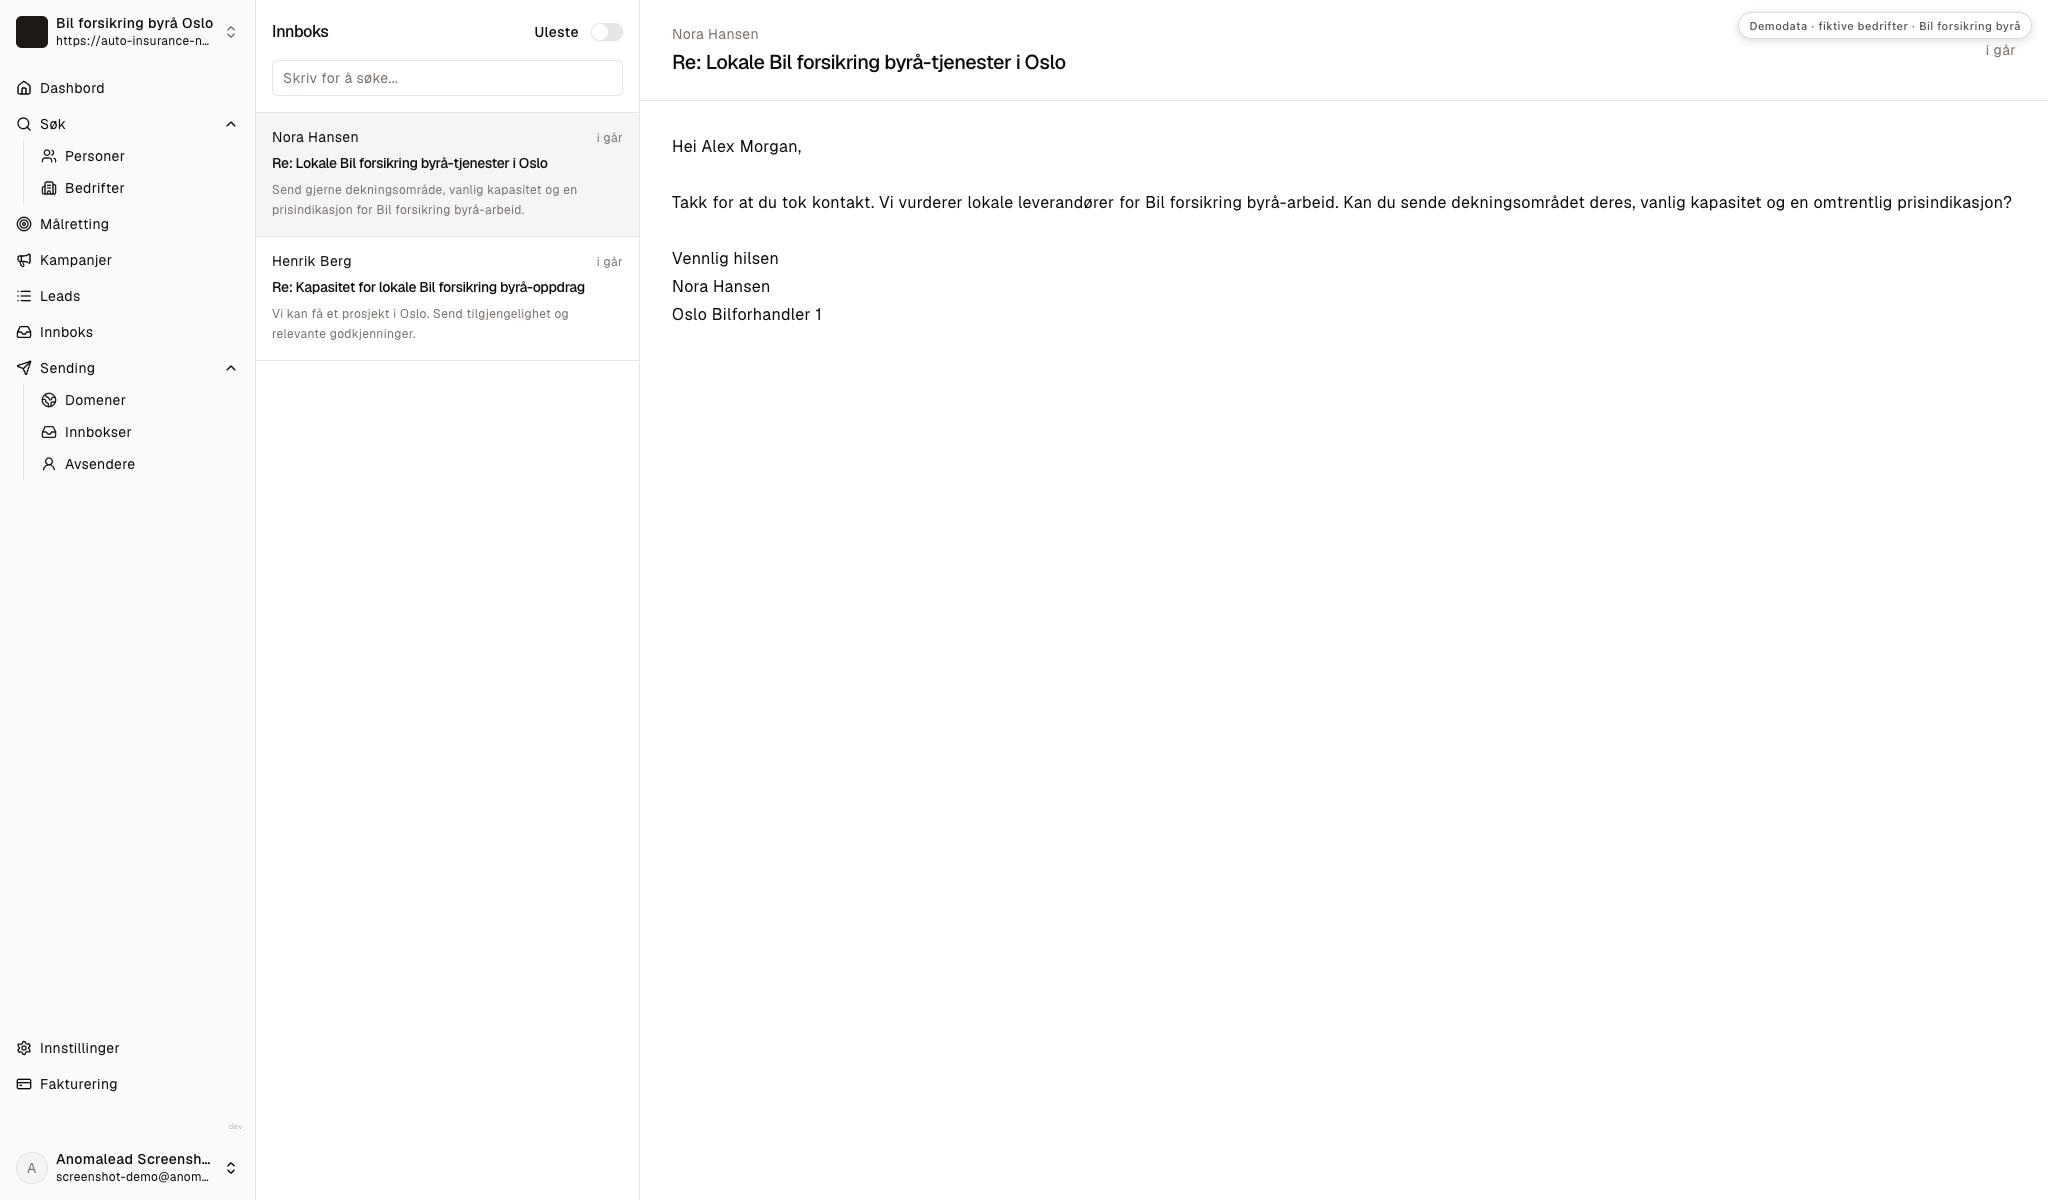
Svar på partnerspørsmål og la kjøperen velge
Seksjon: Svar på partnerspørsmål og la kjøperen velgeSorter svar etter mulig samarbeid, spørsmål, videresending eller avslag. Besvar det de spør om, forklar kjøperens valg og opplys om godkjenninger som gjenstår.
Forhandleren spør hvordan kjøperen kan kontakte byrået
Seksjon: Forhandleren spør hvordan kjøperen kan kontakte byråetKjøperen kan bruke en lenke eller et kort som går direkte til byrået. Personen velger selv om hen vil sende en forespørsel og oppgir informasjon gjennom vår godkjente kanal. Dere trenger ikke dele en kundeliste. Når riktig prosessansvarlig deltar, kan vi tilpasse dette trinnet til rutinen før levering.
Beskriv bare en kontaktvei byrået kan drifte og få godkjent.
Forhandleren spør om alle biler kan forsikres
Seksjon: Forhandleren spør om alle biler kan forsikresDet må vurderes for hver fører og bil ut fra opplysningene forsikringsselskapet trenger. Biltype, bruk, endringer og oppbevaring kan spille inn. Jeg kan forklare hvordan en forespørsel starter, men ikke love godkjenning eller premie på forhånd.
Unngå generelle løfter og ubekreftede prisopplysninger.
Bilforhandleren samarbeider med en annen forsikringsaktør
Seksjon: Bilforhandleren samarbeider med en annen forsikringsaktørTakk for at du sier fra. Jeg respekterer den eksisterende avtalen. Hvis dere vurderer prosessen på nytt senere og ønsker å drøfte en ekstra frivillig mulighet, tar jeg gjerne kontakt igjen. Jeg stopper oppfølgingen om dette nå.
Noter beslutningen, og ikke send flere meldinger etter et tydelig nei.
En kontakt ber om en liste over nylige bilkjøpere
Seksjon: En kontakt ber om en liste over nylige bilkjøpereVi bør ikke utveksle kundeopplysninger uten klart grunnlag, riktig godkjenning og kjøperens informerte valg. En frivillig lenke eller en introduksjon etter samtykke er et bedre utgangspunkt. Hvis dere har en godkjent rutine, bør de relevante ansvarlige kontrollere den før bruk.
Ikke motta personopplysninger før formål, samtykke og behandling er avklart.
Skill bedriftskontakter fra bilistenes egne spørsmål
Seksjon: Skill bedriftskontakter fra bilistenes egne spørsmålNoter avdeling, kjøretøy, kundetidspunkt, kilde, prosessansvarlig og neste spørsmål for hver forhandler. Registrer godkjenninger og den frivillige kontaktveien dere blir enige om. Hold bedriftskontakter atskilt fra henvendelser fra bilister. Etter en liten prøve kan dere spørre om ansatte forklarte muligheten tydelig. Omtaler og e-postsvar beviser ikke forsikringssalg. Oppdater teksten hvis tillatelser, forsikringsselskaper eller område endres.
Spørsmål om å skaffe kunder til bilforsikring
Seksjon: Spørsmål om å skaffe kunder til bilforsikringHvordan finner et lokalt byrå passende bilforhandlere?
Seksjon: Hvordan finner et lokalt byrå passende bilforhandlere?Begynn i byråets område og sjekk om bilene og kundeprosessen passer til produktene. Finn deretter ansvarlig for finansiering, forsikring, kundeservice eller samarbeid, og spør om en frivillig kontaktvei.
Bør forhandleren dele en liste over kjøpere?
Seksjon: Bør forhandleren dele en liste over kjøpere?Ikke anta at personopplysninger kan deles. Avtal en godkjent prosess der kjøperen selv velger å kontakte byrået og oppgir informasjon direkte.
Kan en rådgiver love premie før bilopplysningene er kjent?
Seksjon: Kan en rådgiver love premie før bilopplysningene er kjent?Nei. Premie og godkjenning bygger på riktige opplysninger og forsikringsselskapets vurdering. Forklar hvordan en forespørsel kan starte uten å ta utfallet for gitt.
Hva bør den første e-posten til en forhandler inneholde?
Seksjon: Hva bør den første e-posten til en forhandler inneholde?Presenter byrået og området, beskriv et konkret tidspunkt i kundeprosessen, og spør hvem som eier rutinen. Ikke be om kundedata eller lov pris og godkjenning.
Kan alle avdelinger bruke samme introduksjon?
Seksjon: Kan alle avdelinger bruke samme introduksjon?Ikke nødvendigvis. Roller, godkjenning og kundeløp varierer. Bekreft forklaring og kontaktvei for hver gruppe eller avdeling før ansatte bruker den.