Trouver des clients pour un avocat en procédures collectives passe par une relation utile avec les experts-comptables qui accompagnent les entreprises confrontées à des difficultés financières. Ils peuvent repérer des tensions dans la comptabilité, les prévisions ou le suivi des créanciers, mais ils n’ont pas à évaluer les options juridiques ni à transmettre les dossiers de leurs clients pour orienter une personne.
Ce guide explique comment repérer des cabinets comptables dont la clientèle correspond à votre pratique, proposer une mise en relation volontaire et présenter le premier échange sans promettre de résultat. Les bases de la génération de prospects B2B décrivent la recherche et le suivi nécessaires à cette démarche.
À retenir
- Ciblez les experts-comptables qui conseillent des petites entreprises et peuvent partager une ressource juridique quand un client la demande.
- Laissez le client décider de la mise en relation. Ne demandez jamais un nom, des documents comptables ou des détails personnels sans son accord.
- Présentez votre champ d’intervention, le déroulement du premier entretien, vos qualifications et votre zone de service sans préjuger du dossier.
- Une recommandation ouvre la possibilité d’un échange confidentiel, elle ne garantit ni procédure, ni réduction de dettes, ni issue particulière.
Le rôle des experts-comptables pour trouver des clients pour un avocat en procédures collectives
Section : Le rôle des experts-comptables pour trouver des clients pour un avocat en procédures collectivesCommencez par des cabinets qui accompagnent les petites entreprises avant qu’une difficulté financière ne devienne urgente. Un bon partenaire sait transmettre une ressource discrète quand son client la demande et lui laisse le choix de son conseil.
- Cabinets comptables de petites entreprises: Ils aident les dirigeants à suivre la trésorerie, les obligations fiscales, les soldes dus aux créanciers et les documents de l’entreprise. Votre cabinet peut expliquer le déroulement d’une consultation confidentielle lorsque le dirigeant pose des questions juridiques, sans demander au comptable d’interpréter le droit.
- Bureaux de tenue de comptes et équipes financières externalisées: Les professionnels qui tiennent les comptes gèrent des documents qu’un avocat peut ensuite examiner pour comprendre la situation. Proposez une orientation qui commence par la demande du client. Ne réclamez ni grand livre, ni relevé bancaire, ni liste de clients en difficulté.
- Conseils aux travailleurs indépendants: Un indépendant peut mêler ses dépenses personnelles et professionnelles, et les démarches envisageables dépendent de sa situation et des règles applicables. Expliquez votre champ d’intervention et laissez l’avocat déterminer si un premier entretien convient.
- Conseils en retournement et restructuration: Ces professionnels accompagnent des entreprises qui envisagent des changements opérationnels en parallèle d’un conseil juridique. Clarifiez les domaines complémentaires, les limites de chaque mission et la manière dont le client choisit de contacter votre cabinet.
Une relation de recommandation est pertinente lorsqu’elle offre une prochaine étape sûre à un client qui cherche un conseil juridique, sans transformer son expert-comptable en évaluateur de dossier.
Qualifier le cabinet avant de demander une mise en relation
Section : Qualifier le cabinet avant de demander une mise en relation- Une clientèle adaptée à votre pratique: Vérifiez si le cabinet accompagne des particuliers, des indépendants, des entreprises dirigées par leur propriétaire ou des sociétés. Votre champ d’intervention et votre capacité d’accueil doivent correspondre à ces profils.
- Une raison concrète de créer un relais: La tenue des comptes de petites entreprises, les déclarations, les prévisions de trésorerie ou le suivi des créances peuvent amener un client à demander un avis juridique. Ces services ne prouvent pas qu’un client donné a besoin d’un avocat en procédures collectives.
- La personne qui gère les partenariats professionnels: Un associé, la direction du cabinet ou l’équipe chargée des clients peut valider une liste de ressources externes. La personne qui traite les écritures quotidiennes n’est pas forcément habilitée à choisir ce processus.
- Des règles de confidentialité comprises: Convenez que le client peut contacter le cabinet directement ou autoriser une présentation. N’intégrez pas à votre prospection les noms, relevés, déclarations ou détails relatifs aux difficultés d’une personne.
- Déontologie et conflits d’intérêts: Demandez comment le cabinet examine ses partenariats et s’il travaille déjà avec d’autres professionnels. Vérifiez les règles de publicité, de confidentialité, de recommandation et de conflits d’intérêts qui s’appliquent à votre propre pratique.
À propos des données de démonstration
Les captures utilisent le cabinet fictif Avocat Bankruptcy de Lyon, des fiches génériques comme Cabinet comptable Lyon 1 et Cabinet comptable Lyon 2, et les contacts fictifs Léa Martin et Hugo Bernard. Ces personnes et entreprises ne sont pas clientes d’Anomalead. Les réponses ne sont ni de vraies recommandations ni des résultats de campagne. Les fiches ne confirment pas que le cabinet traite des procédures collectives.
Rechercher des experts-comptables dans Anomalead
Section : Rechercher des experts-comptables dans AnomaleadLes écrans montrent comment créer et examiner une liste d’entreprises, pas comment repérer des personnes en difficulté financière. Les cabinets comptables affichés sont des exemples fictifs. Étudiez les services décrits publiquement, puis demandez à la personne compétente si une mise en relation à l’initiative du client convient à son fonctionnement.
Cibler les cabinets comptables de votre zone
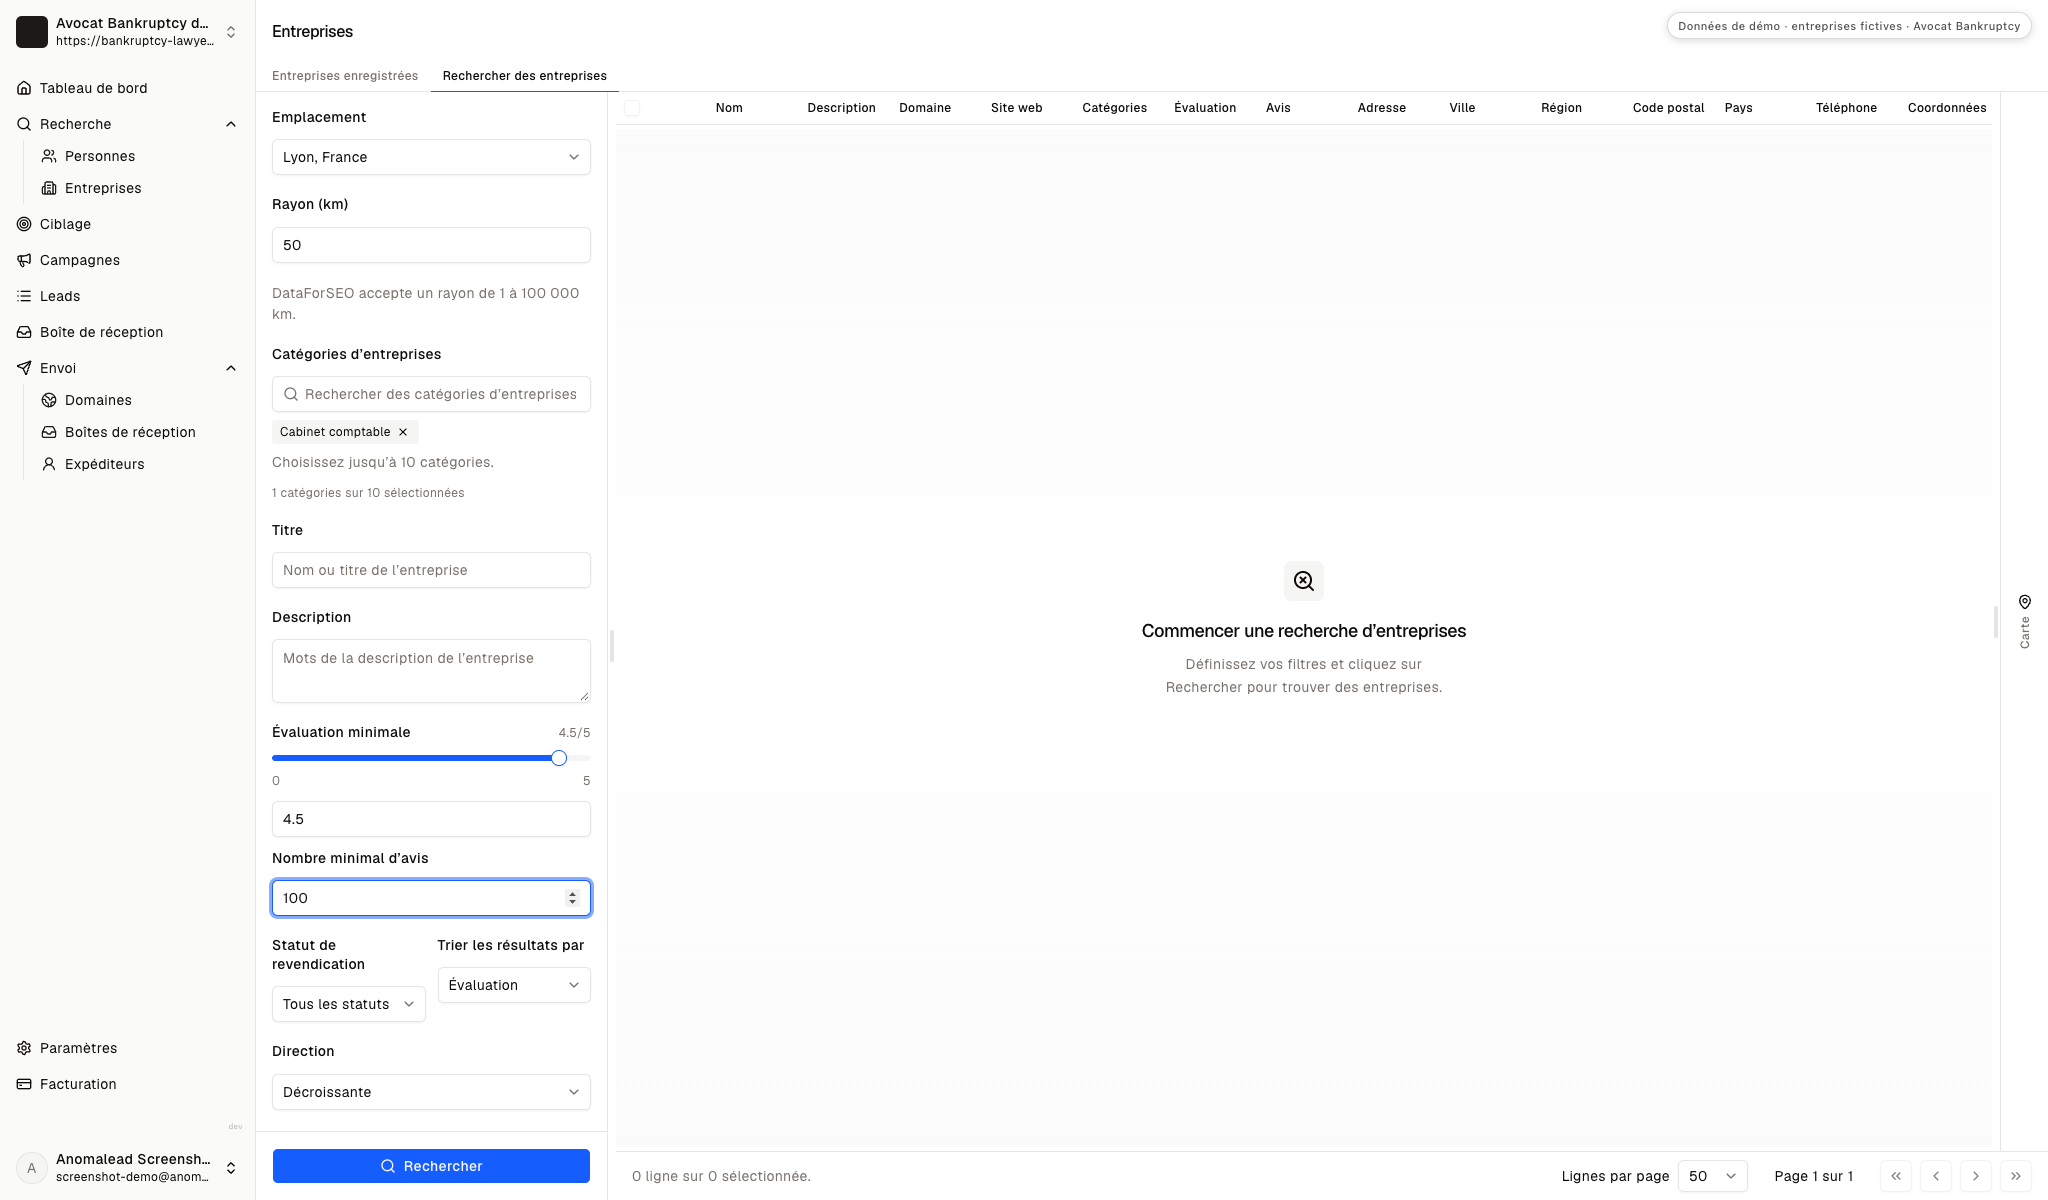
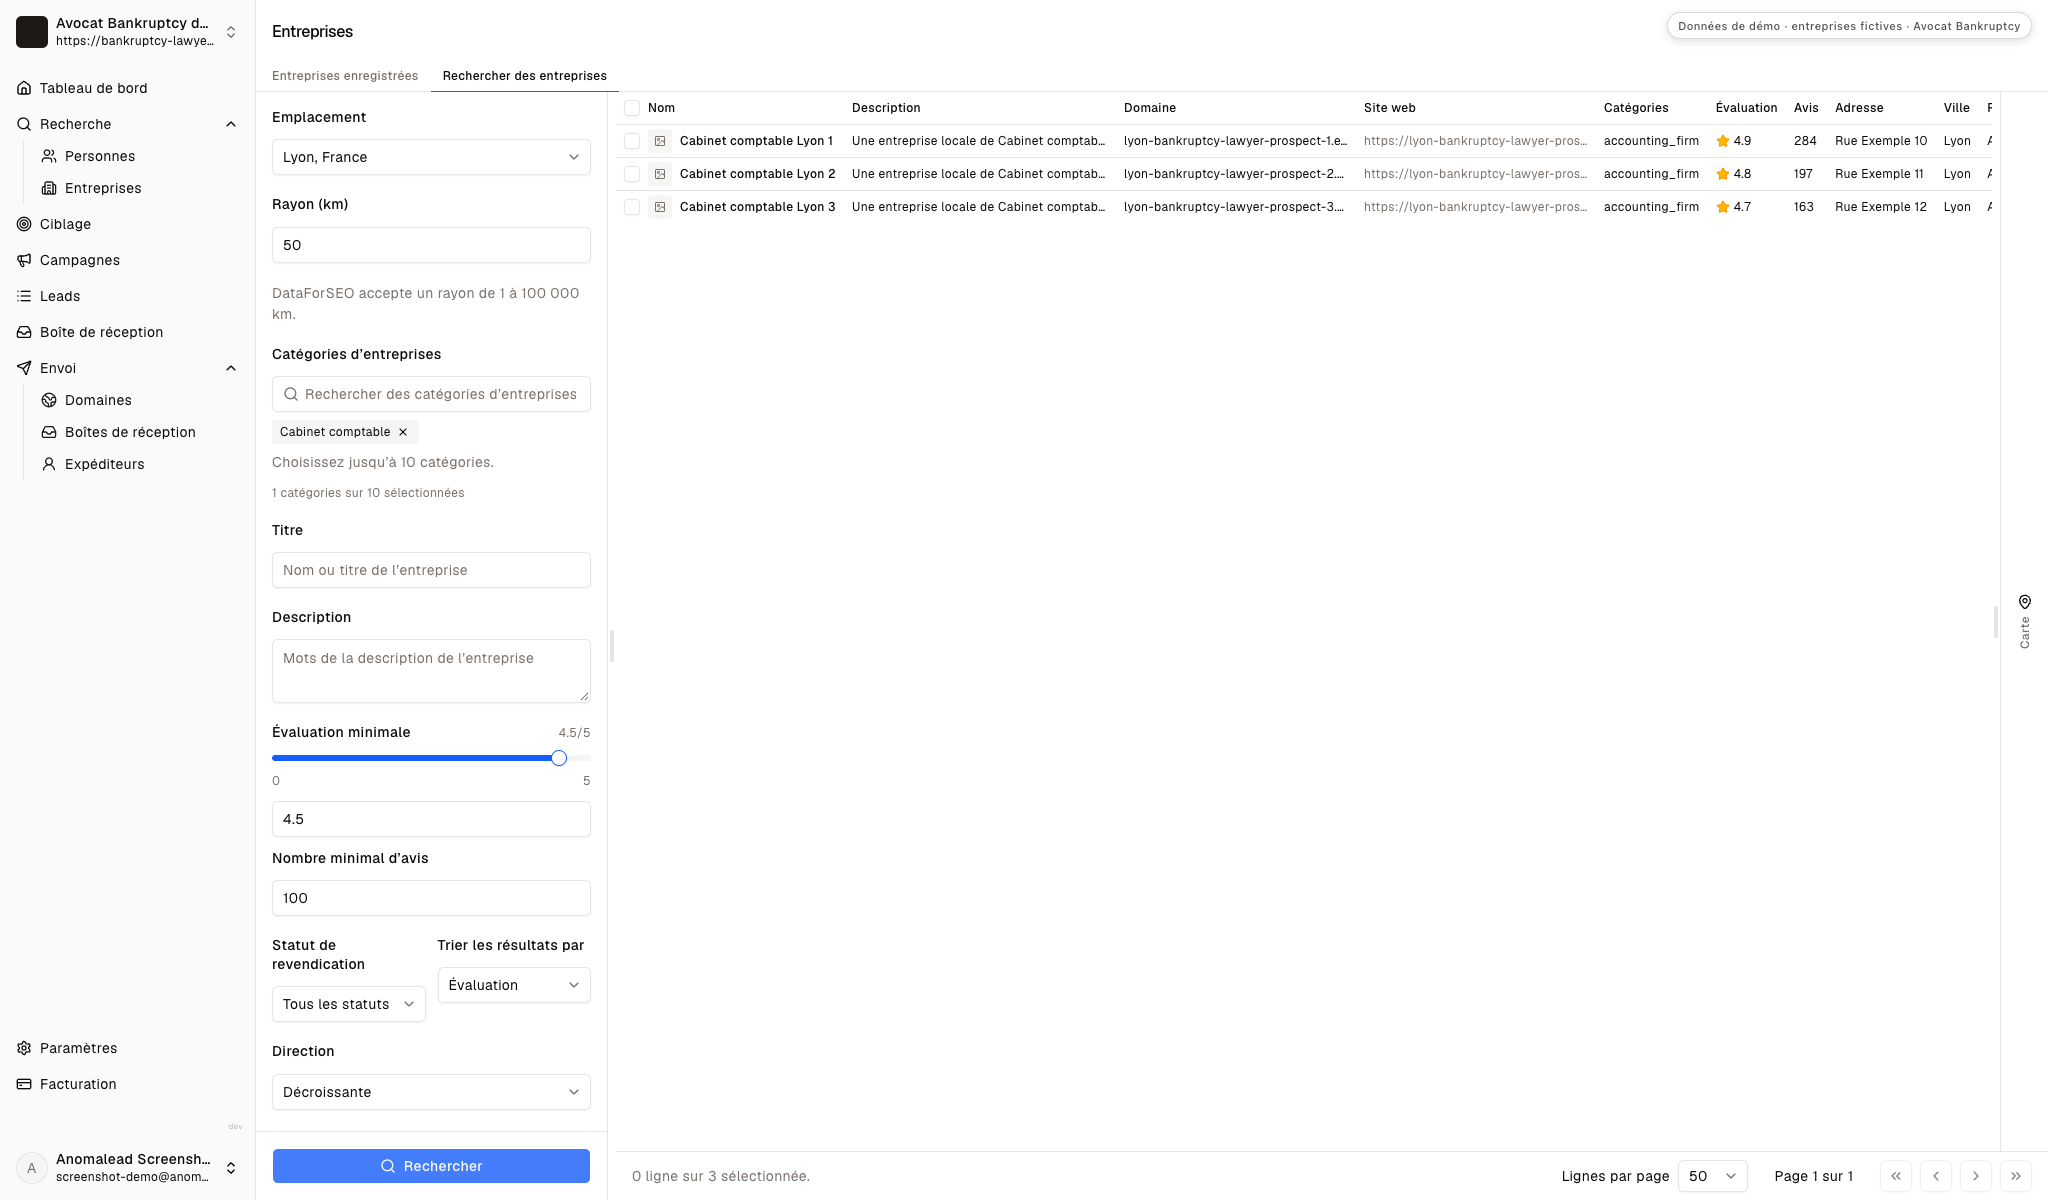
Section : Cibler les cabinets comptables de votre zoneChoisissez le territoire où vos avocats peuvent recevoir des clients, puis sélectionnez la catégorie de cabinet comptable utilisée pour cet exemple. Le rayon sert à organiser la recherche, il ne détermine pas qui peut obtenir un conseil juridique.
Si votre cabinet couvre plusieurs lieux ou domaines, précisez d’abord quel bureau peut répondre. Le partenaire doit savoir vers qui orienter une personne qui souhaite parler à un avocat.
Évaluer les cabinets comme partenaires professionnels
Section : Évaluer les cabinets comme partenaires professionnelsLes résultats présentent trois cabinets comptables fictifs avec une description, un domaine, une note et un nombre d’avis. Ces champs ne révèlent ni leur clientèle, ni leurs règles de recommandation, ni leurs relations existantes.
Consultez le site du cabinet pour comprendre ses services, les secteurs accompagnés, les lieux d’exercice et la personne responsable des relations professionnelles. Gardez une fiche seulement si votre parcours de consultation peut réellement compléter son offre.
Enregistrer les cabinets dont la pertinence est plausible
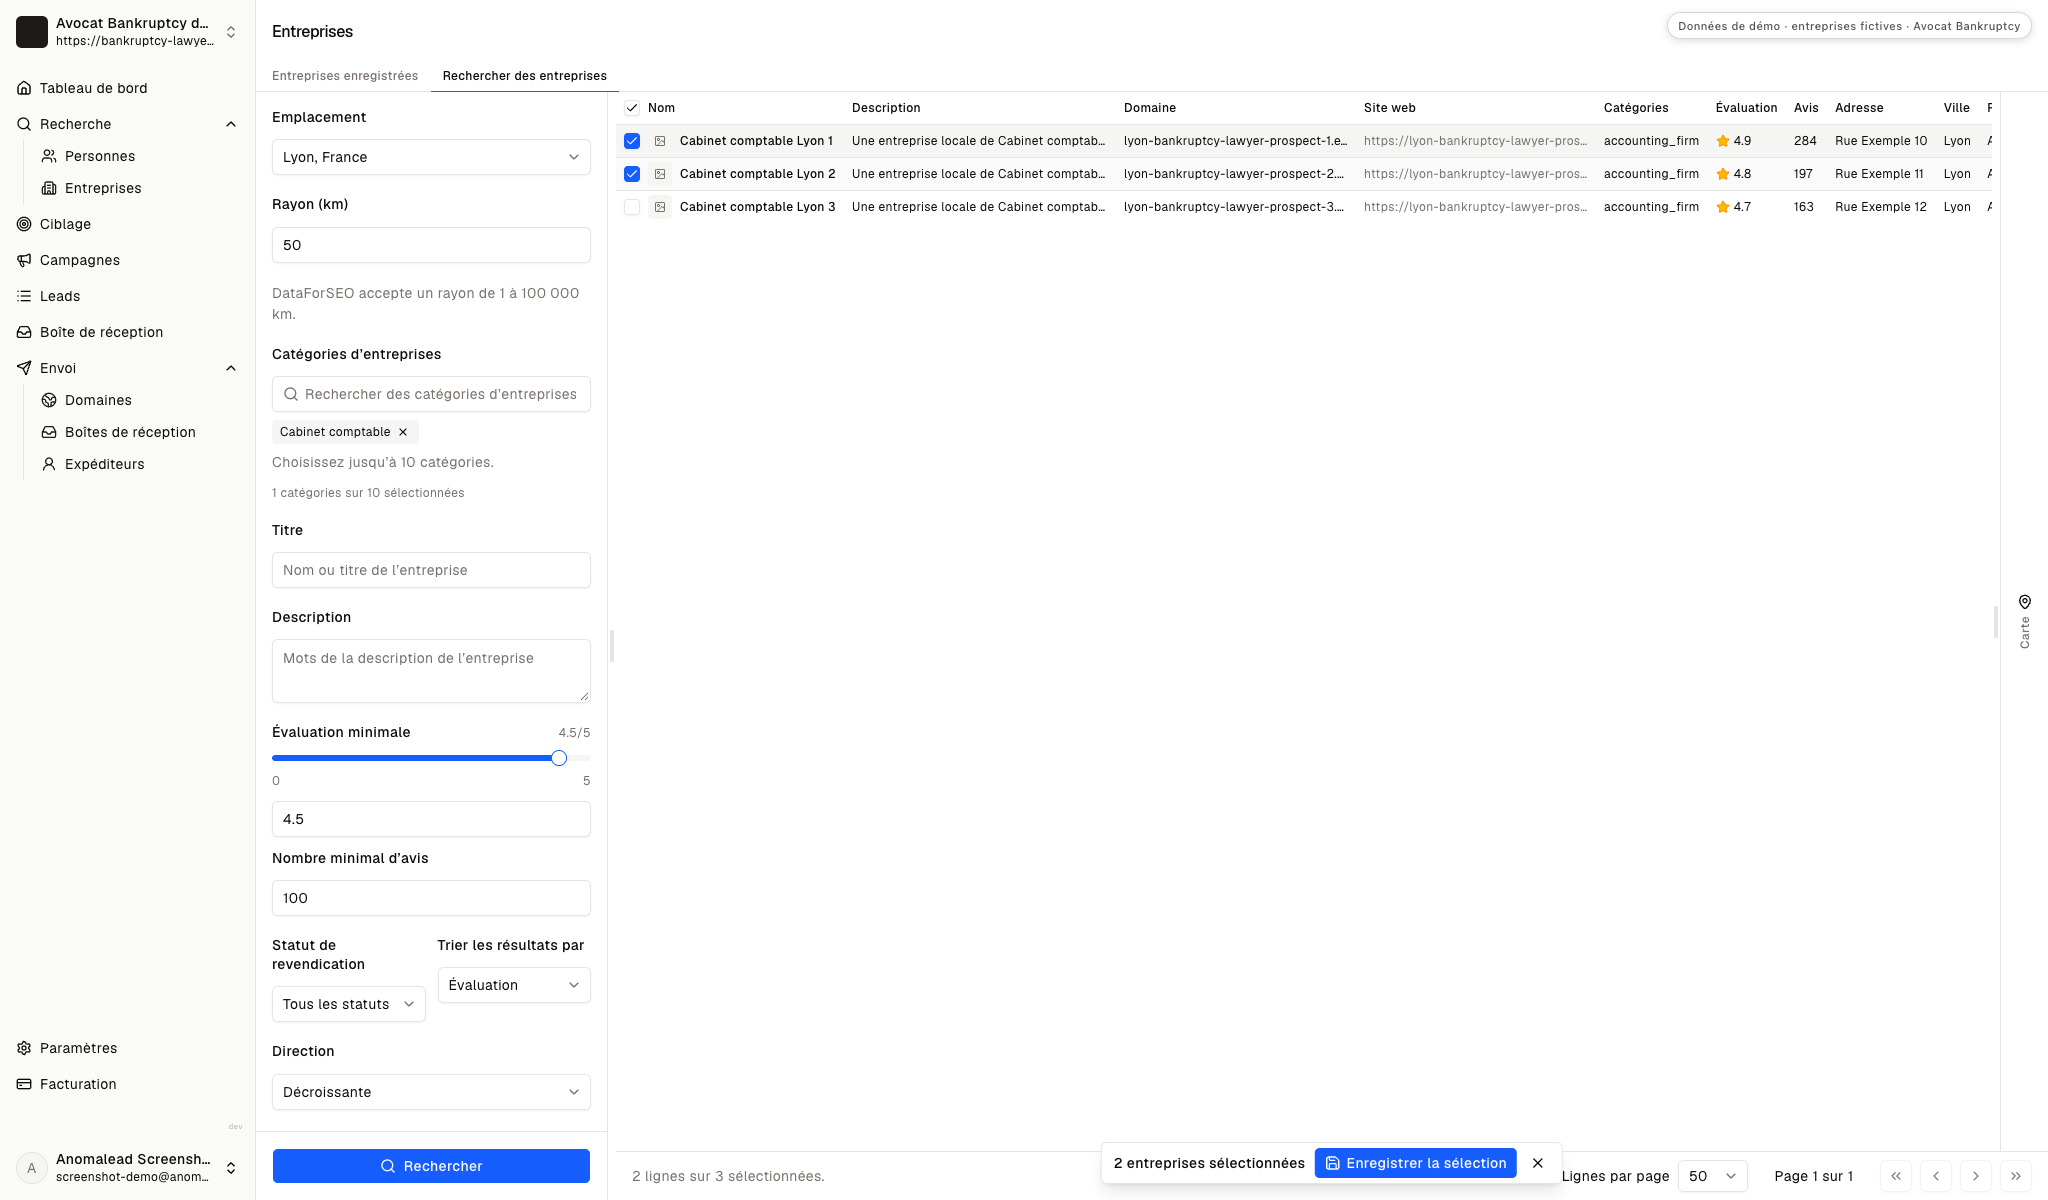
Section : Enregistrer les cabinets dont la pertinence est plausibleLa démo sélectionne deux résultats sur trois. Dans votre recherche, gardez les cabinets dont les services publics correspondent à votre pratique et à votre zone de consultation.
Notez la raison du choix, comme l’accompagnement de petites entreprises ou un bureau local. Ne supposez pas que le cabinet a un client qui devrait engager une procédure.
Trouver la personne qui gère les relations externes
Section : Trouver la personne qui gère les relations externesEnrichissez les coordonnées d’un cabinet uniquement si ses services correspondent à votre pratique. Un associé ou la direction peut expliquer comment les ressources professionnelles externes sont partagées. Le comptable qui tient les dossiers d’un client n’a pas nécessairement le pouvoir de fixer ce processus.
Le guide pour trouver des contacts professionnels détaille la recherche d’entreprises et d’interlocuteurs. Pour un échange juridique, ajoutez une vérification de confidentialité avant toute introduction.
Vérifier les cabinets avant de chercher un contact
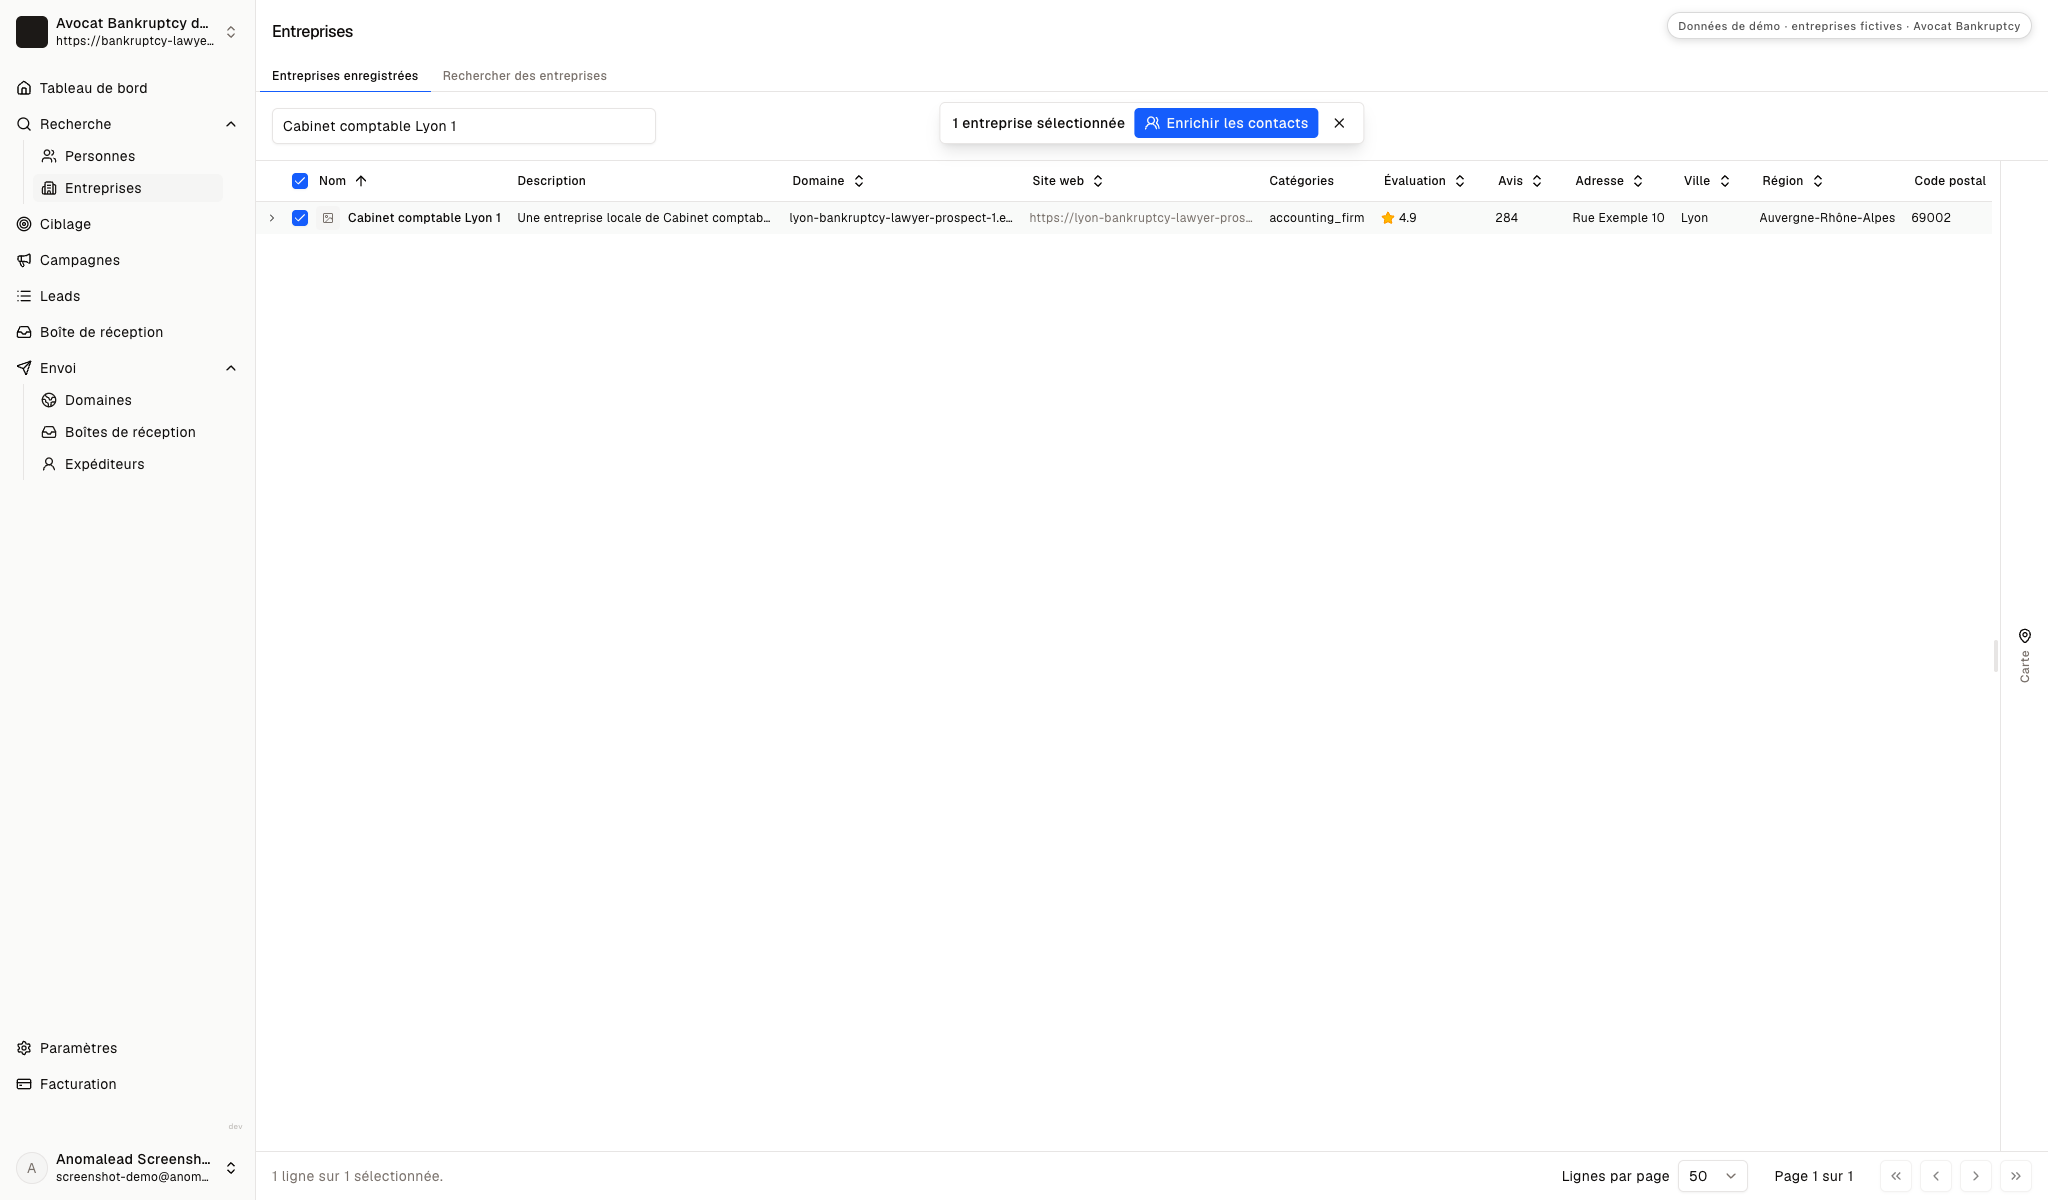
Section : Vérifier les cabinets avant de chercher un contactLa liste enregistrée montre Cabinet comptable Lyon 1 sélectionné et l’action Enrich people. Il s’agit d’une fiche fictive générique, pas de la preuve d’une recommandation ou d’un dossier en procédures collectives.
Écartez un cabinet si ses activités ne correspondent pas à votre champ, si son bureau dépasse votre capacité de consultation ou si le processus envisagé compromet la confidentialité ou le choix du client.
Confirmer qui gère les relations du cabinet
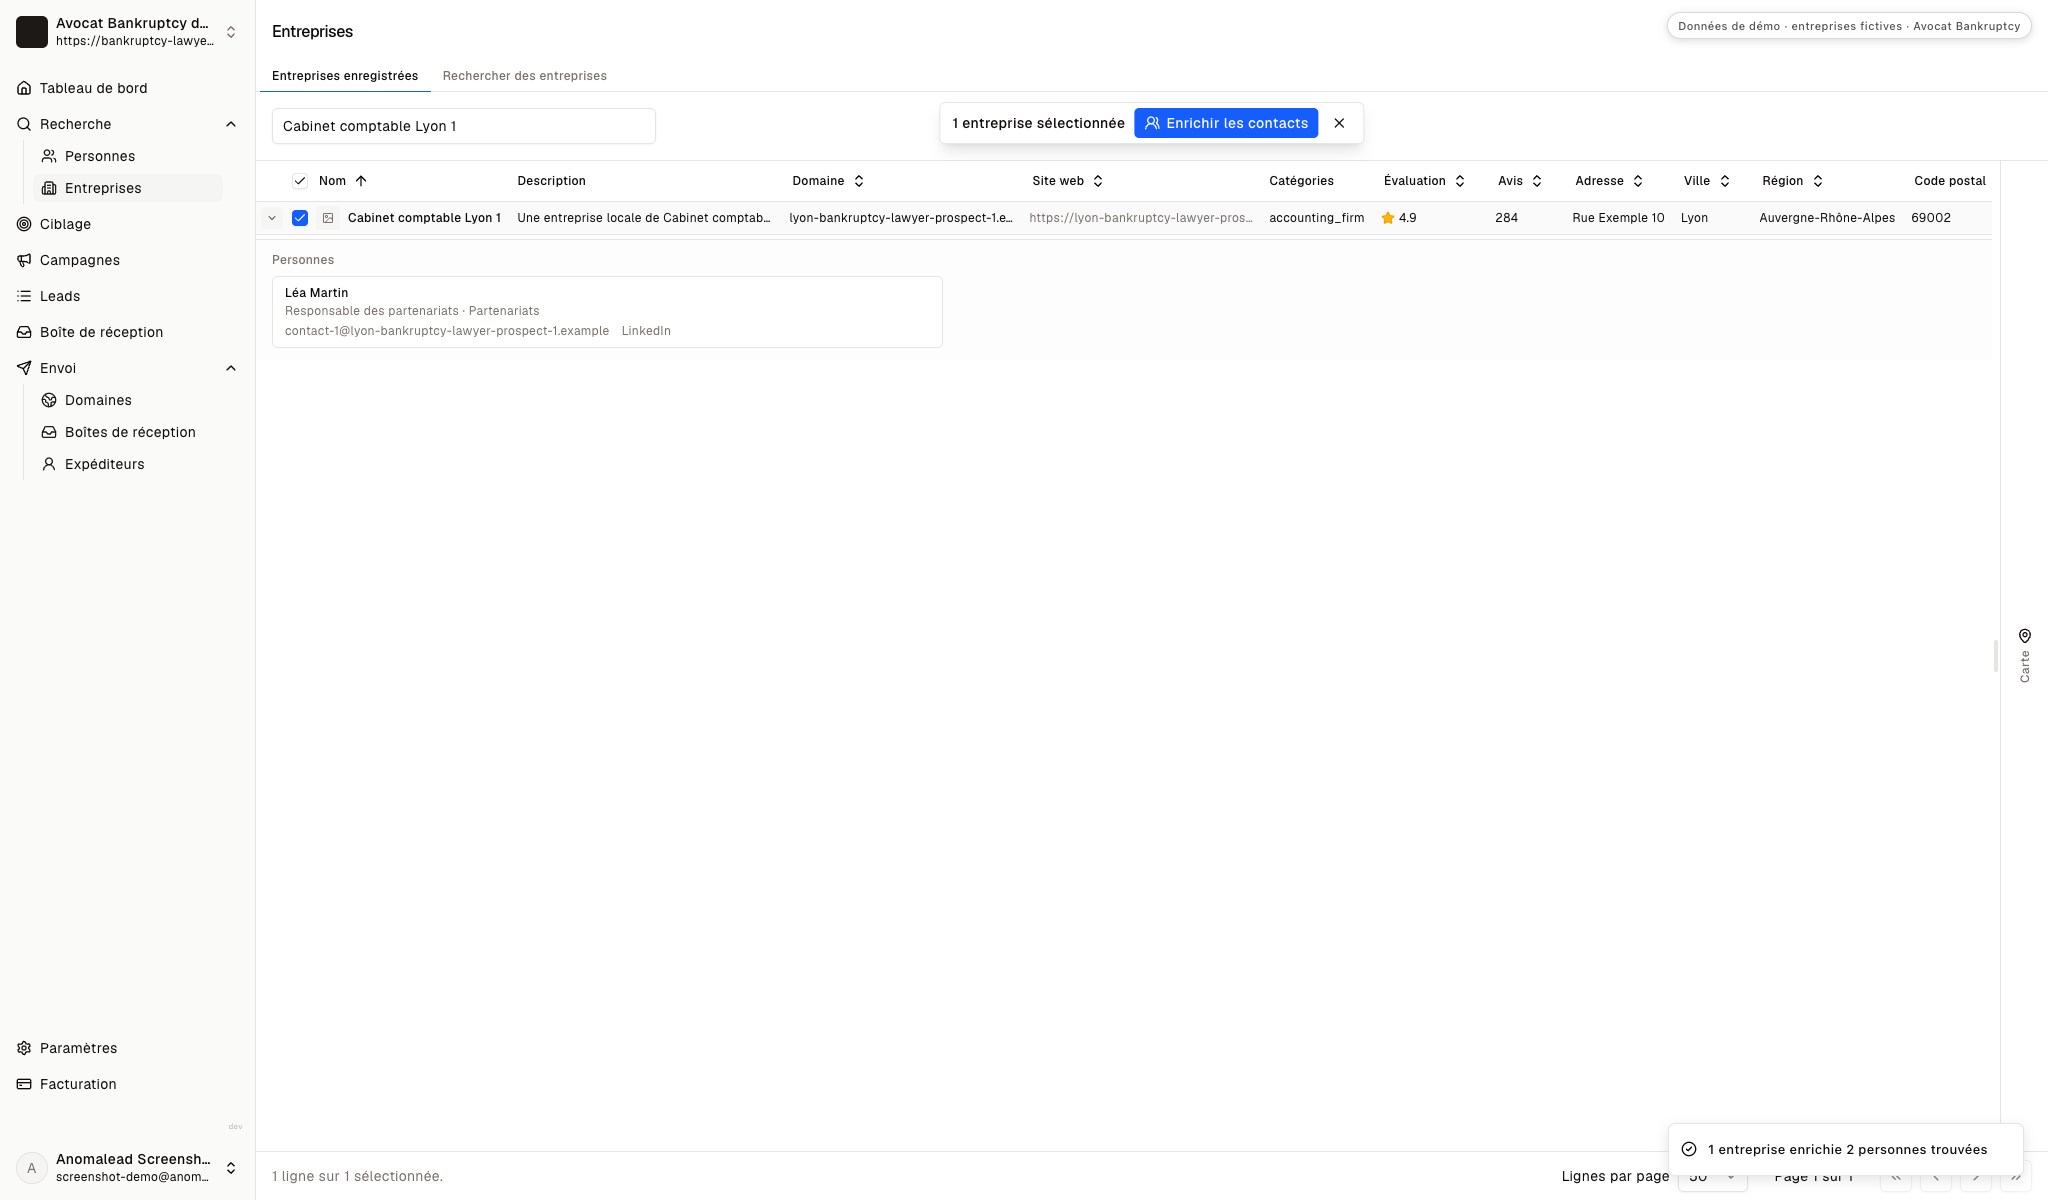
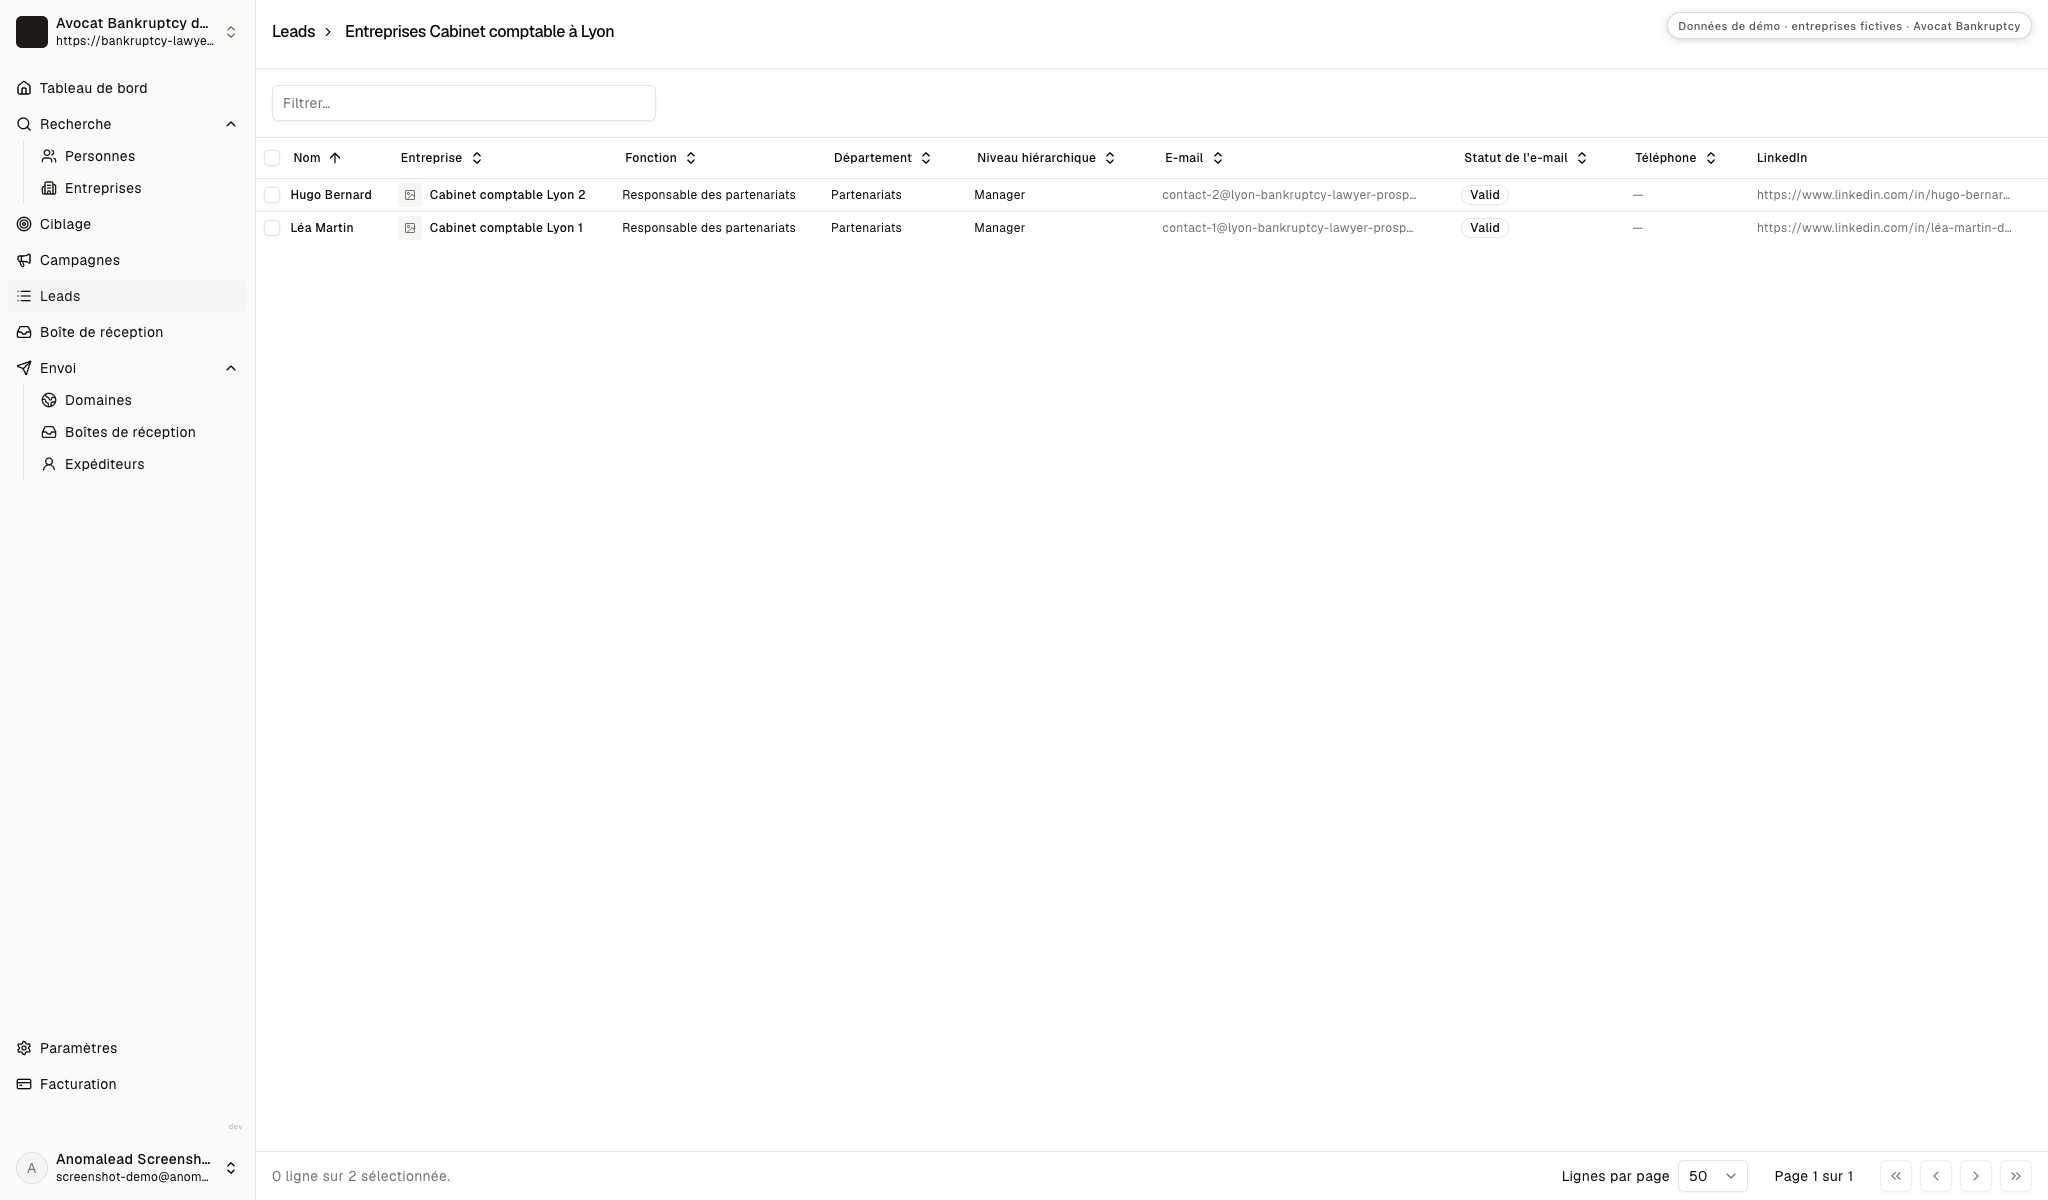
Section : Confirmer qui gère les relations du cabinetLa démo renvoie Léa Martin et Hugo Bernard comme responsables des partenariats de deux cabinets fictifs. Ces intitulés illustrent l’enrichissement. En réalité, un associé, une direction ou l’équipe clients peut s’occuper des ressources externes.
Vérifiez leurs responsabilités avant d’écrire. Si la personne ne définit pas les relations professionnelles, demandez le bon interlocuteur au lieu d’envoyer des détails sur des affaires juridiques.
Créer une liste ciblée de décideurs professionnels
Section : Créer une liste ciblée de décideurs professionnelsLa liste contient deux contacts fictifs dont l’adresse est marquée valide. Vérifiez qu’ils travaillent toujours au cabinet et notez l’élément public qui motive la prise de contact.
N’ajoutez pas une personne parce que vous supposez qu’elle suit des clients endettés. La liste doit refléter une compatibilité professionnelle, pas une hypothèse sur des dossiers confidentiels.
Une relation avec un expert-comptable mérite-t-elle du temps ?
Section : Une relation avec un expert-comptable mérite-t-elle du temps ?Un partenariat professionnel peut offrir un accès de confiance à un client qui décide lui-même de demander un avis juridique. Son intérêt dépend des consultations pertinentes, du temps consacré au cabinet partenaire et de votre capacité à recevoir sans retarder les dossiers en cours.
Estimez avec vos propres données le temps consacré aux présentations, aux premiers échanges, aux vérifications de conflit et au suivi.
Le calculateur utilise vos hypothèses sur la valeur d’un compte, les rendez-vous et les affaires conclues. Il ne prédit ni recommandation, ni admissibilité, ni procédure, ni résultat juridique ou commercial.
Faites le calcul sur un bon contrat
Si un nouveau client vaut des milliers, vous n’avez pas besoin de magie. Il vous faut quelques rendez-vous de plus par mois.
Résultats mensuels projetés
- Contrats conclus
- 2.0
- Revenus projetés
- 10 000 €
- Forfait Growth (1 entreprise)
- 79 €/mois
- ROI
- 12 558%
Calcul prudent basé sur les rendez-vous que vous pensez déjà pouvoir obtenir. Un contrat conclu paie souvent une année de Anomalead.
Si le modèle n’est viable que lorsque chaque présentation devient un dossier, revoyez les hypothèses. Une consultation confidentielle peut aider même sans engagement.
Expliquer une mise en relation discrète
Section : Expliquer une mise en relation discrèteUn expert-comptable évaluera plus facilement le processus si le client garde la main. Expliquez le déroulement d’un premier échange, les renseignements à demander directement au client et la façon dont une présentation est faite avec son accord.
Gardez le premier message concis grâce aux conseils pour rédiger un e-mail de prospection, puis vérifiez vos obligations de publicité et de confidentialité.
Choisir les personnes qui gèrent les relations du cabinet
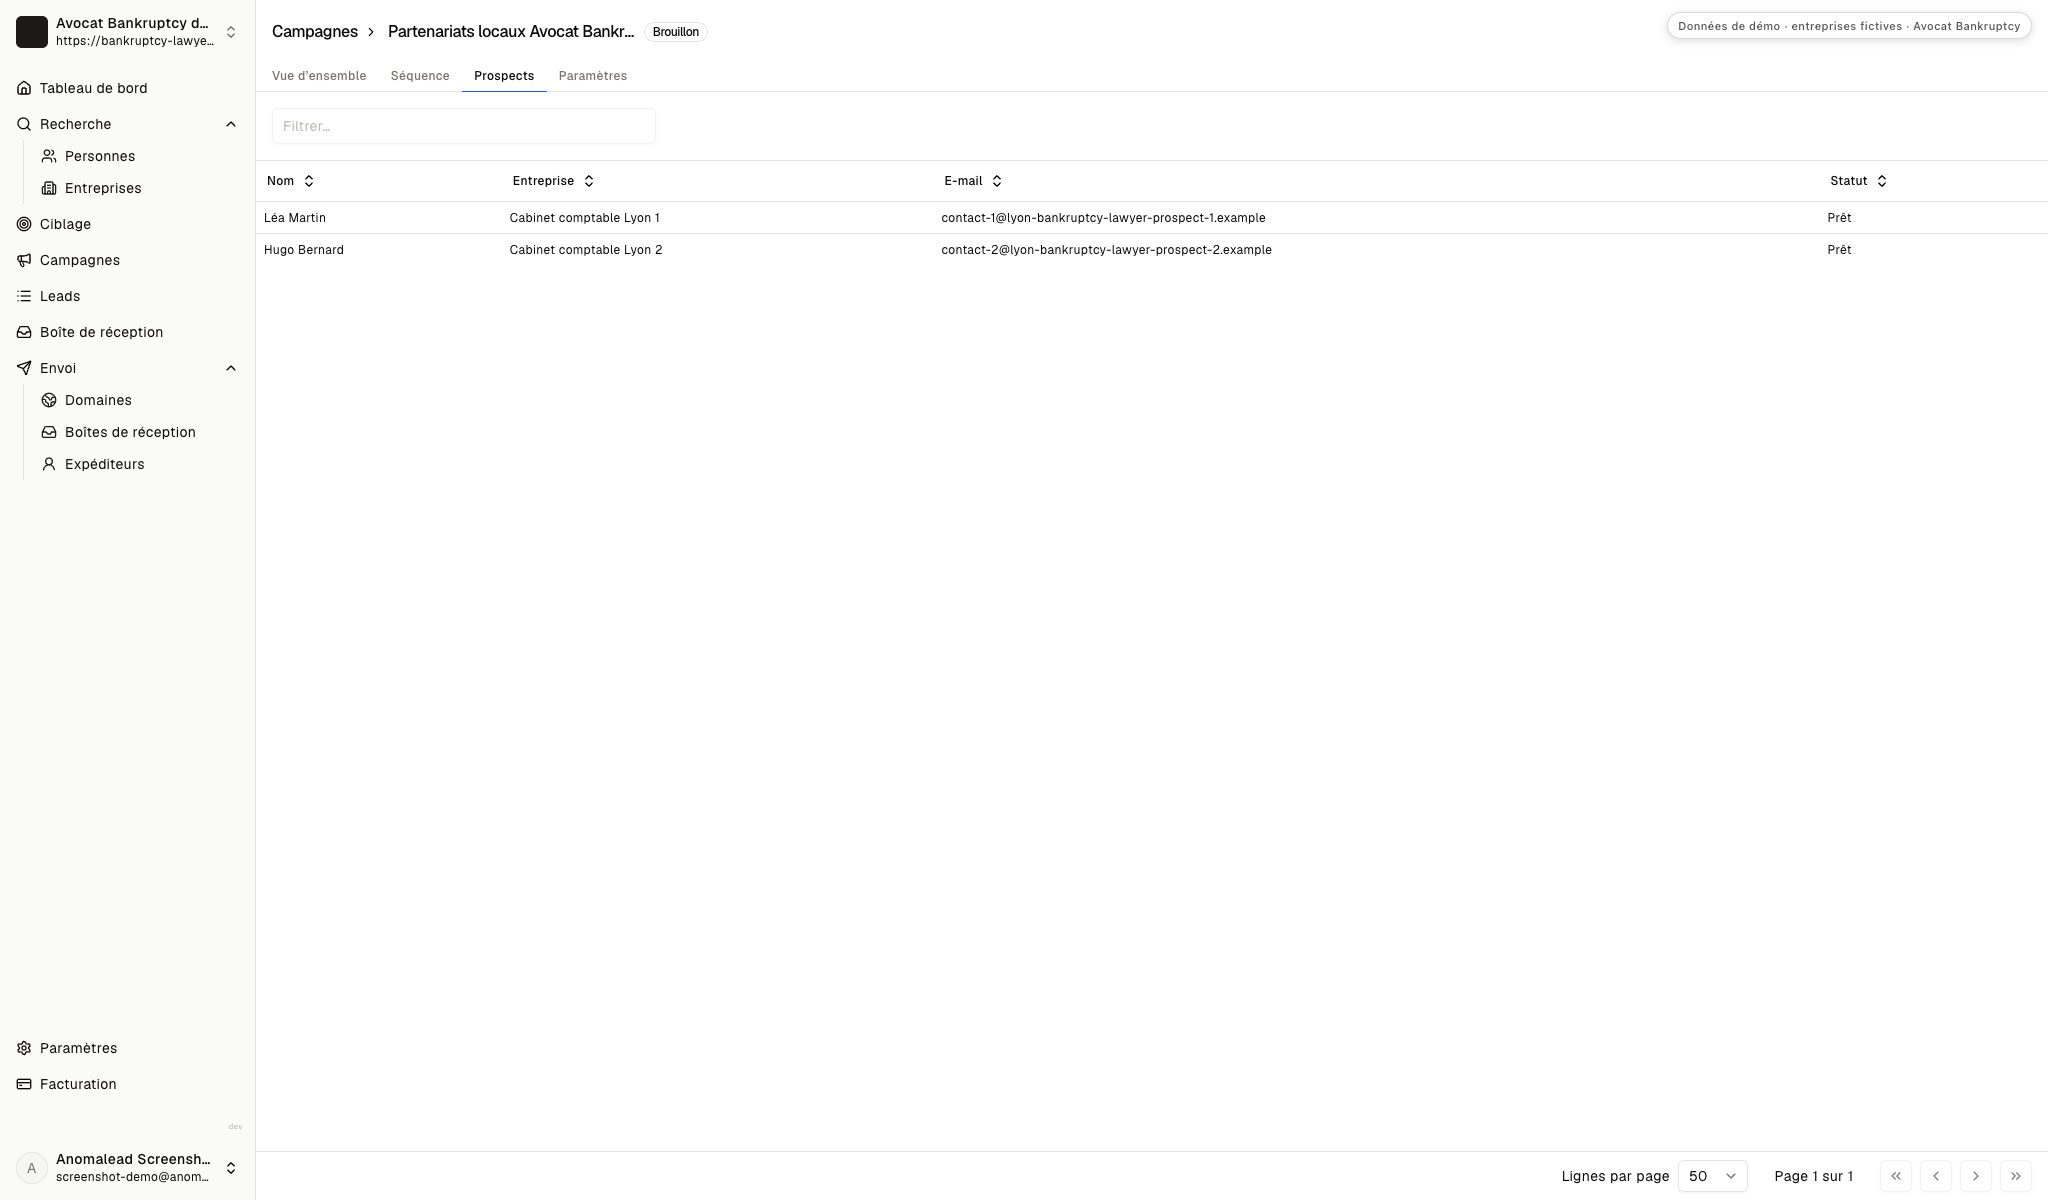
Section : Choisir les personnes qui gèrent les relations du cabinetLe brouillon contient deux destinataires fictifs indiqués comme prêts. Contactez des personnes capables d’expliquer le processus du cabinet pour les ressources professionnelles, pas des salariés choisis parce que vous supposez que leurs clients ont des dettes.
Laissez la campagne en brouillon tant que la cible, les informations et la demande ne sont pas exactes. Ne réclamez ni nom ni document d’un client.
Vérifier la discrétion de chaque relance
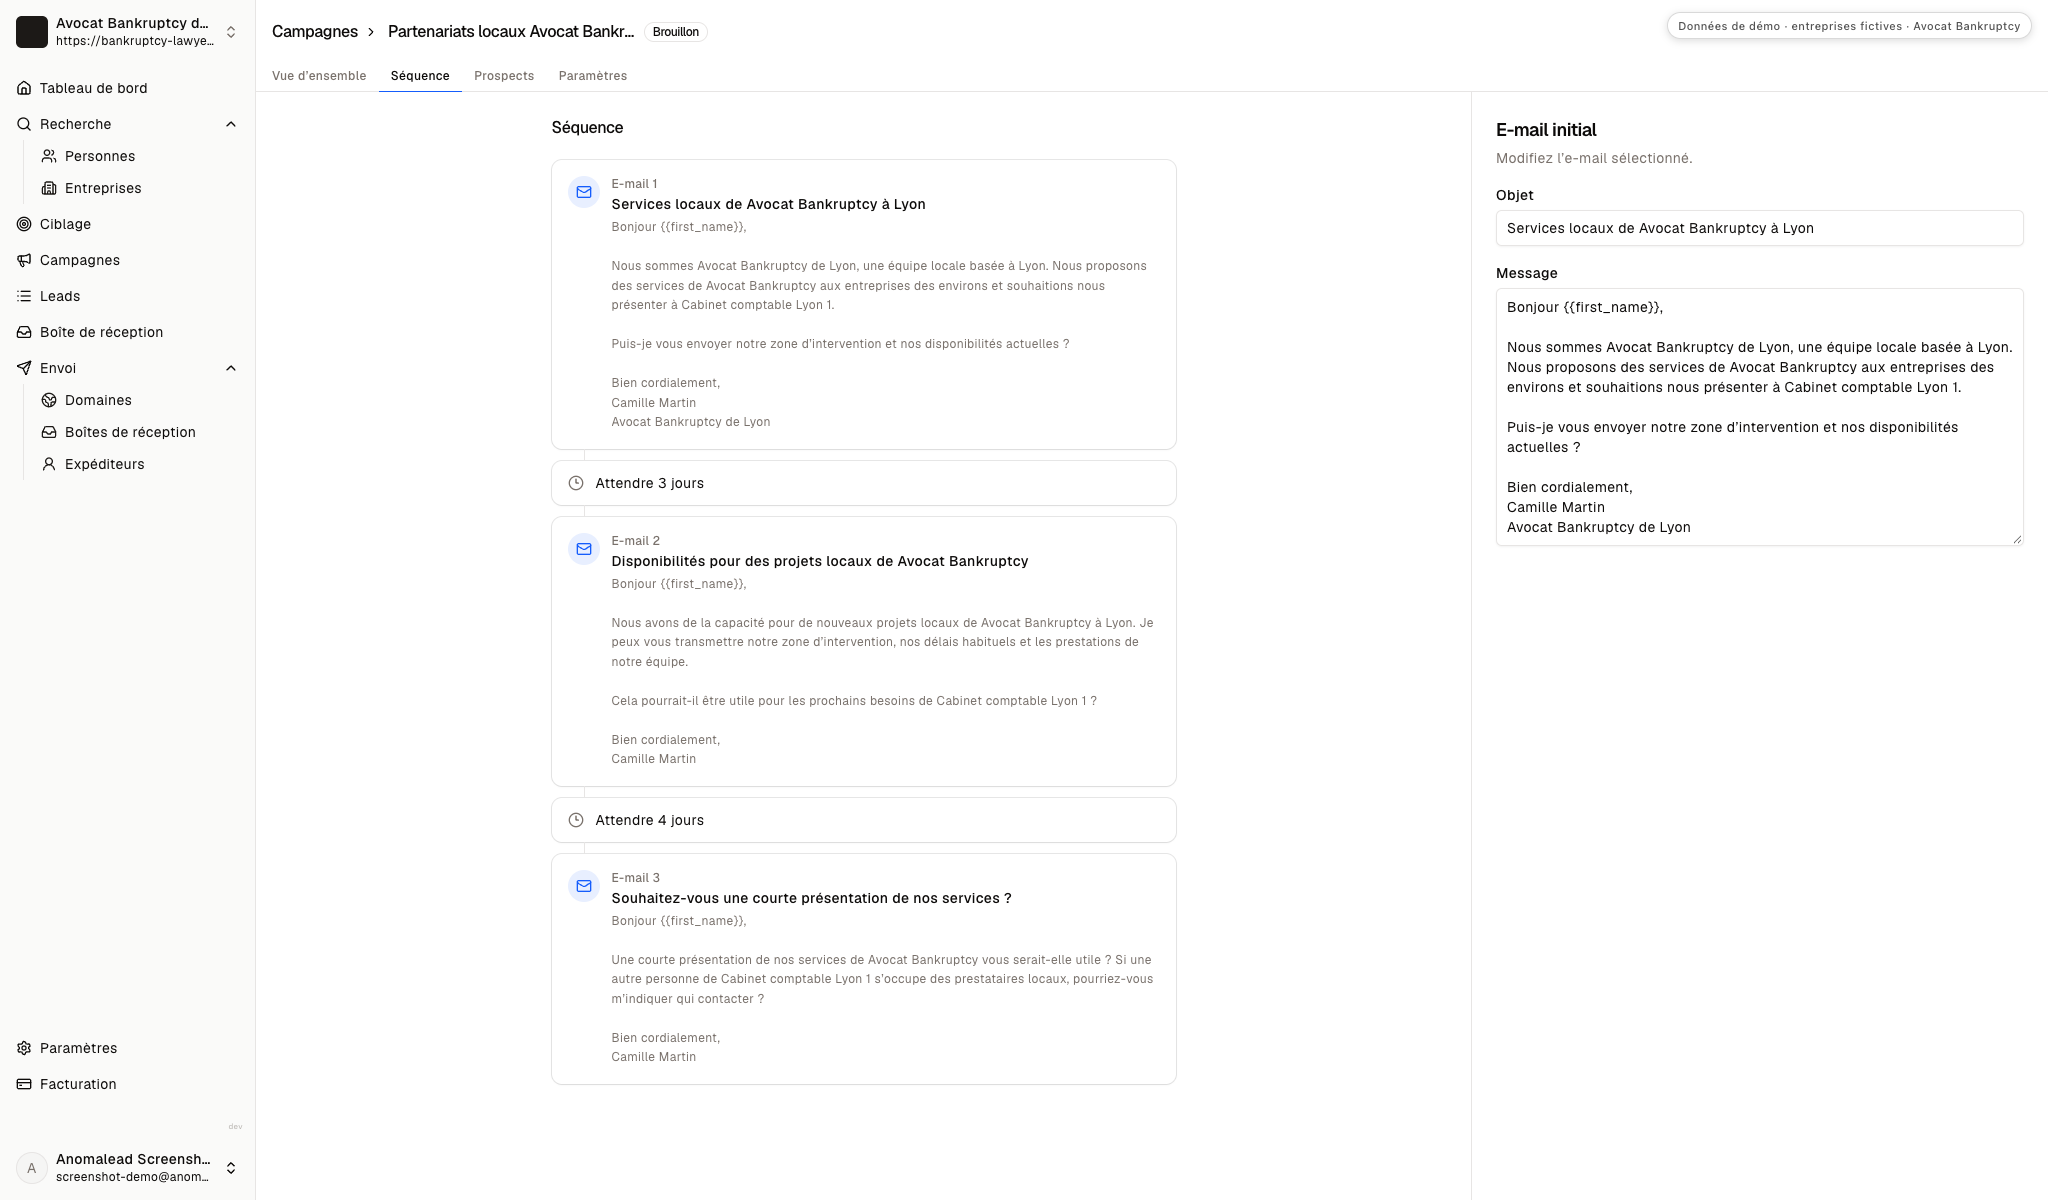
Section : Vérifier la discrétion de chaque relanceL’éditeur montre trois e-mails avec des délais de trois puis quatre jours. Ce sont des réglages visibles de la démo, pas une cadence recommandée aux cabinets d’avocats.
Les relances peuvent expliquer la consultation ou le champ de votre pratique. N’insistez pas pour obtenir des renseignements sur un client et ne suggérez pas une issue juridique particulière.
Proposer une mise en relation à l’initiative du client
Section : Proposer une mise en relation à l’initiative du clientLes exemples présentent un processus, pas une conclusion juridique. Utilisez des informations exactes sur votre pratique et vos qualifications. L’expert-comptable peut transmettre la ressource au client, sans vous communiquer ses données.
Premier e-mail à un associé comptable
Objet : Une consultation discrète pour vos clients
Bonjour Léa,
Je suis Camille Martin du cabinet Avocat Bankruptcy de Lyon. Nous échangeons avec des personnes qui souhaitent savoir si un premier entretien juridique confidentiel correspond à leur situation, notamment des dirigeants orientés par leur expert-comptable.
Une courte présentation de notre champ d’intervention et du parcours de mise en relation à l’initiative du client serait-elle utile à votre équipe ?
Bien cordialement
Camille Martin, Avocat Bankruptcy de Lyon
Relance sur le parcours de présentation
Objet : Le client garde la maîtrise du contact
Bonjour Léa,
Pour préciser le processus, le client peut contacter notre cabinet directement ou vous demander de nous présenter. Nous n’avons besoin ni de son nom, ni de pièces comptables, ni de détails financiers avant qu’il décide de nous parler.
Une note neutre décrivant le premier entretien aiderait-elle vos équipes lorsqu’un client pose la question ?
Bien à vous
Camille Martin
Le guide des objets d’e-mail de prospection peut vous aider à raccourcir l’objet. Gardez une invitation neutre et ne promettez pas d’issue.
Lire les questions reçues
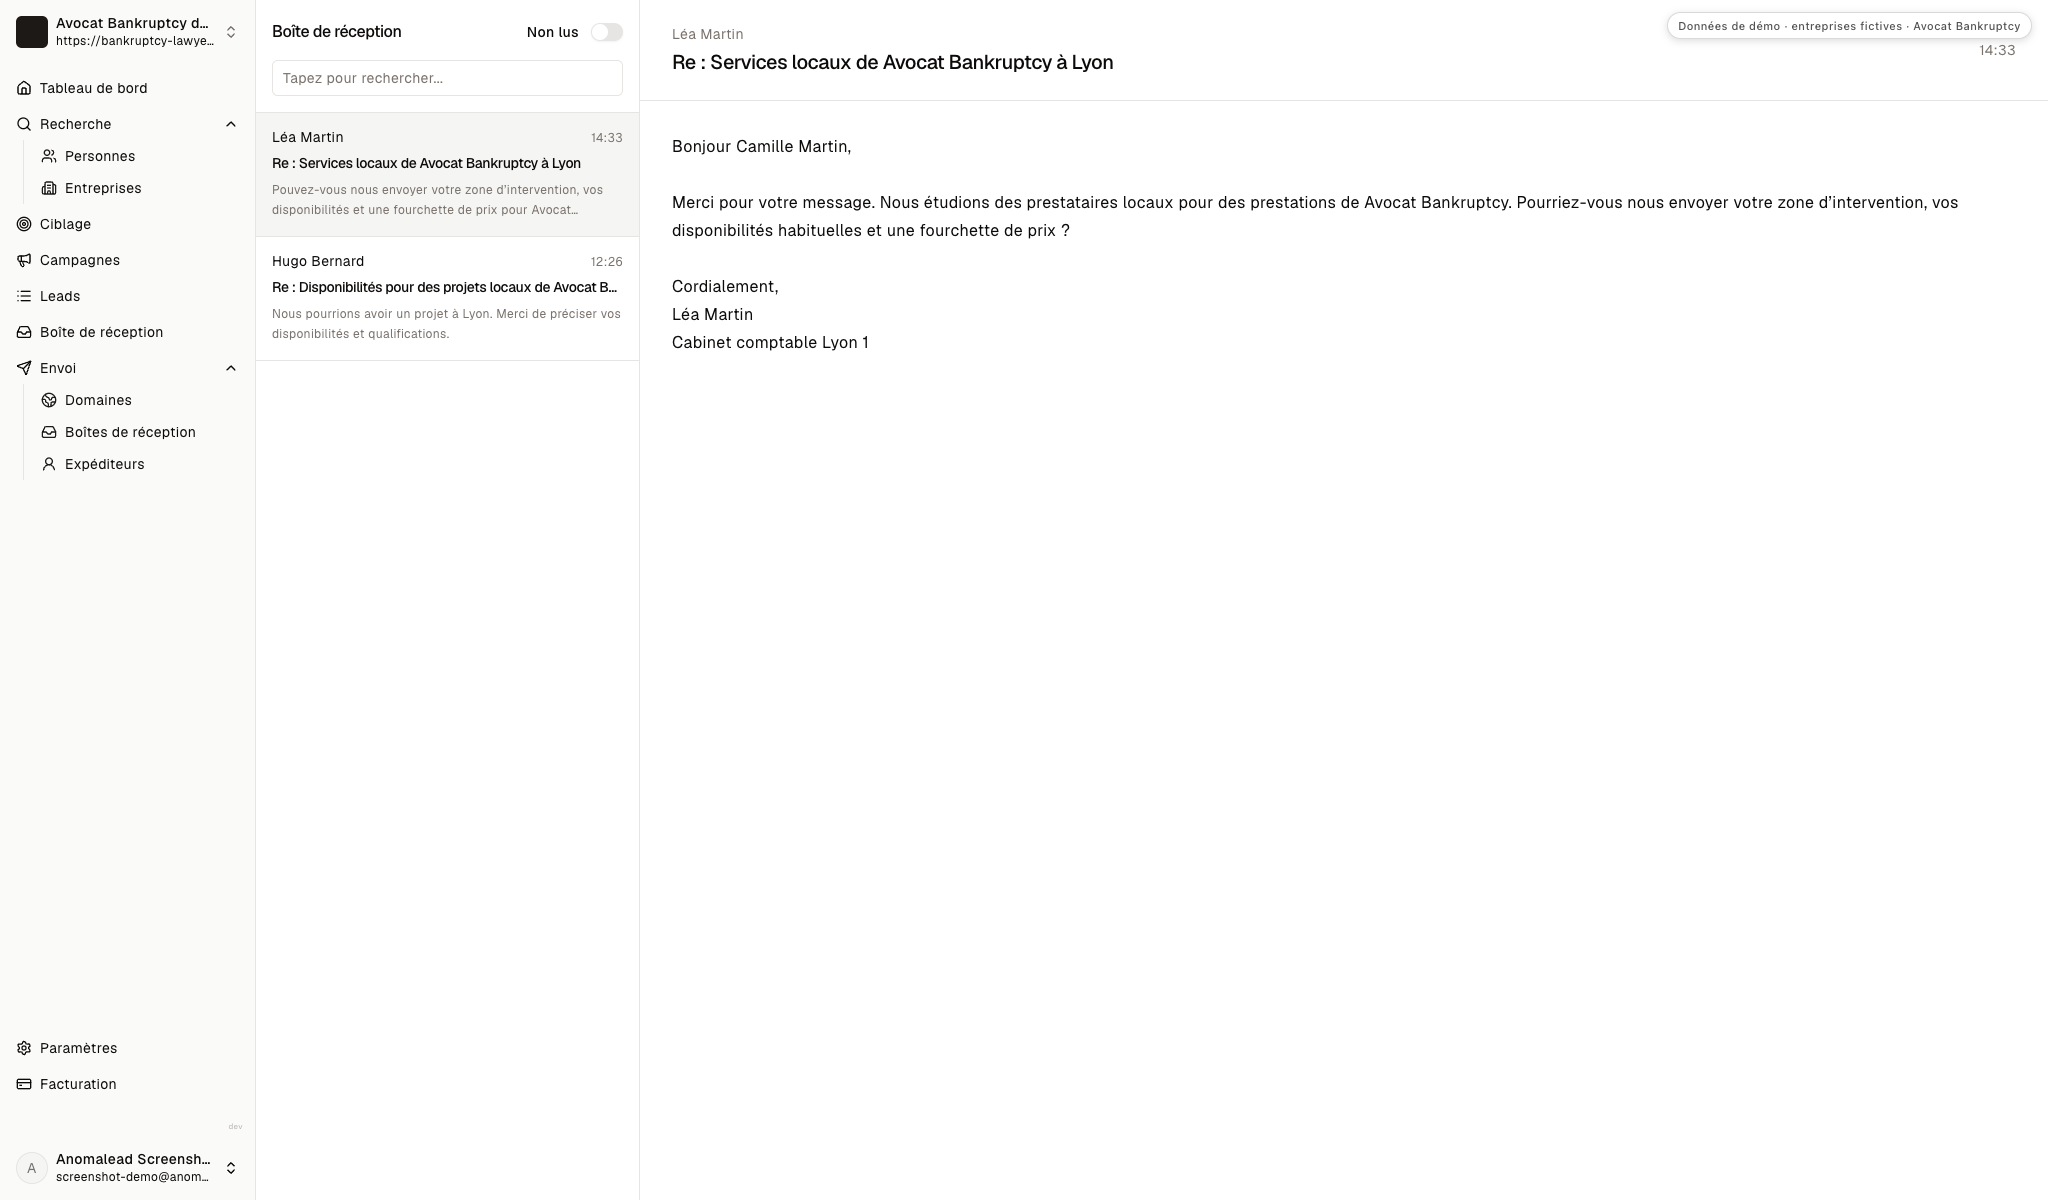
Section : Lire les questions reçuesLa boîte de réception contient deux réponses fictives. Léa Martin demande la zone, les disponibilités et une fourchette de tarifs ; Hugo Bernard évoque un besoin possible et demande les qualifications. Il ne s’agit ni de recommandations ni de dossiers réels.
Répondez sur le champ de votre pratique, le premier entretien et l’accueil des clients. Si l’expert-comptable pense à une personne précise, demandez qu’elle vous contacte ou autorise une présentation avant tout partage d’information.
Répondre aux experts-comptables sans franchir la limite client
Section : Répondre aux experts-comptables sans franchir la limite clientRépondez rapidement au sujet de votre cabinet, jamais sur la situation d’une personne que vous n’avez pas rencontrée. Chaque étape suivante reste volontaire et décidée par le client.
Le contact demande votre zone, vos disponibilités et vos honoraires
Section : Le contact demande votre zone, vos disponibilités et vos honorairesLéa Martin souhaite connaître les lieux de consultation, les créneaux disponibles et la façon dont les honoraires sont abordés.
Indiquez les lieux et formats de consultation que votre cabinet propose réellement. Expliquez que les honoraires dépendent de la prestation et se discutent directement avec le client, pas d’après le récit d’un expert-comptable.
Demandez si une fiche neutre pourrait être partagée avec les clients qui sollicitent un avis juridique. Ne demandez aucun nom ou document comptable.
Une réponse prudente pourrait être :
Bonjour Léa,
La présentation de notre cabinet précise les lieux et les options de premier échange disponibles. Les honoraires dépendent de la prestation souhaitée et sont discutés directement avec la personne. Une information neutre serait-elle utile aux clients qui demandent un entretien juridique ?
Bien cordialement
Camille Martin, Avocat Bankruptcy de Lyon
Un besoin pourrait arriver et des justificatifs sont demandés
Section : Un besoin pourrait arriver et des justificatifs sont demandésHugo Bernard évoque une demande possible et sollicite disponibilités, champ d’intervention et qualifications.
Partagez des justificatifs actuels et des informations que vous pouvez confirmer. Ne décrivez pas la situation du client et ne recommandez pas de procédure avant que l’avocat ait échangé avec lui.
Le client peut contacter le cabinet directement ou autoriser une présentation. Confirmez un rendez-vous seulement si la personne souhaite vous parler.
Restez sur les faits vérifiables :
Bonjour Hugo,
Je peux vous envoyer notre présentation et nos qualifications à jour. Si la personne souhaite un échange, elle peut nous contacter directement ou autoriser une mise en relation. Nous discuterons avec elle de sa situation avant d’aborder les options juridiques.
Merci
Camille Martin
Le cabinet ne peut pas partager un client sans son accord
Section : Le cabinet ne peut pas partager un client sans son accordL’expert-comptable explique que son processus de confidentialité interdit de transmettre les coordonnées du client sans autorisation.
Confirmez cette limite et proposez une fiche neutre ou une carte de contact à remettre au client. Celui-ci choisira de prendre contact ou non.
Le cabinet a déjà une ressource juridique
Section : Le cabinet a déjà une ressource juridiqueL’expert-comptable indique que ses clients reçoivent déjà les coordonnées d’un autre avocat ou d’un service d’orientation.
Demandez si la liste de ressources est réexaminée et quel domaine pourrait lui manquer. Ne critiquez pas un autre cabinet et ne cherchez pas à détourner un client du conseil qu’il a choisi.
Rendre la prochaine liste de partenaires plus utile
Section : Rendre la prochaine liste de partenaires plus utileNotez les cabinets qui ont posé des questions sur la consultation ou le parcours de mise en relation, puis comparez avec ceux qui ont déjà un processus clair. Orientez la prochaine recherche vers les entreprises dont la clientèle correspond à votre champ d’intervention.
Limitez le suivi aux rôles, au choix du client, à la confidentialité et à votre capacité d’accueil. Le guide sur la prospection pour cabinets d’avocats aborde un autre public professionnel.
Questions sur les recommandations des experts-comptables
Section : Questions sur les recommandations des experts-comptablesQuels experts-comptables sont de bons partenaires pour un avocat en procédures collectives ?
Section : Quels experts-comptables sont de bons partenaires pour un avocat en procédures collectives ?Recherchez des cabinets qui accompagnent les petites entreprises, les indépendants ou les sociétés en comptabilité et fiscalité. Un partenaire pertinent peut partager une ressource neutre à la demande du client, tandis que le conseil juridique et l’analyse du dossier restent du ressort de l’avocat.
Un expert-comptable peut-il envoyer les documents financiers avant la présentation ?
Section : Un expert-comptable peut-il envoyer les documents financiers avant la présentation ?Organisez le processus autour du choix du client et des obligations de confidentialité des deux cabinets. Le client peut contacter l’avocat ou autoriser une présentation, puis décider lui-même des éléments à partager au premier entretien.
Les entreprises et les contacts des captures existent-ils réellement ?
Section : Les entreprises et les contacts des captures existent-ils réellement ?Non. Les écrans montrent des fiches fictives comme Cabinet comptable Lyon 1 et les contacts imaginaires Léa Martin et Hugo Bernard. Ils ne sont ni clients d’Anomalead, ni recommandations réelles, ni résultats de campagne.
Que prédit le calculateur de ROI pour les recommandations ?
Section : Que prédit le calculateur de ROI pour les recommandations ?Il ne prédit ni recommandations, ni admissibilité, ni procédure, ni désendettement, ni issue juridique ou commerciale. Saisissez vos propres hypothèses de valeur et de prospection pour évaluer le développement de partenariats.
Comment décrire un premier entretien à un expert-comptable ?
Section : Comment décrire un premier entretien à un expert-comptable ?Expliquez le public que vous accompagnez, la prise de rendez-vous, vos qualifications et le champ de pratique vérifiable, tout en laissant le choix au client. Ne promettez pas de désendettement et ne concluez pas sur une procédure avant de connaître sa situation.