Trouver des clients pour un cabinet comptable consiste à viser des entreprises dont les besoins de tenue et de reporting correspondent aux missions que le cabinet peut réellement assurer. Une PME dirigée par son fondateur a souvent besoin d’abord d’une clôture mensuelle fiable, pas d’une refonte complète de sa fonction finance. Présentez les tâches récurrentes que votre équipe peut prendre en charge et clarifiez le périmètre avant de parler d’honoraires.
Ce guide explique comment repérer les bons interlocuteurs locaux, évaluer une transition comptable et ouvrir un échange sans demander de documents financiers par e-mail non sécurisé. Les bases de la génération de leads B2B décrivent le processus général. Adaptez ensuite la recherche à votre zone d’intervention, aux outils que vous maîtrisez et à la capacité disponible.
À retenir
- Privilégiez les entreprises dirigées par leur fondateur lorsque leur croissance crée un besoin comptable que votre équipe sait traiter.
- Clarifiez le périmètre, le logiciel, le rythme de reporting et la personne décisionnaire avant d’estimer la charge d’une mission récurrente.
- Appuyez-vous sur des informations publiques pour engager la conversation, mais échangez relevés, données de paie et accès aux comptes uniquement par un canal sécurisé approuvé.
- Posez une question précise sur la clôture ou le reporting. Ne promettez ni économie d’impôt, ni comptabilité sans erreur, ni résultat financier particulier.
Quelles entreprises locales ont besoin d’un suivi comptable régulier ?
Section : Quelles entreprises locales ont besoin d’un suivi comptable régulier ?Les prospects les plus pertinents sont des PME dont le volume d’opérations ou l’organisation dépasse les limites d’une tenue informelle. Visez un besoin récurrent et défini plutôt que de supposer que toute entreprise en croissance souhaite externaliser sa fonction finance.
- Le dirigeant qui développe son activité: Une société de services ouvre un nouveau site, ajoute un canal de vente ou recrute sa première personne aux opérations. Le suivi des écritures, les rapprochements et la clôture mensuelle peuvent alors demander davantage de coordination. Demandez ce qui a changé et quelles tâches le dirigeant veut déléguer. Un signal de croissance ne suffit pas à établir un besoin.
- La direction qui reçoit ses tableaux de bord trop tard: Certains dirigeants consultent les mouvements bancaires mais ne disposent pas d’une vue régulière sur les créances, les dettes ou les coûts par site. Demandez quel état leur sert à piloter l’activité et pour quand il doit être prêt. Ne proposez que la tenue et le reporting que l’équipe peut assurer, sans vous substituer aux décisions du client.
- Le responsable administratif ou financier qui remet le processus à plat: Une petite équipe finance peut chercher un renfort pour résorber un retard précis, effectuer des rapprochements ou formaliser une passation avant une échéance de reporting. Le dirigeant valide le périmètre et les accès ; le responsable interne explique le plan comptable, la liste de clôture et les contrôles. Un intitulé de poste ne donne pas le droit de recevoir des pièces confidentielles.
La mission n’est pas adaptée si elle suppose un conseil fiscal non cadré, un accès que le cabinet ne peut pas sécuriser, une échéance irréaliste ou une tâche hors de ses qualifications. Réduisez le périmètre ou orientez l’entreprise vers le bon professionnel plutôt que de promettre davantage.
Cadrez le travail comptable avant de rechercher un contact
Section : Cadrez le travail comptable avant de rechercher un contact- Définissez d’abord le livrable. La reprise d’historique, la tenue courante, les rapprochements, la paie et les tableaux de gestion n’impliquent pas le même niveau de contrôle ni la même passation.
- Demandez comment les comptes sont tenus aujourd’hui. Identifiez l’outil, la personne qui saisit les opérations, la collecte des pièces et les rapprochements en attente. La catégorie de l’entreprise ne permet pas de déduire son logiciel ou l’état de ses comptes.
- Vérifiez le calendrier de clôture et votre capacité. Notez les dates de clôture mensuelle, de reporting à la direction ou à un financeur, ainsi que les échéances convenues. Une clôture urgente ne convient pas si l’équipe ne peut pas contrôler les pièces à temps.
- Clarifiez les accès, la confidentialité et les responsabilités. Convenez de la personne qui autorise un accès, du canal d’envoi des relevés et des données de paie, du responsable de la revue et des contrôles conservés chez le client. Ne sollicitez pas de documents sensibles dans un premier e-mail.
- Vérifiez les qualifications et les limites de mission. Présentez les compétences et assurances pertinentes pour les services concernés, lorsque ces exigences s’appliquent. Ne laissez pas entendre qu’une tenue comptable remplace une mission distincte de fiscalité, d’audit ou d’attestation.
À propos des données de démonstration
Les captures montrent en anglais des fiches d’entreprises de bureaux fictives situées à Londres. Les exemples de messages en français utilisent le jeu de données fictif de Lyon, avec Cabinet comptable de Lyon, Bureau entreprise, Léa Martin et Hugo Bernard. Aucun ne correspond à un client d’Anomalead, à une vraie demande comptable ou à un résultat de campagne.
Trouver des clients pour un cabinet comptable commence par qualifier les besoins récurrents
Section : Trouver des clients pour un cabinet comptable commence par qualifier les besoins récurrentsRecherchez les organisations que votre équipe sait accompagner, puis limitez la zone aux endroits où l’intégration du client et la clôture peuvent être suivies correctement. La catégorie de démonstration « Corporate office » est générique et ne révèle pas un besoin comptable. Utilisez les résultats pour bâtir une liste à examiner, puis qualifiez le travail à partir d’informations publiques et d’un échange direct. Un plan de génération de leads locale rend cette recherche plus régulière.
Réglez la recherche sur votre zone de service
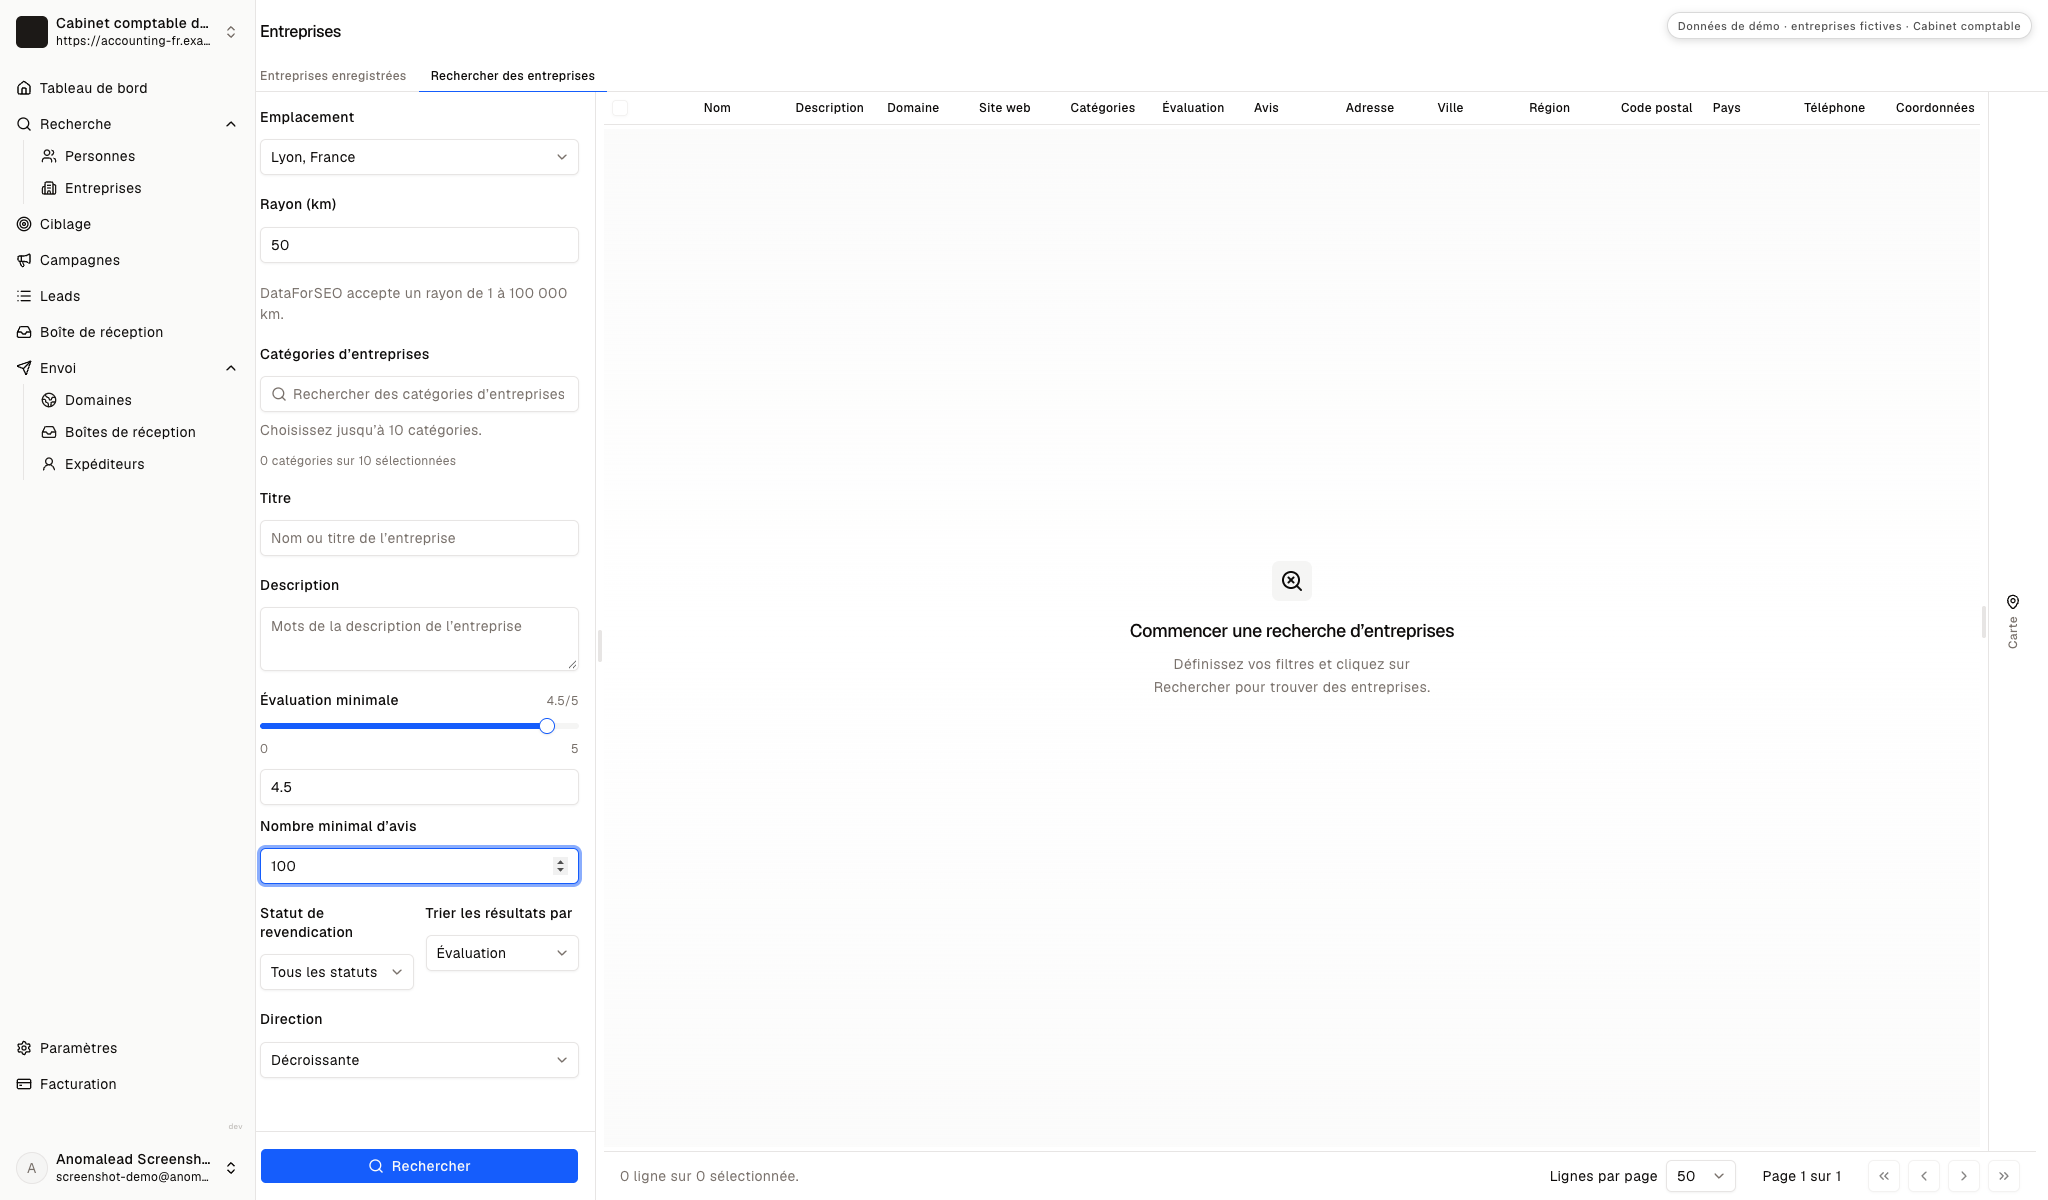
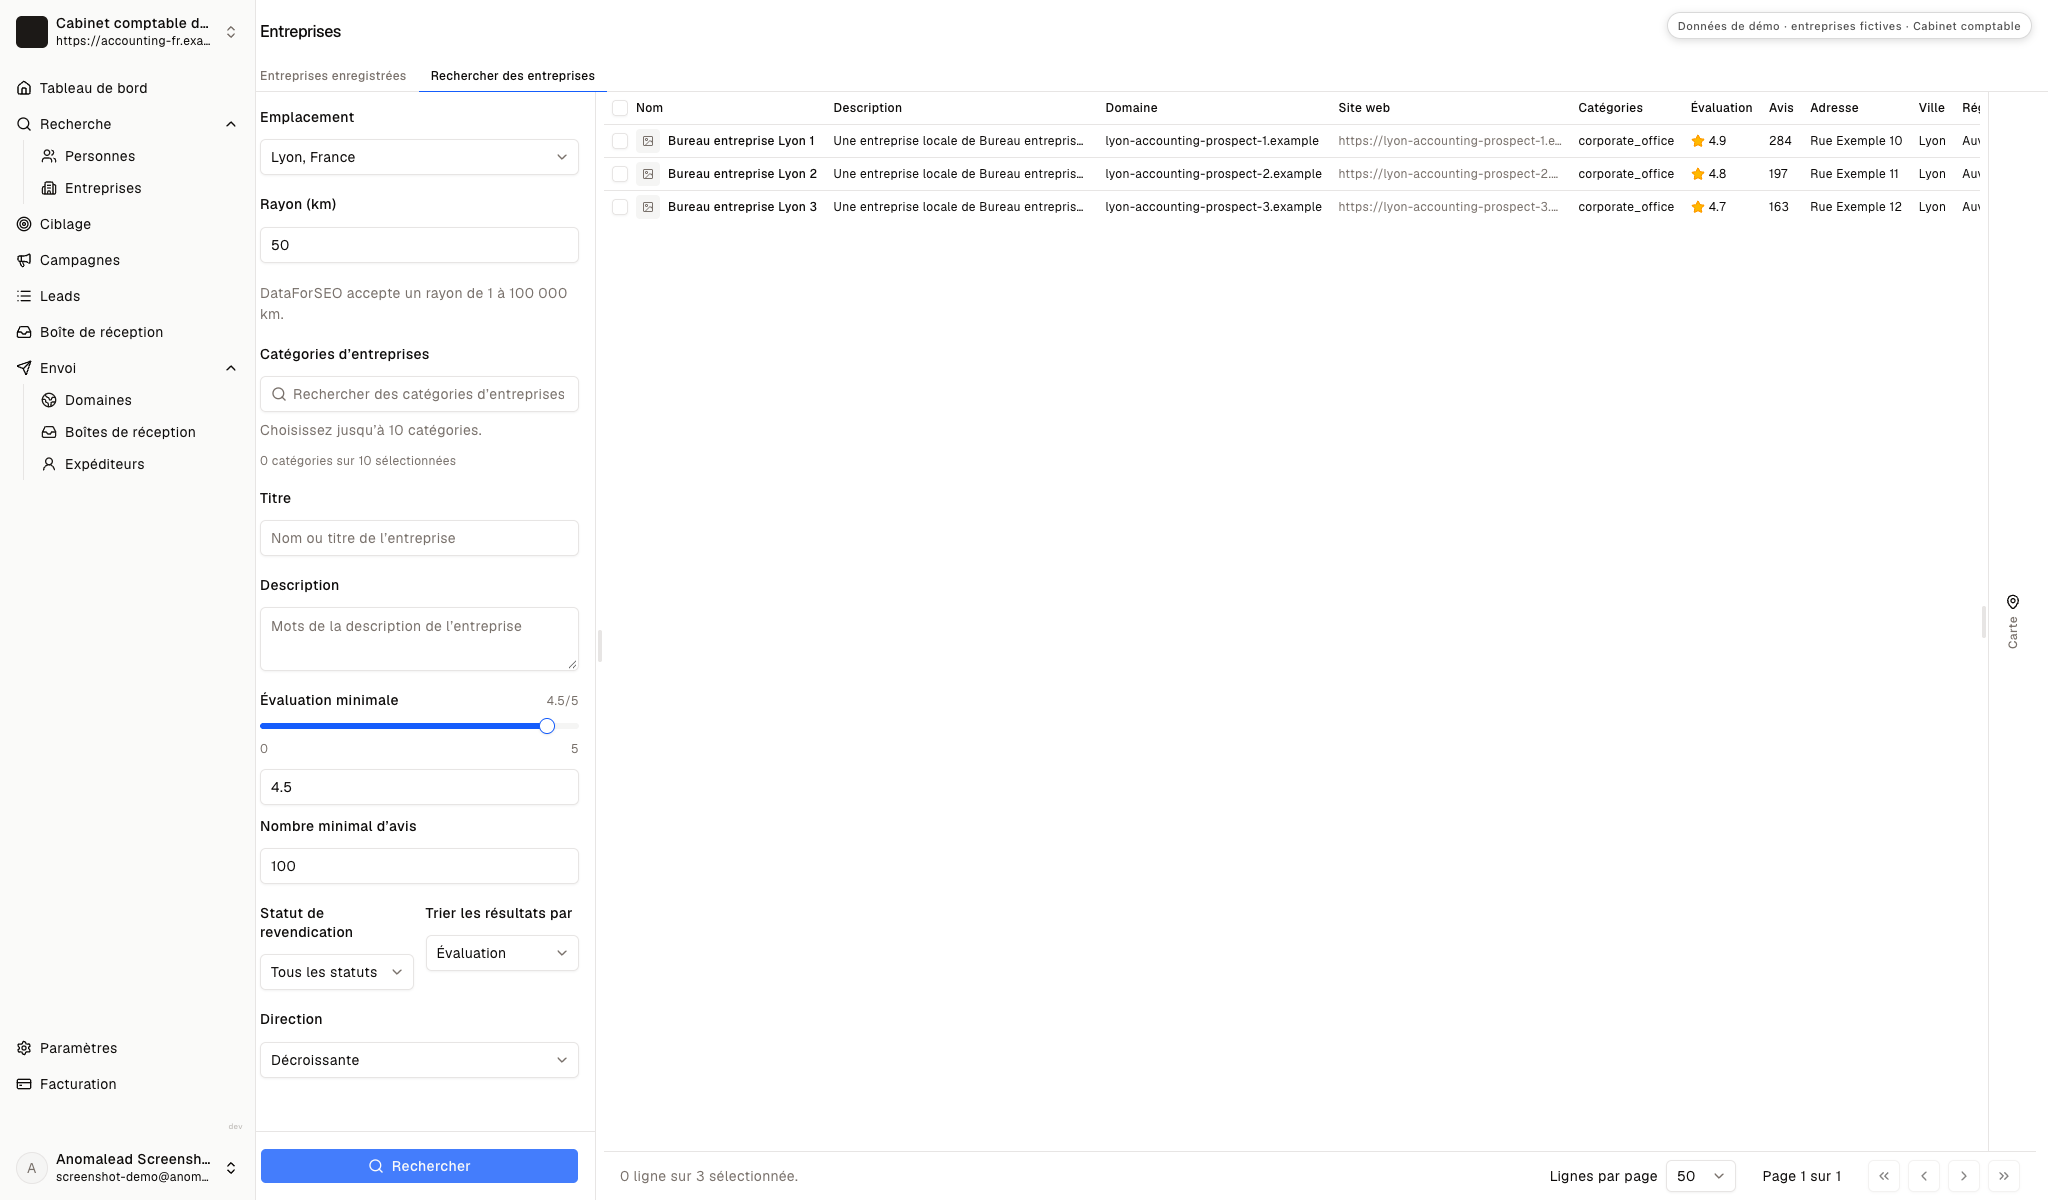
Section : Réglez la recherche sur votre zone de serviceLe formulaire de démonstration affiche une localisation, un rayon, une catégorie de bureaux et un filtre de note. Ces paramètres illustrent les options de recherche, pas un besoin comptable.
Examinez les fiches avant de les enregistrer
Section : Examinez les fiches avant de les enregistrerTrois bureaux fictifs apparaissent avec une note et un nombre d’avis. Ces informations publiques peuvent orienter la recherche, mais elles ne renseignent ni sur la tenue des comptes ni sur la santé financière.
Ne gardez que les entreprises qui méritent une vérification
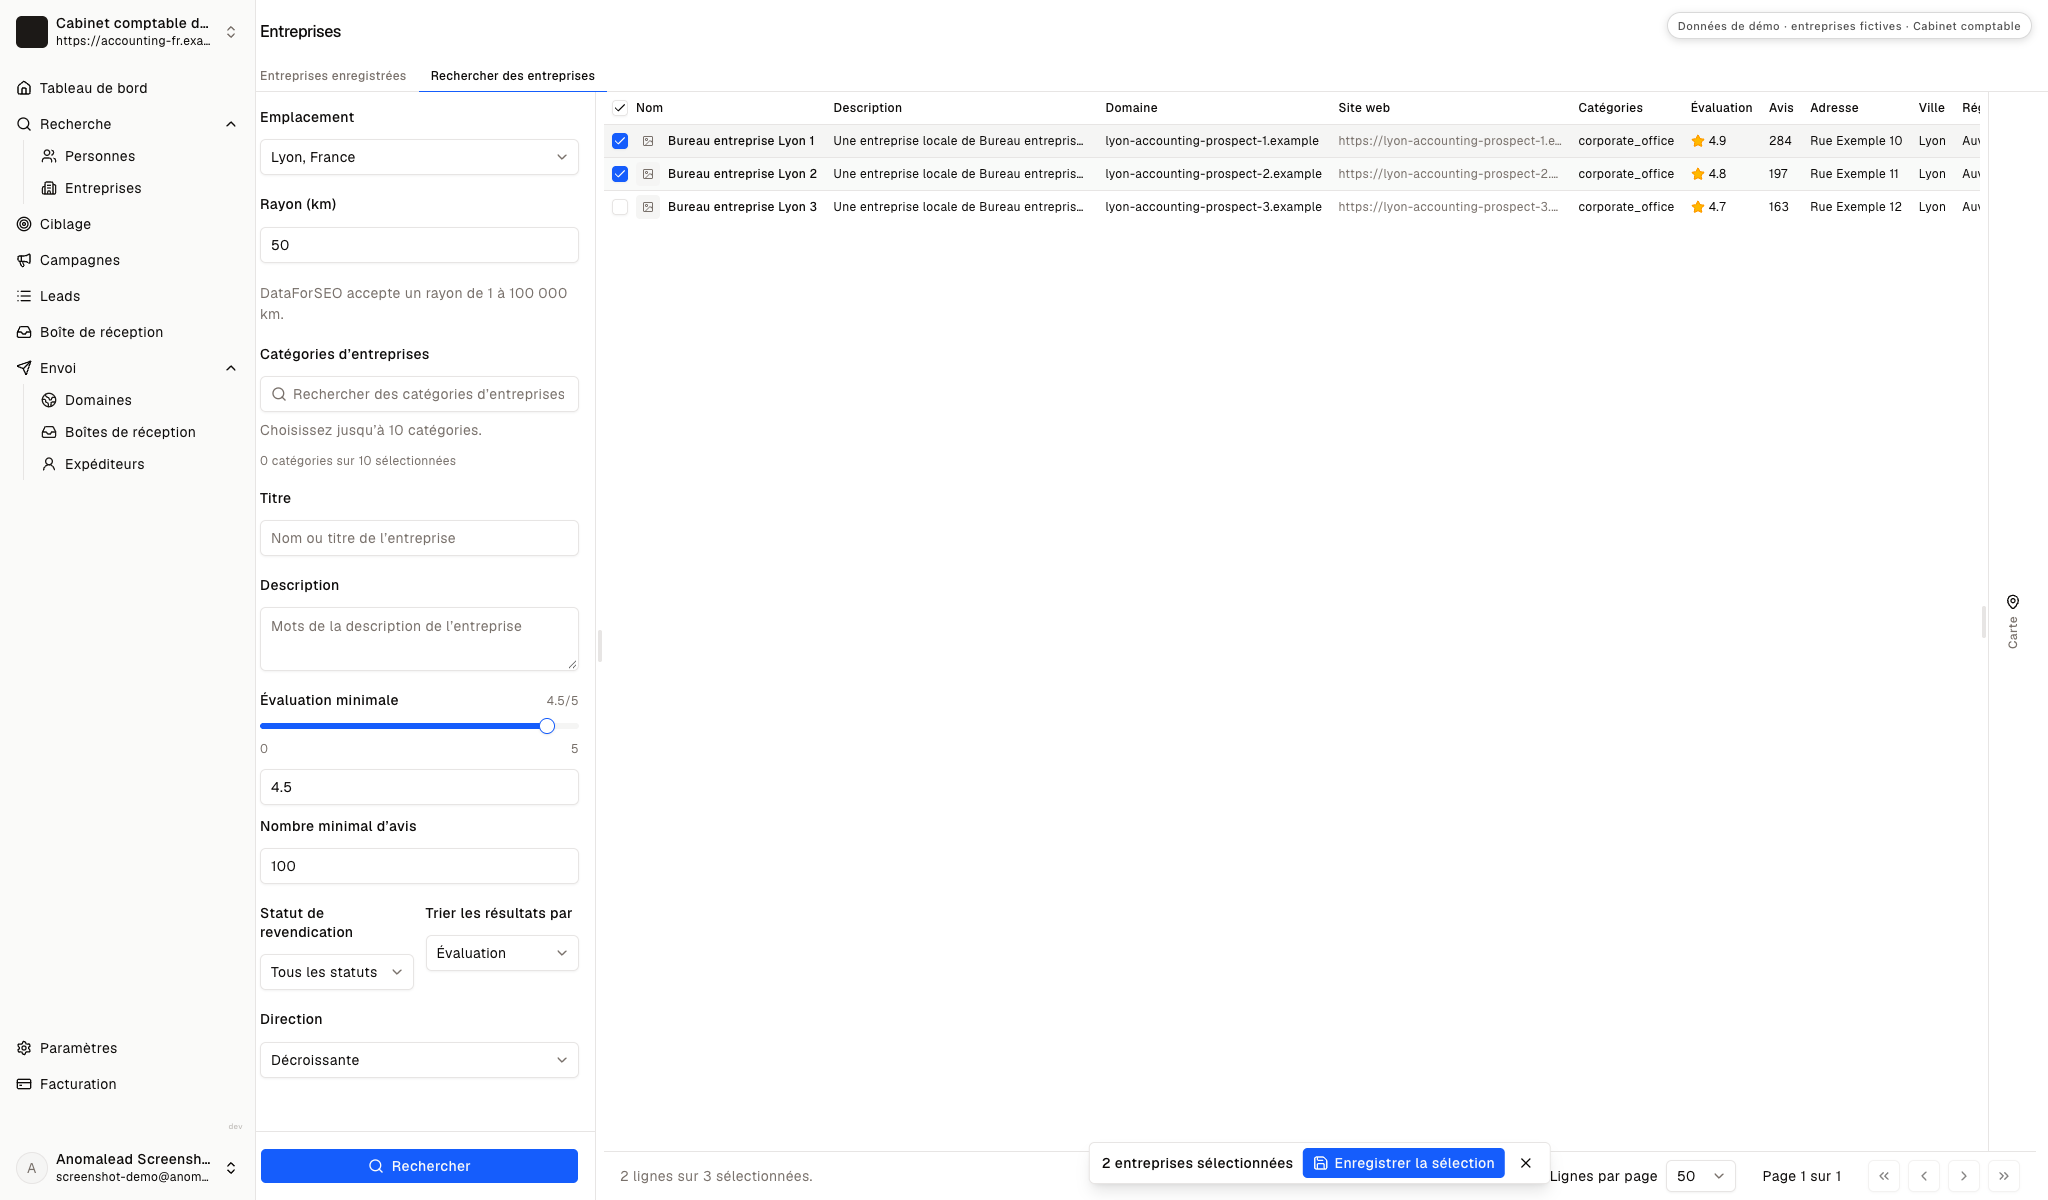
Section : Ne gardez que les entreprises qui méritent une vérificationLa démonstration sélectionne deux des trois fiches pour une revue ultérieure. Pour une campagne comptable, enregistrez une entreprise seulement si son profil et sa zone rendent une question de suivi pertinente.
Identifiez la personne qui pilote le processus comptable
Section : Identifiez la personne qui pilote le processus comptableDans une petite entreprise, le dirigeant valide souvent le recours à un cabinet tandis qu’une personne à l’administration ou à la finance connaît le circuit des pièces et des rapports. Les données de contact aident à trouver un interlocuteur possible ; elles ne remplacent pas la question sur sa responsabilité. Clarifiez le processus de clôture et le canal préféré avant de parler d’un accès au logiciel comptable.
Revérifiez le compte avant la recherche de contacts
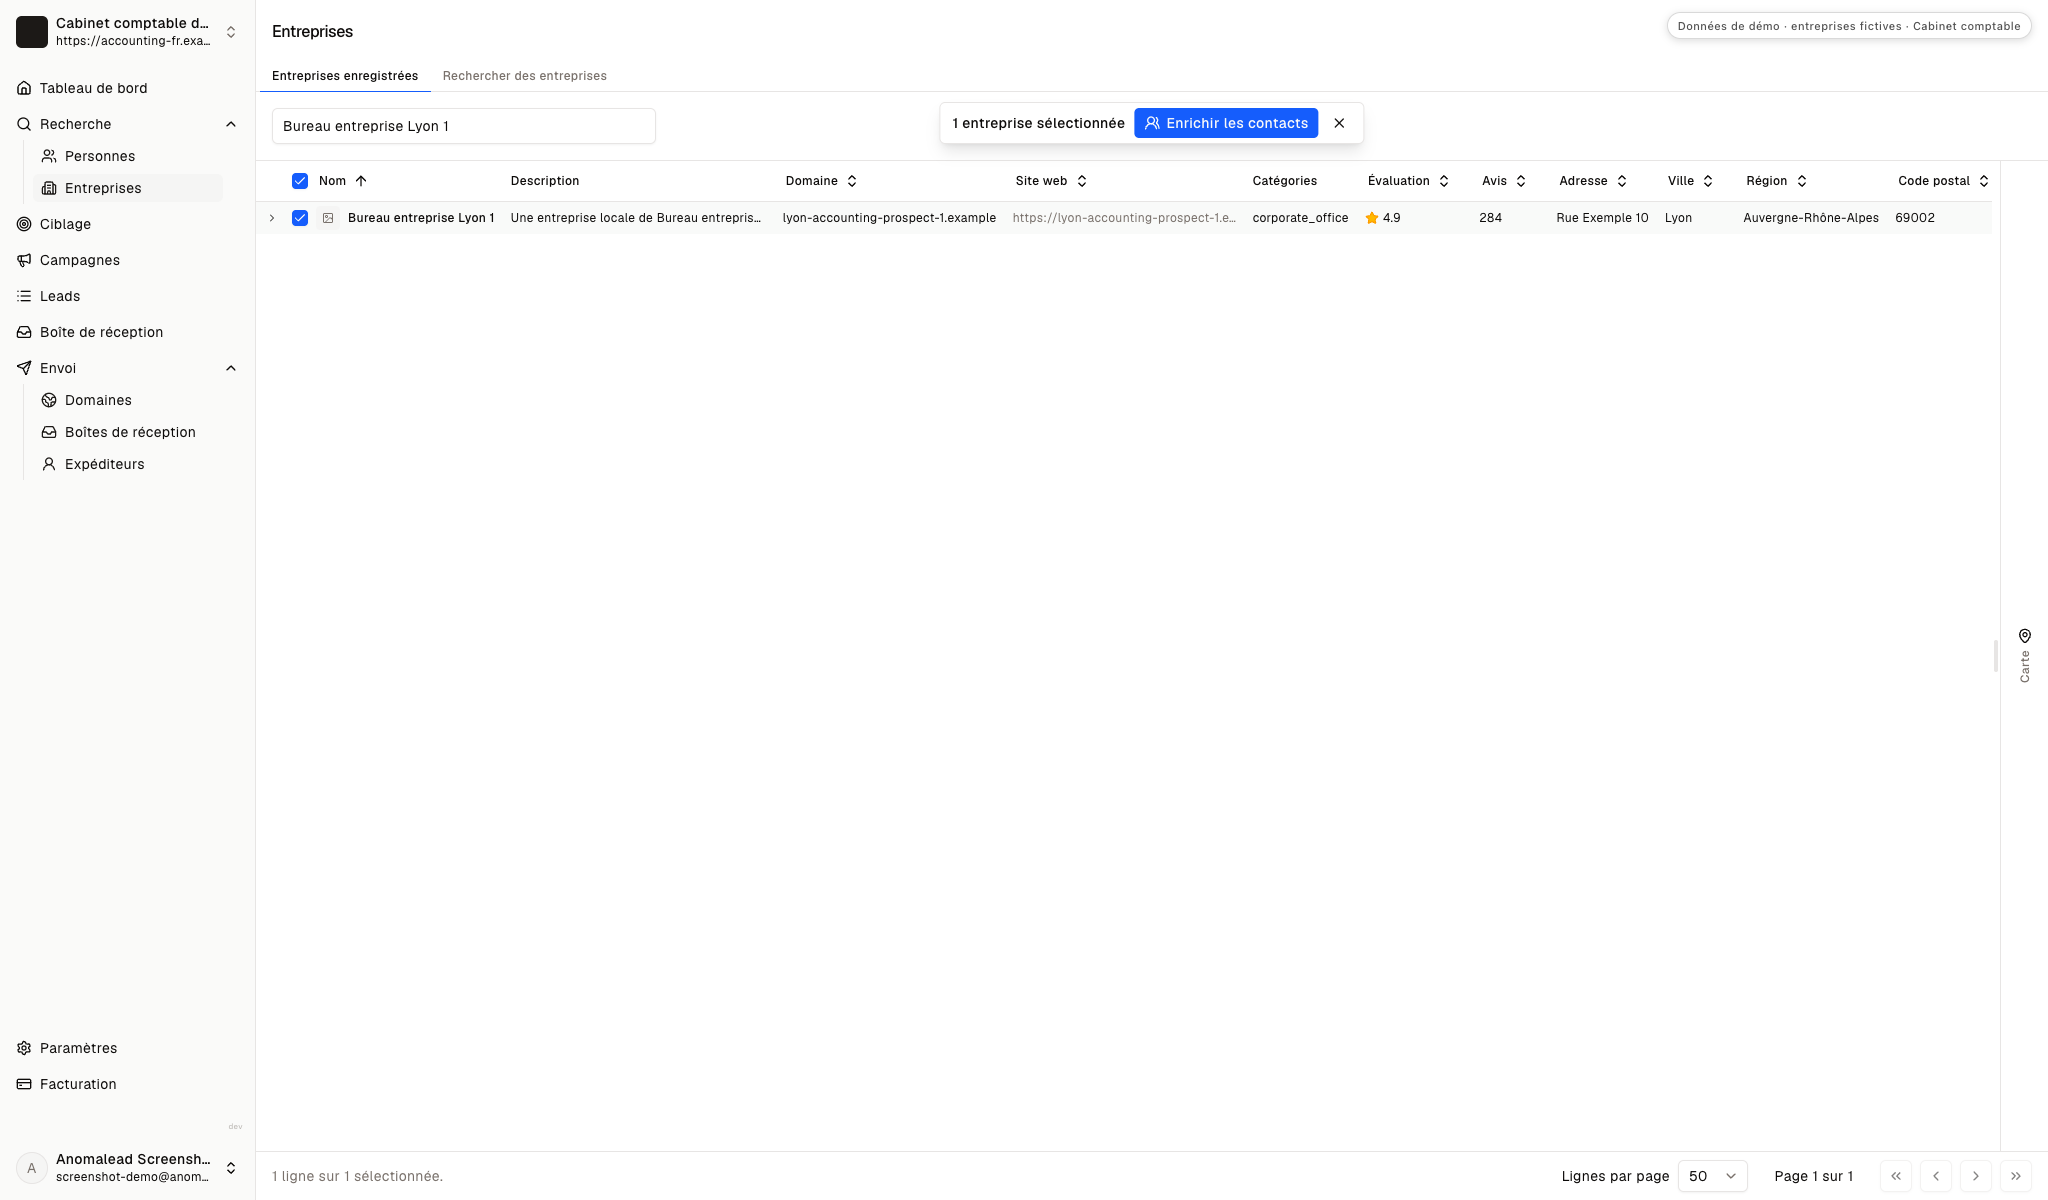
Section : Revérifiez le compte avant la recherche de contactsUne entreprise enregistrée est sélectionnée et l’action « Enrich people » apparaît. Cette étape confirme le compte à étudier, pas une lacune comptable.
Considérez le contact suggéré comme une piste à confirmer
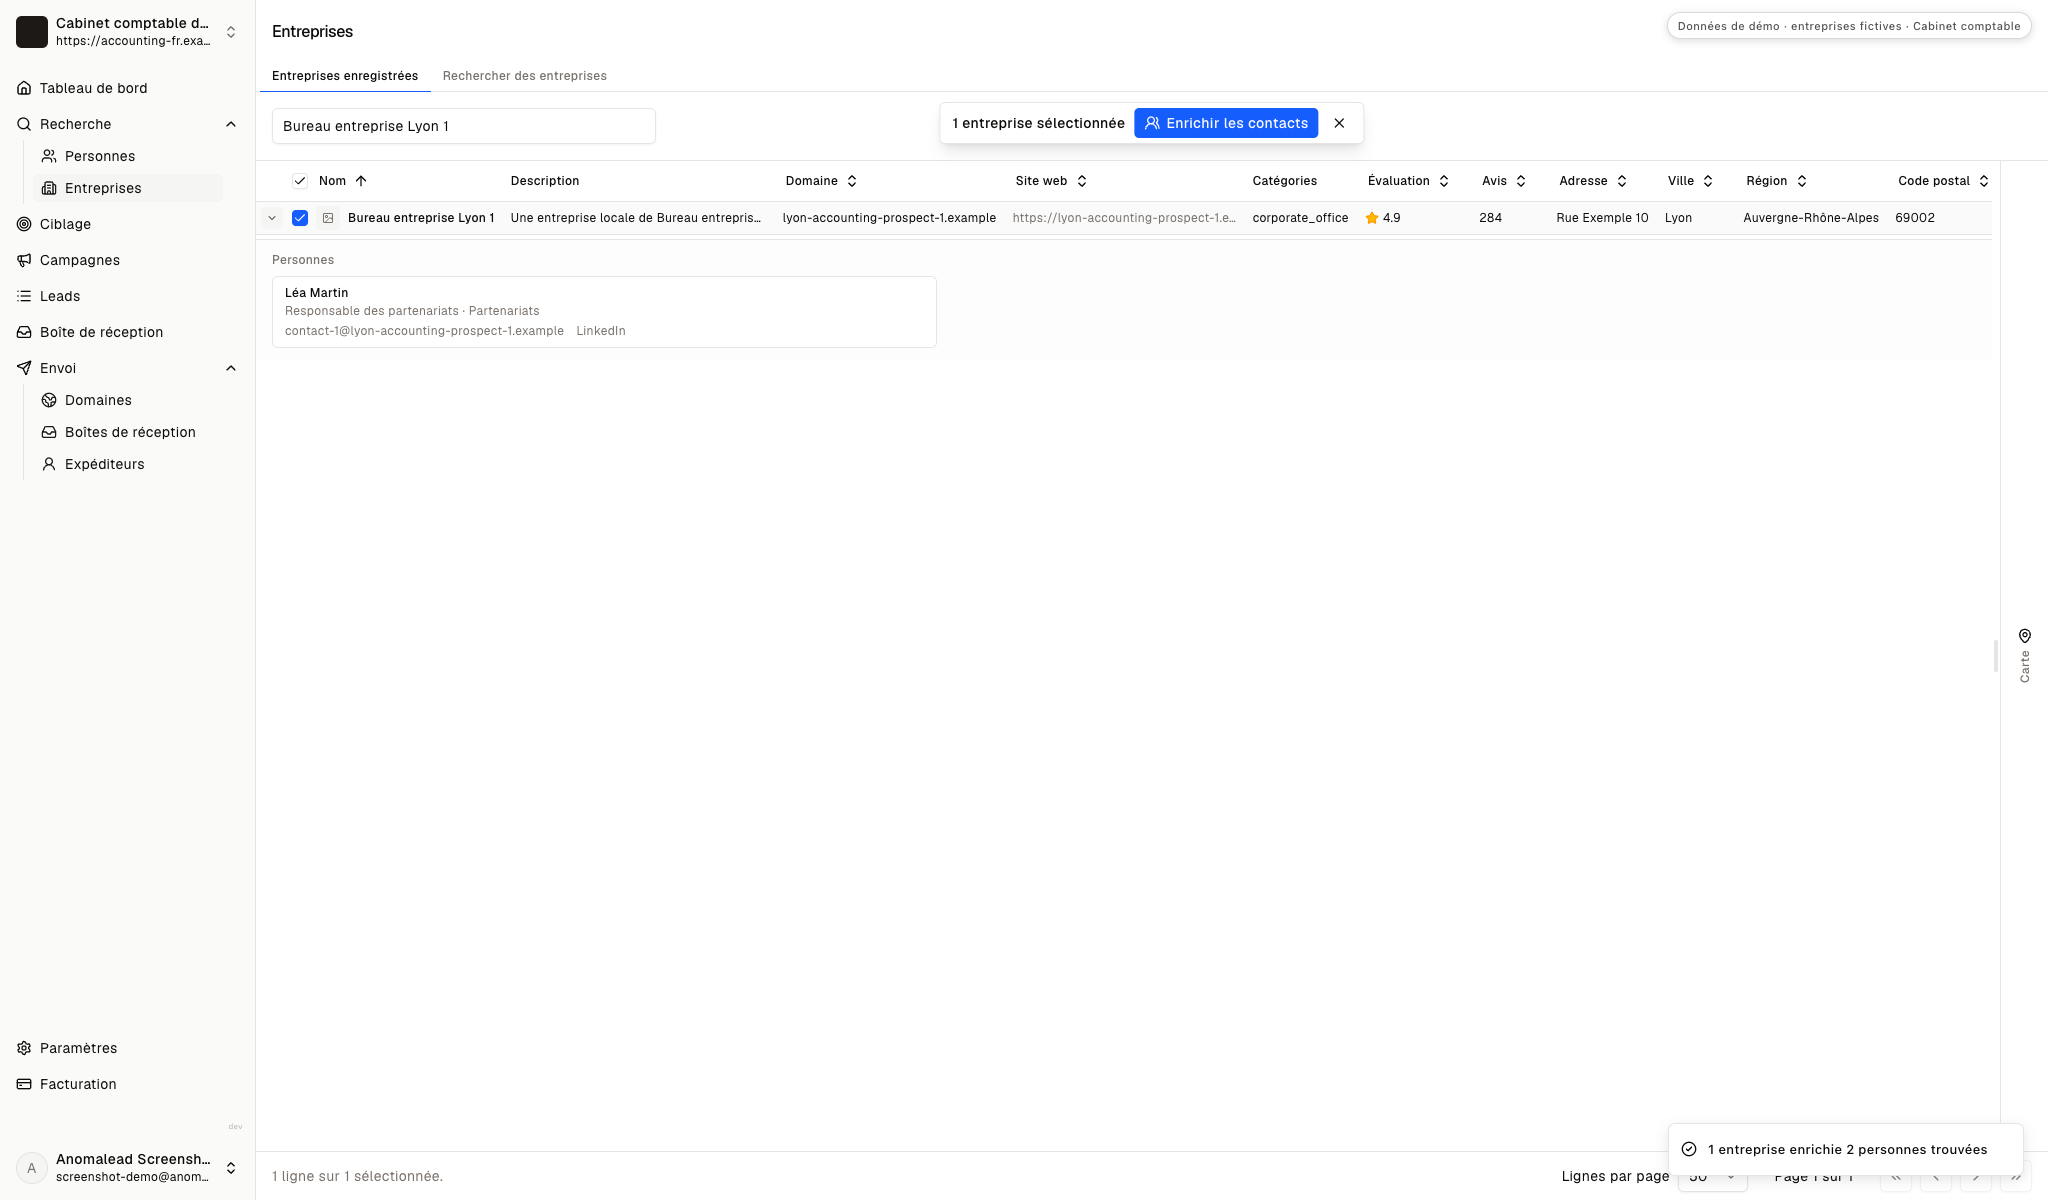
Section : Considérez le contact suggéré comme une piste à confirmerLa fiche de démonstration affiche un interlocuteur possible dans l’entreprise sélectionnée. Un titre comme Partnerships Manager ne signifie pas que cette personne choisit le cabinet comptable. Demandez qui suit la clôture ou évalue les prestataires finance.
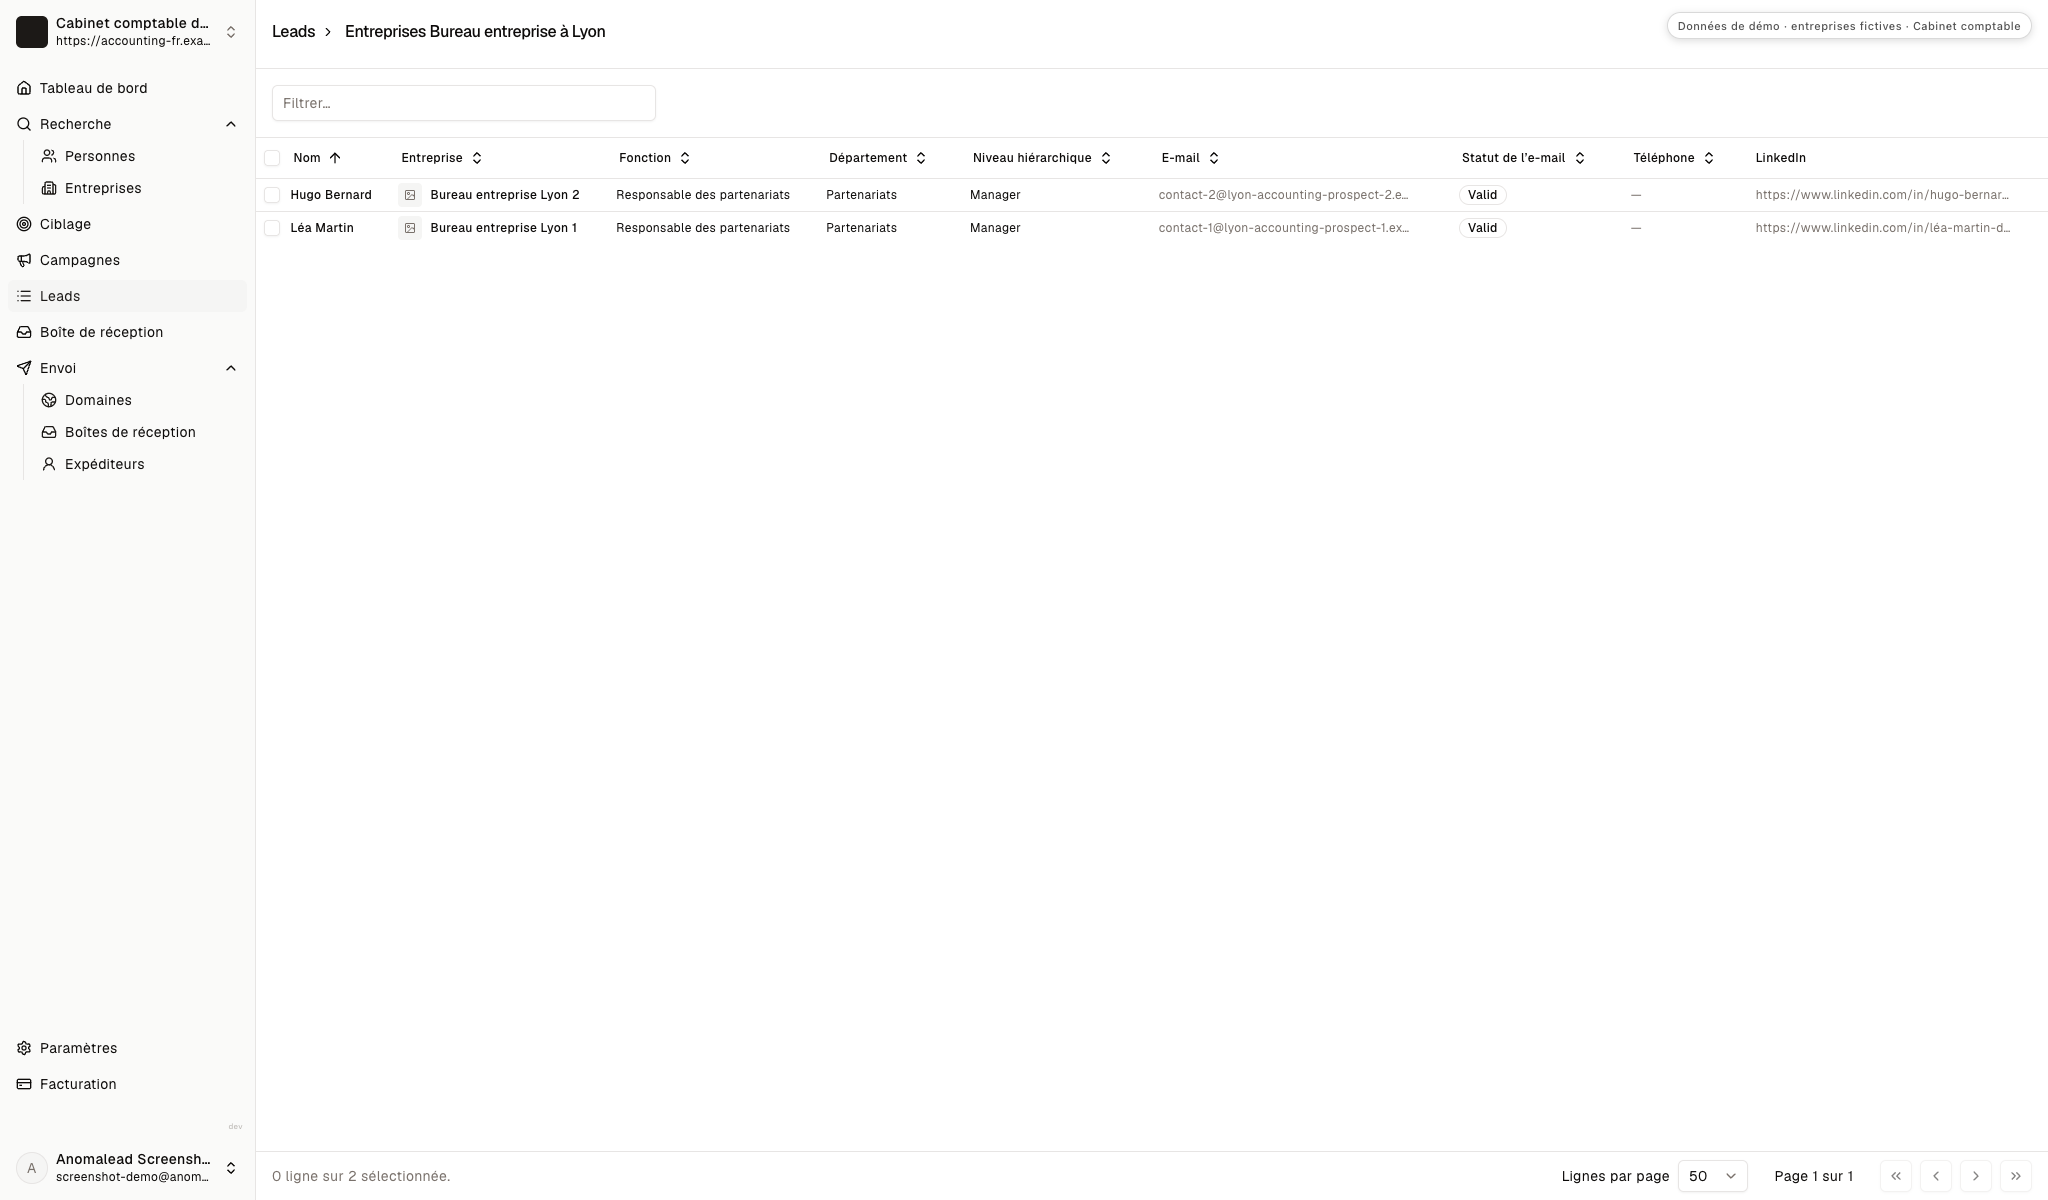
Contrôlez les destinataires avant le premier message
Section : Contrôlez les destinataires avant le premier messageLa liste regroupée contient deux contacts fictifs. Vérifiez l’entreprise et le rôle, retirez les personnes non pertinentes et ne conservez pas de données financières ou personnelles sans raison.
Évaluez une mission comptable récurrente
Section : Évaluez une mission comptable récurrenteUne mission récurrente a du sens lorsque le périmètre, le calendrier de reporting et la capacité de contrôle conviennent aux deux parties. Estimez la charge à partir des services réalisables, du temps d’intégration, des revues régulières et de votre propre expérience sur des missions comparables. Le calculateur ne prévoit ni honoraires ni durée du client.
Chaque valeur est une hypothèse que vous saisissez. Le calculateur ne contient ni barème d’honoraires, ni valeur attendue d’un dossier, ni prévision de mission, d’économie ou de résultat financier.
Faites le calcul sur un bon contrat
Si un nouveau client vaut des milliers, vous n’avez pas besoin de magie. Il vous faut quelques rendez-vous de plus par mois.
Résultats mensuels projetés
- Contrats conclus
- 2.0
- Revenus projetés
- 10 000 €
- Forfait Growth (1 entreprise)
- 79 €/mois
- ROI
- 12 558%
Calcul prudent basé sur les rendez-vous que vous pensez déjà pouvoir obtenir. Un contrat conclu paie souvent une année de Anomalead.
Si l’estimation dépend de travaux fiscaux, d’audit ou de paie que votre équipe ne peut pas assurer, réduisez le périmètre avant la prise de contact.
Parlez de la clôture avant de présenter une offre globale
Section : Parlez de la clôture avant de présenter une offre globaleUn premier e-mail crédible nomme les travaux que le cabinet sait prendre en charge et demande qui suit la tenue ou le reporting. La demande doit rester modeste : ne demandez pas de balance, de fichier de paie ni de relevé bancaire. Le guide sur la rédaction d’un e-mail de prospection explique la structure ; votre question d’ouverture doit montrer que vous comprenez le travail de clôture récurrent.
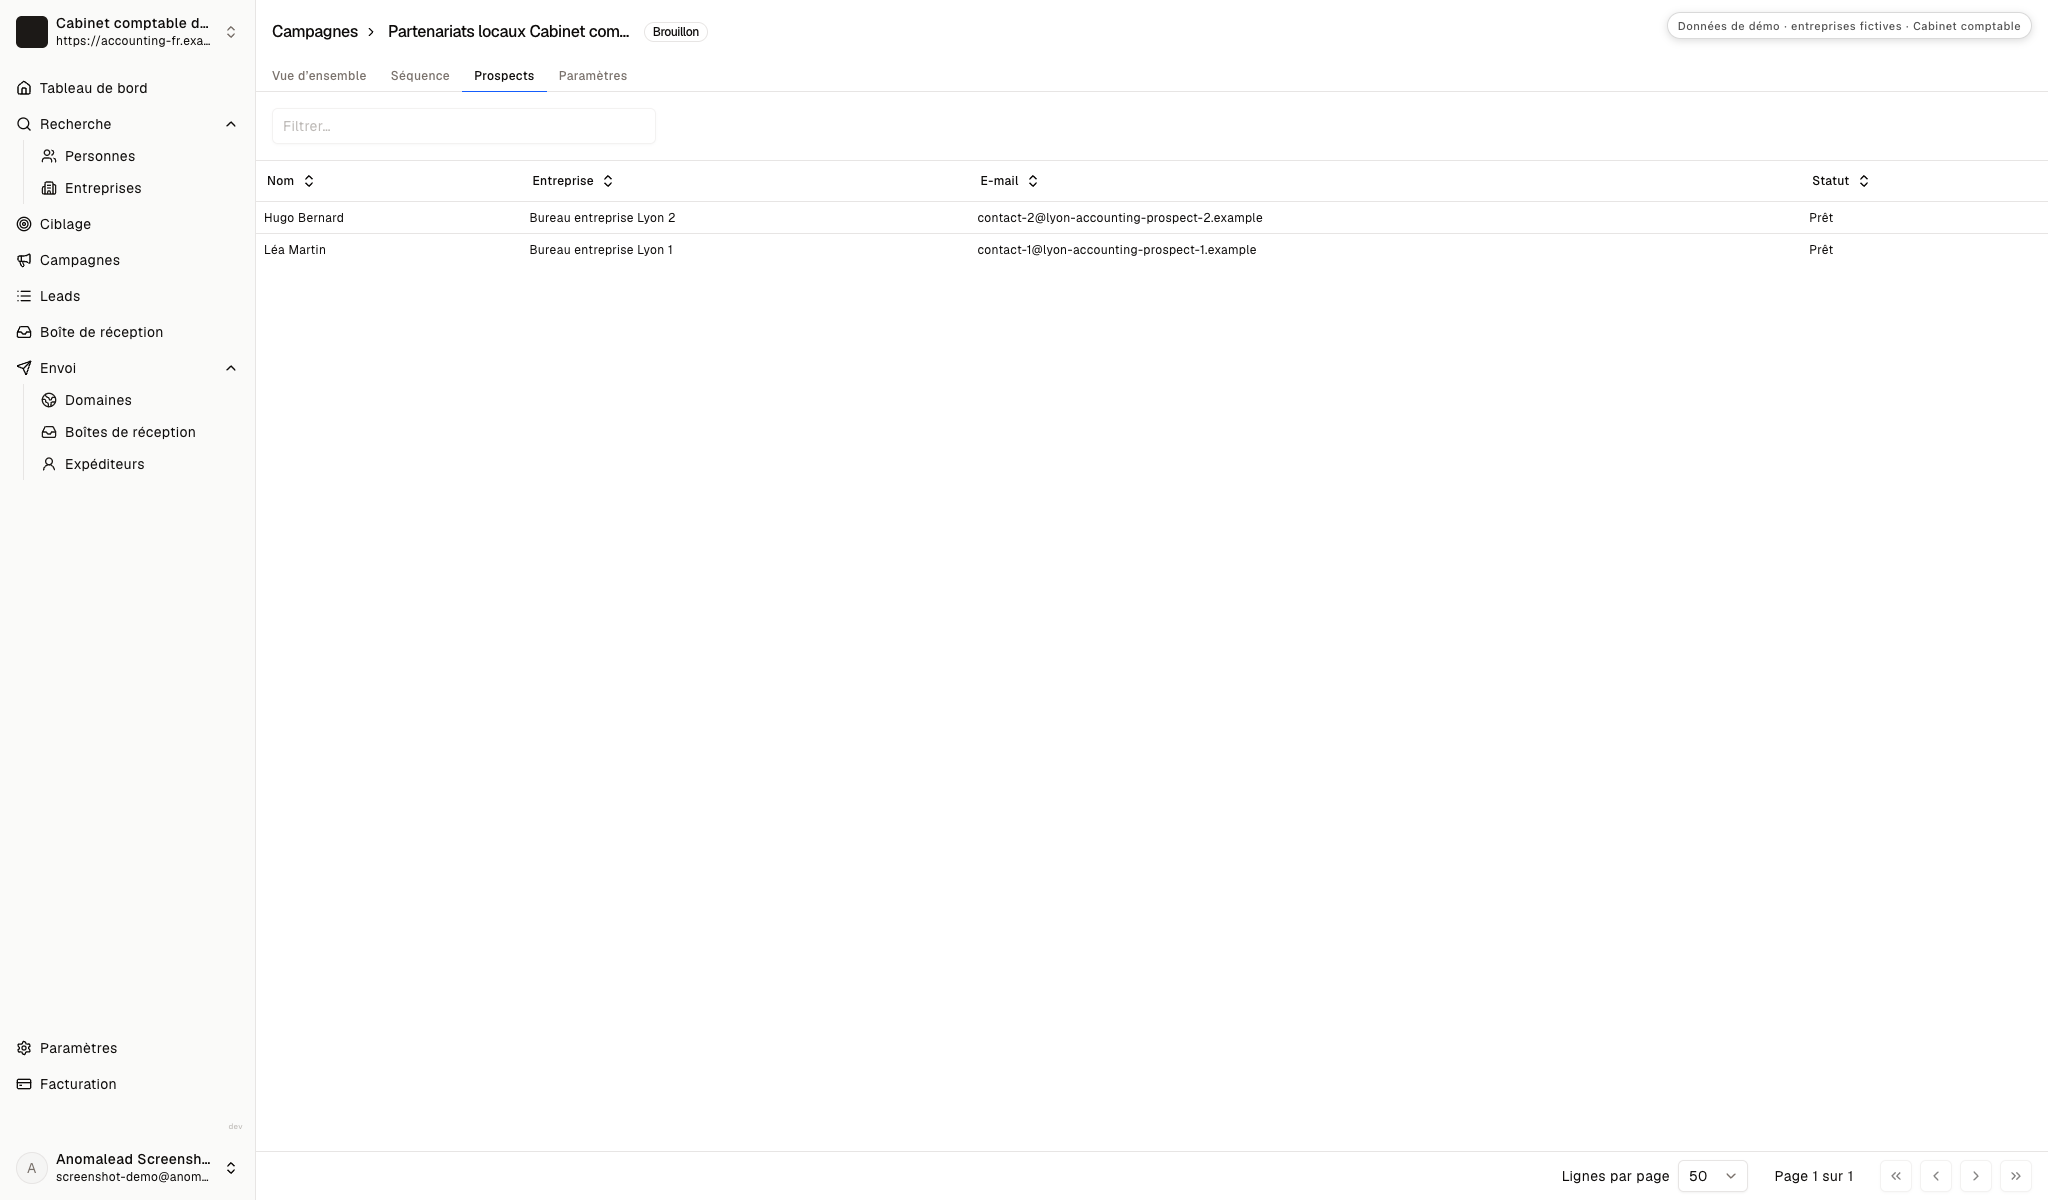
Choisissez les contacts pour un échange bien défini
Section : Choisissez les contacts pour un échange bien définiDeux destinataires sont marqués comme prêts dans le brouillon. Posez une question ciblée sur la personne qui suit la clôture mensuelle ou l’appui comptable externe, plutôt que de présenter tous les services du cabinet.
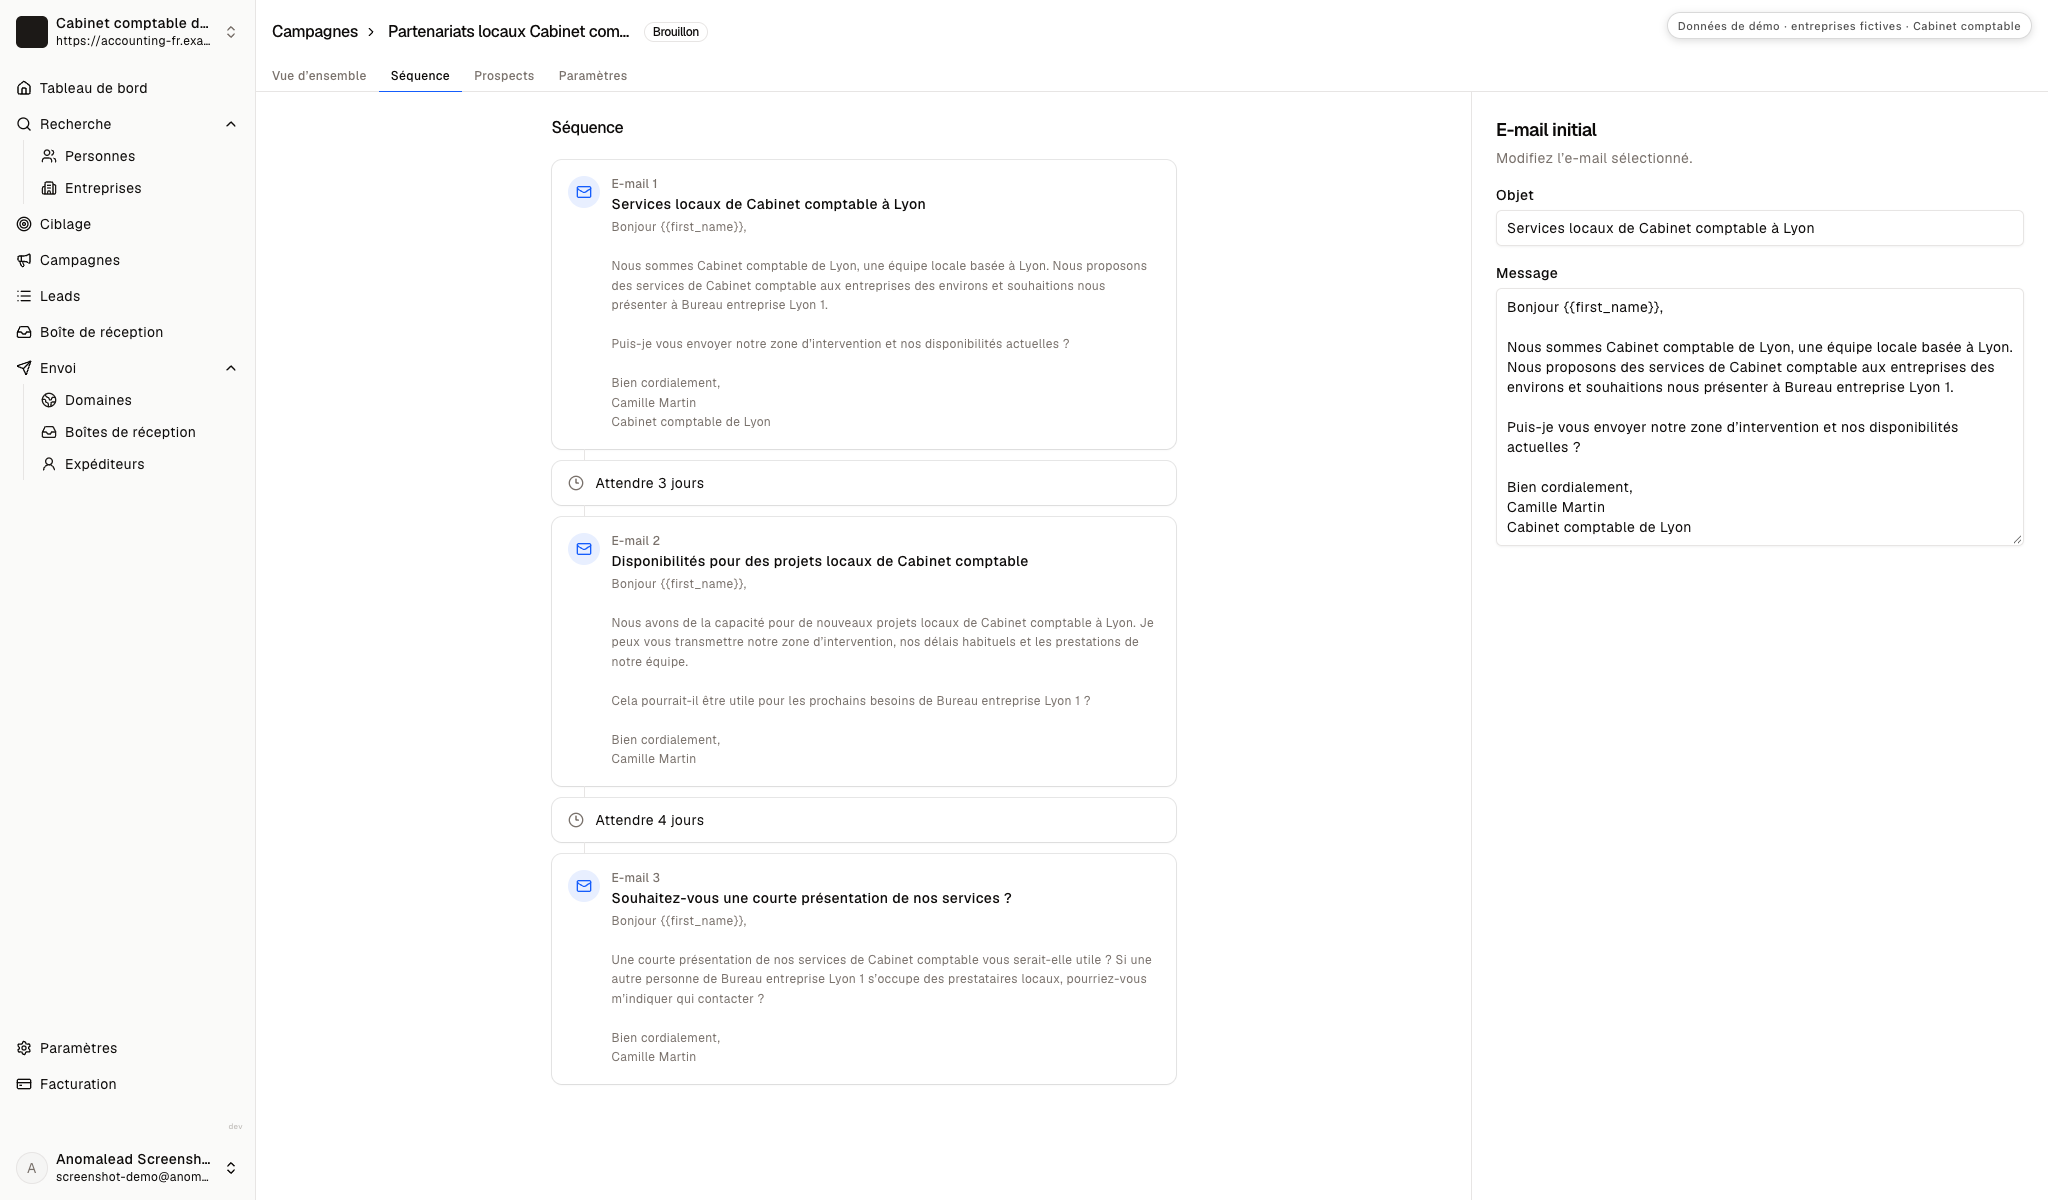
Relisez chaque relance comme son destinataire
Section : Relisez chaque relance comme son destinataireL’éditeur présente trois e-mails séparés par des délais de trois puis quatre jours. Vérifiez que chacun pose une vraie question comptable, supprimez les promesses de résultat et arrêtez la séquence après un refus.
Un premier message bref à une entreprise dirigée par son fondateur
Section : Un premier message bref à une entreprise dirigée par son fondateurCette proposition ouvre un échange sur la tenue et le reporting mensuels. Elle n’avance pas de tarif avant le cadrage et pose une question facile à traiter.
Premier e-mail à un interlocuteur finance possible
Objet : Qui suit votre clôture comptable mensuelle ?
Bonjour Léa Martin,
Je suis Camille Martin du Cabinet comptable de Lyon. Nous aidons les entreprises dirigées par leur fondateur à structurer leur tenue comptable et leur reporting à mesure que leur activité évolue.
Lorsqu’une entreprise ouvre un site ou un canal de vente, la clôture mensuelle peut demander davantage de coordination. Nous commençons par comprendre l’information attendue par la direction, les rapprochements réalisés et la date à laquelle les états doivent être prêts. Un premier échange ne nécessite aucun document financier.
Êtes-vous la bonne personne pour m’indiquer qui évalue les prestataires comptables chez Bureau entreprise Lyon 1 ?
Bien cordialement,
Camille Martin, Cabinet comptable de Lyon
Décrivez uniquement les missions que l’équipe peut réellement prendre en charge. Ces exemples d’e-mails B2B de prospection et idées d’objet peuvent aider pour la forme, mais ne justifient aucune promesse fiscale ou financière.
Distinguez une question commerciale d’une demande d’accès aux comptes
Section : Distinguez une question commerciale d’une demande d’accès aux comptesLa boîte de réception montre un contact qui demande zone, disponibilité et fourchette de prix, puis un autre qui interroge la capacité et les qualifications. Ce sont des questions commerciales, pas une autorisation d’accéder aux comptes du client.
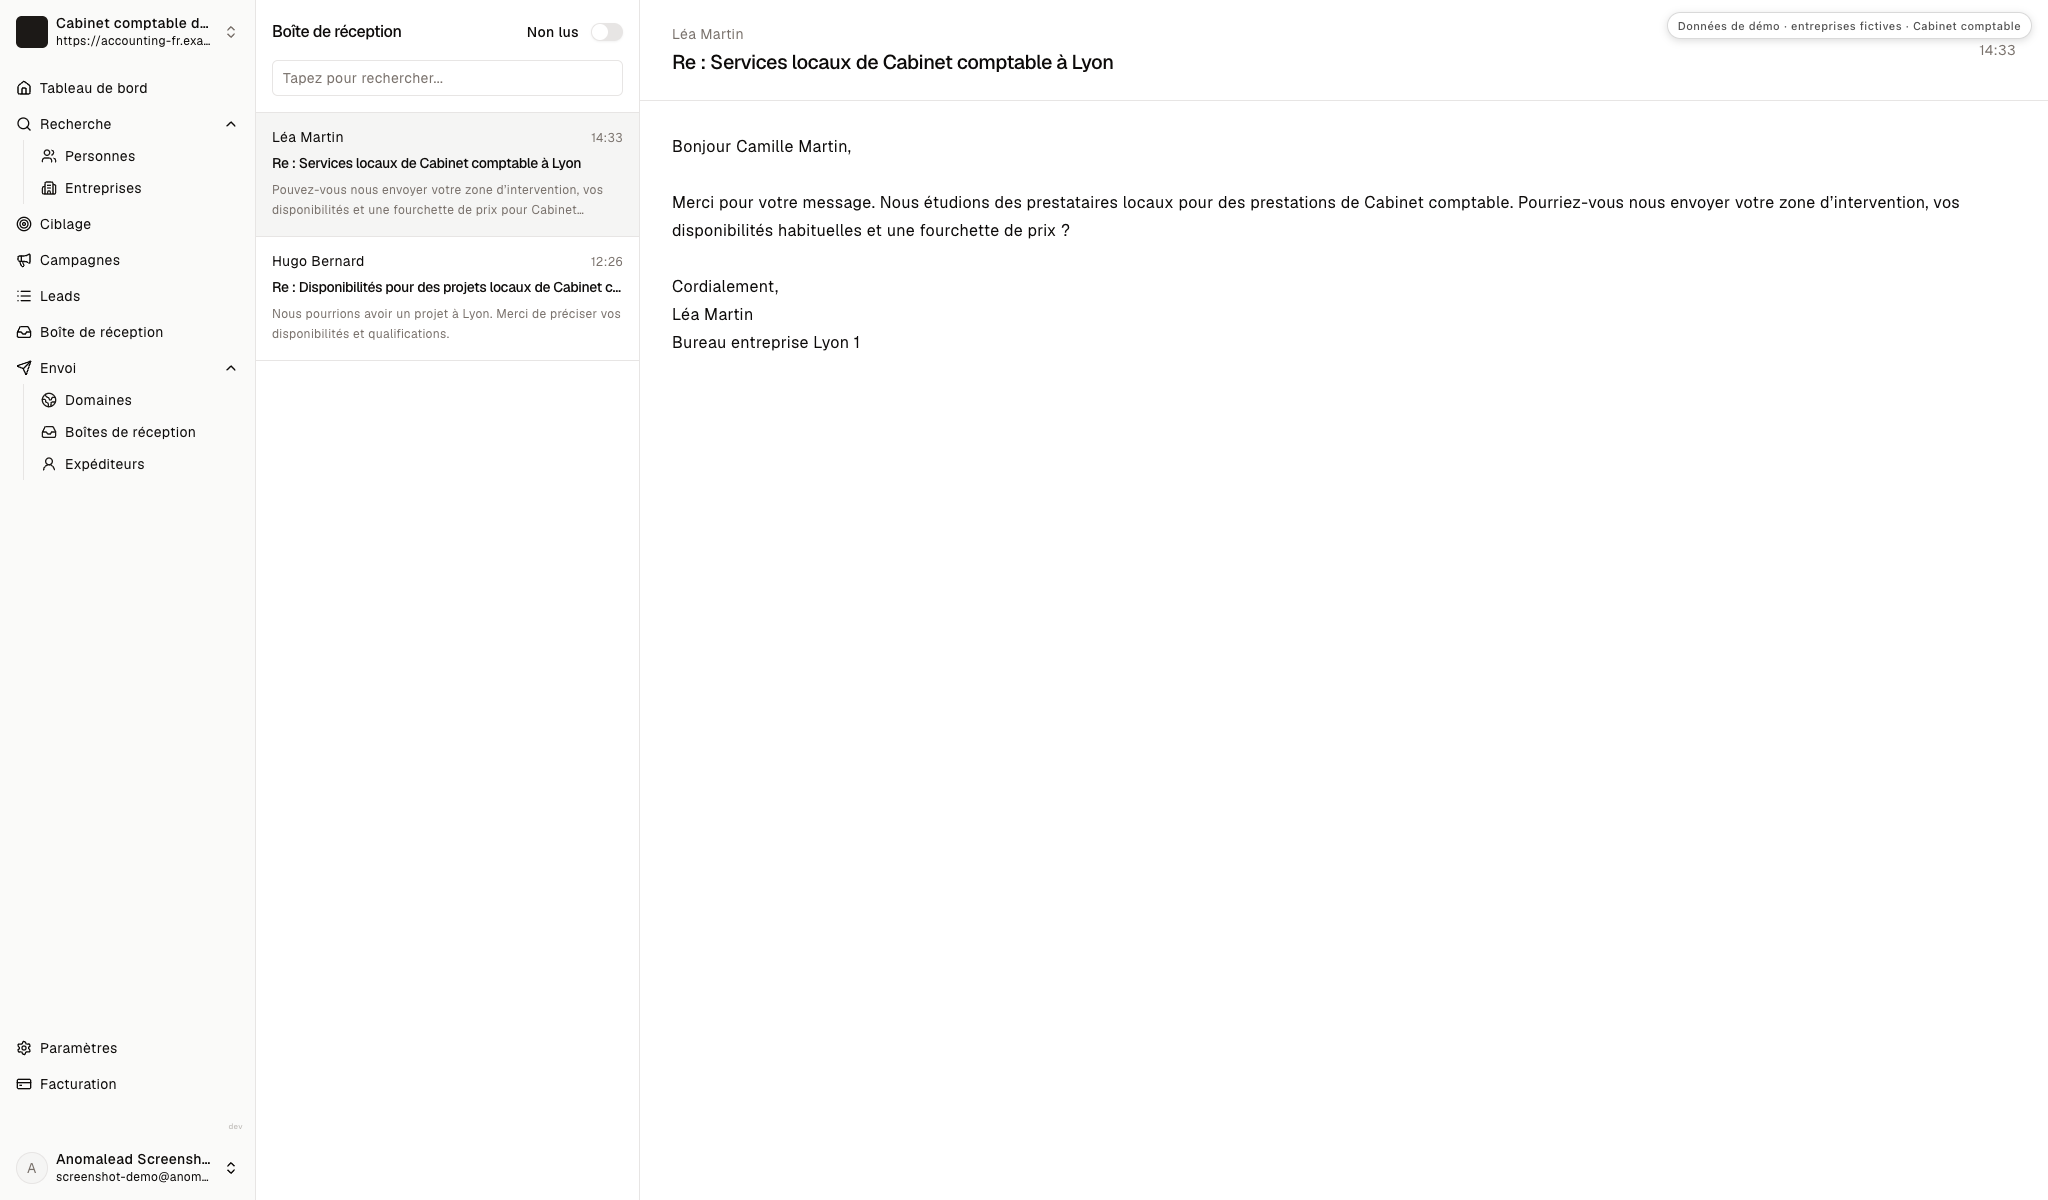
Répondez en précisant le périmètre et la passation
Section : Répondez en précisant le périmètre et la passationLes réponses de démonstration portent sur la zone d’intervention, la disponibilité, les prix et les qualifications. Répondez avec des informations vérifiables, expliquez le cadrage d’une mission récurrente et gardez relevés, données de paie et identifiants hors du fil de prospection.
Le contact demande la zone, les disponibilités et une fourchette de prix
Section : Le contact demande la zone, les disponibilités et une fourchette de prixPouvez-vous indiquer votre zone d’intervention, vos disponibilités habituelles et une fourchette pour vos missions comptables ?
Précisez les zones ou modalités de travail couvertes et le délai réaliste pour intégrer une nouvelle mission. Expliquez que les honoraires récurrents dépendent des tâches, des outils, de la reprise et du reporting. Ne déduisez pas un tarif de la fiche d’une entreprise. Proposez un échange de cadrage avant d’estimer.
Ne demandez pas d’export comptable ou de relevé en pièce jointe. Si l’échange devient un projet, expliquez le canal sécurisé et les droits d’accès avant tout transfert.
Une réponse qui ne devine pas le tarif :
Merci, Léa. Nous accompagnons les entreprises des zones indiquées dans notre présentation. Je pourrai confirmer nos disponibilités après avoir compris le calendrier de reporting et les tâches à reprendre. Les honoraires dépendent notamment des opérations, des outils et du niveau de contrôle ; nous devons d’abord les cadrer avec la personne responsable.
Pour ce premier échange, aucun relevé ni fichier de paie n’est nécessaire. Un court entretien avec la personne qui suit la clôture mensuelle serait-il utile ?
Le contact évoque un besoin prochain et demande vos qualifications
Section : Le contact évoque un besoin prochain et demande vos qualificationsNous pourrions avoir un besoin prochainement. Merci de préciser vos disponibilités, vos missions et les qualifications pertinentes.
Envoyez une présentation à jour des travaux proposés et des qualifications liées au besoin. Distinguez tenue et reporting d’une mission fiscale, d’audit ou d’attestation si les exigences diffèrent. Confirmez le calendrier et les contrôles internes au lieu d’affirmer que toute mission peut être prise.
Une réponse qui propose une étape concrète :
Merci, Hugo. Je peux envoyer une présentation actuelle de nos missions de tenue et de reporting, des logiciels suivis et des qualifications associées. Nous confirmerons nos disponibilités après avoir compris la date de clôture et la répartition du travail dans votre équipe.
Si vous m’indiquez l’échéance du rapport et la personne qui valide la mission, je pourrai proposer un échange de cadrage. Merci de ne pas joindre de pièces financières à votre réponse.
Le dirigeant dispose déjà d’une personne en charge des comptes
Section : Le dirigeant dispose déjà d’une personne en charge des comptesNous avons déjà quelqu’un pour la comptabilité et ne cherchons pas à remplacer cette personne.
Ne présentez pas l’organisation existante comme une objection à vaincre. Demandez seulement si un besoin limité de reprise, de remplacement ponctuel ou de seconde revue pourrait se présenter. Une équipe interne qui fonctionne bien peut signifier qu’il n’y a pas de besoin.
Une réponse qui laisse ouverte une aide ponctuelle :
Je comprends. Nous ne cherchons pas à remplacer un processus qui fonctionne. Si vous avez un jour besoin d’aide sur une reprise bien délimitée ou une clôture temporaire, je peux vous envoyer une courte fiche à conserver.
Le contact refuse d’envoyer des pièces comptables par e-mail
Section : Le contact refuse d’envoyer des pièces comptables par e-mailNous ne transmettons pas de documents financiers dans un premier échange par e-mail.
Confirmez cette limite et restez au niveau du processus. Expliquez le canal sécurisé approuvé seulement lorsqu’un périmètre concret doit être étudié. N’insistez pas pour recevoir des pièces et ne demandez pas de données de clients avant l’engagement.
Une réponse qui confirme la confidentialité :
C’est tout à fait entendu. Aucun document n’est nécessaire pour un premier échange. Si les deux parties souhaitent étudier une mission, nous expliquerons le processus sécurisé de transmission et de gestion des accès avant tout transfert.
Préparez la prochaine liste selon le rythme des clôtures
Section : Préparez la prochaine liste selon le rythme des clôturesRelisez le signal observable qui justifiait votre question, identifiez la personne décisionnaire et vérifiez que l’équipe peut tenir les dates de clôture demandées. Une embauche ou un nouveau site ne suffit pas à faire d’une entreprise un prospect. Reliez toujours le motif à une mission précise que le cabinet peut assurer.
Pour la prochaine recherche, choisissez un type d’entreprise, examinez un petit groupe et rédigez une question sur la clôture mensuelle ou la circulation des rapports. Gardez le canal sécurisé prêt si les pièces deviennent nécessaires. Les cabinets qui travaillent avec des professionnels peuvent aussi comparer les acheteurs dans la prospection des cabinets juridiques, tout en cadrant séparément les services et la confidentialité.
Questions sur la prospection d’un cabinet comptable
Section : Questions sur la prospection d’un cabinet comptableFaut-il contacter toutes les entreprises qui recrutent ?
Section : Faut-il contacter toutes les entreprises qui recrutent ?Non. Un recrutement peut signaler un changement d’activité, mais ne prouve pas un besoin de tenue externe. Vérifiez le lien avec une mission du cabinet, puis demandez comment les comptes sont suivis et qui décide.
Que faut-il cadrer avant de proposer une tenue comptable mensuelle ?
Section : Que faut-il cadrer avant de proposer une tenue comptable mensuelle ?Clarifiez les tâches incluses, le logiciel, la collecte des pièces, les rapprochements, les dates de reporting, la personne qui relit et le calendrier de démarrage. Le prix doit suivre un échange sur le périmètre, pas une supposition issue d’un profil public.
Puis-je demander une balance ou un relevé bancaire par e-mail ?
Section : Puis-je demander une balance ou un relevé bancaire par e-mail ?Gardez le premier contact centré sur le processus et ne demandez pas de pièces sensibles dans un e-mail non sécurisé. Si les deux parties étudient une mission, utilisez le canal sécurisé approuvé par le cabinet.
Les entreprises et réponses visibles sur les captures sont-elles réelles ?
Section : Les entreprises et réponses visibles sur les captures sont-elles réelles ?Non. Les captures montrent des fiches fictives de Londres en anglais. Les exemples français utilisent les noms de Lyon ; aucun ne représente un client d’Anomalead, une vraie demande ou un résultat de campagne.
Le calculateur prévoit-il les honoraires ou les économies ?
Section : Le calculateur prévoit-il les honoraires ou les économies ?Non. Il combine uniquement les hypothèses saisies par le lecteur. Il ne prévoit ni honoraires, ni fidélité du client, ni économies fiscales, ni qualité du reporting ou performance financière.